Retención de IRPF en la factura: quién la lleva y por qué un fontanero o electricista normalmente no
Quién aplica retención de IRPF en una factura de autónomo: profesionales (15 % o 7 %), módulos (1 %) y por qué electricistas, fontaneros y pintores normalmente no, con un ejemplo y un mensaje para el cliente.
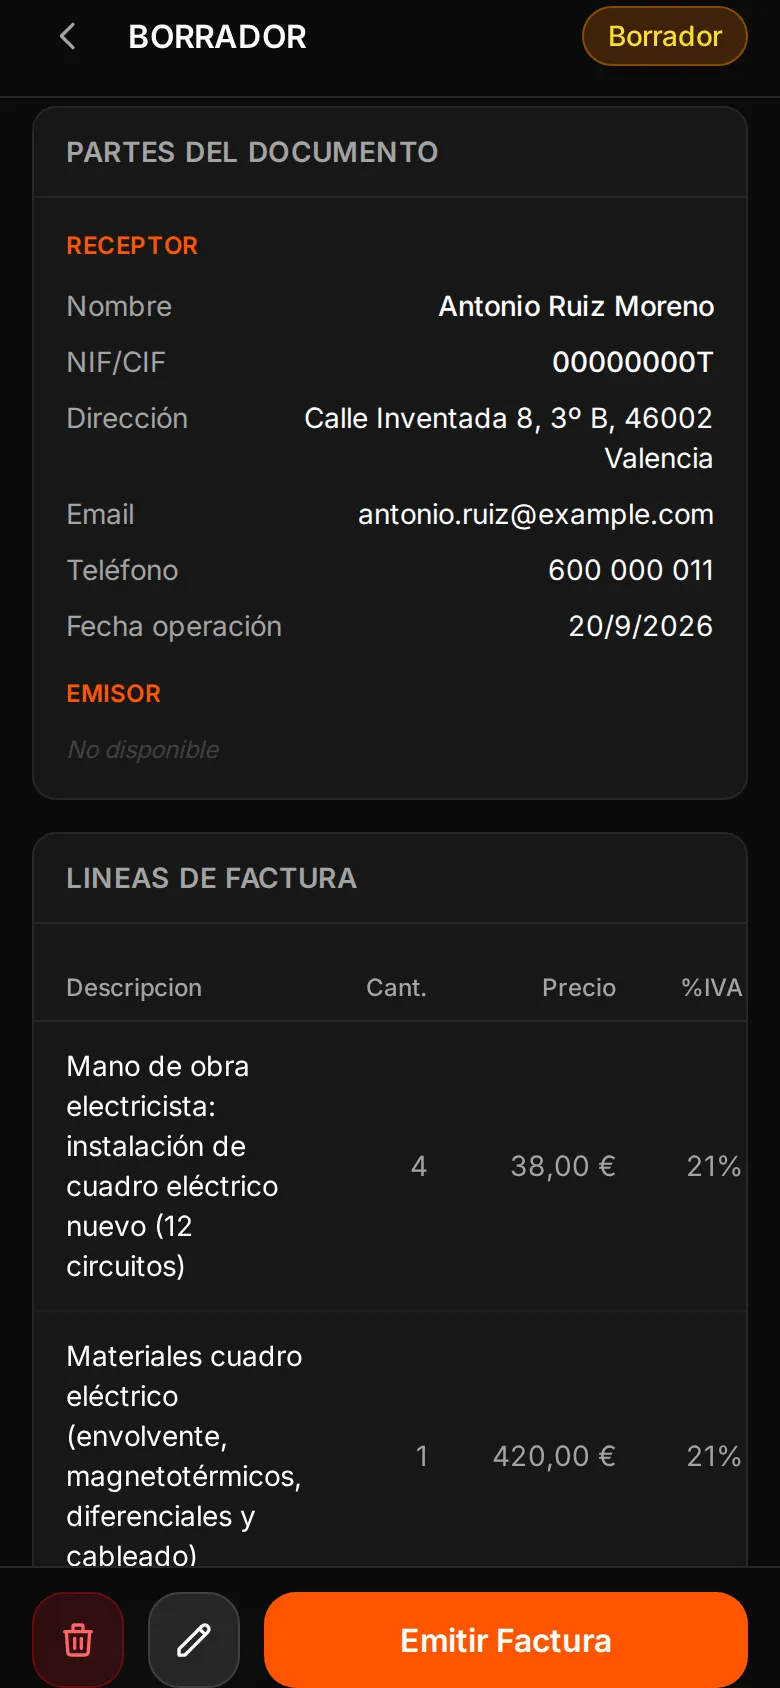
◆Te piden «ponme la retención» y no sabes si te toca
Le haces la factura a una empresa, a una comunidad de propietarios o a otro autónomo, y te dicen: «Pon la retención del 15 %». O al revés: la factura sale sin retención y el cliente protesta. Mucha gente la aplica por costumbre o por lo que ha visto en la factura de otro. Y es un error que sale caro, porque cobras menos de lo que te toca o te obligan a rectificar.
La respuesta corta: la retención de IRPF depende de tu actividad, no de que factures a una empresa. Un electricista, un fontanero, un reformista o un pintor autónomos, en estimación directa, normalmente no llevan retención en sus facturas. Los que sí la llevan son otros. En esta guía tienes la regla, una tabla para saber en qué caso estás, un ejemplo con números, un modelo de mensaje para cuando un cliente te la reclama y qué hace (y qué no hace) WOWI.
Aviso. Es información general leída en el BOE y en la AEAT, no asesoramiento. La actividad exacta con la que estás dado de alta (epígrafe del IAE) cambia la respuesta: confírmalo con tu gestor.
◆La regla: quién retiene y a qué actividades
Para que haya retención tienen que cumplirse dos cosas a la vez:
- 1Quien te paga está obligado a retener. Son las empresas y entidades (incluidas las comunidades de propietarios) y los autónomos que pagan en el ejercicio de su actividad. Un particular que paga a título personal no retiene.
- 2Tu actividad está sujeta a retención. Lo están las actividades profesionales, las agrícolas, ganaderas y forestales, y las actividades empresariales concretas que tributan en módulos (estimación objetiva) en determinados epígrafes. Una actividad empresarial en estimación directa no está sujeta.
Los tipos:
| Tu situación | Retención |
|---|---|
| Actividad profesional (secciones 2.ª y 3.ª del IAE), cliente empresa, comunidad o autónomo | 15 % |
| Profesional de nuevo inicio: año de alta y los dos siguientes, si cumple los requisitos y se lo comunica por escrito al cliente | 7 % |
| Actividad agrícola o ganadera en general | 2 % (1 % en porcino de engorde y avicultura) |
| Actividad forestal | 2 % |
| Determinadas actividades empresariales en módulos (por ejemplo, transporte de mercancías por carretera) | 1 % |
| Oficio empresarial en estimación directa (electricista, fontanero, reformista, pintor…) | Normalmente ninguna |
| Cualquier actividad con cliente particular | Ninguna |
Fíjate en el 7 %: no es «los tres primeros años como autónomo», como se oye mucho. Es solo para profesionales, y dura el año natural de inicio más los dos siguientes, siempre que no hubieran ejercido actividad profesional el año anterior y se lo comuniquen por escrito al pagador.
Sigue leyendoQué debe llevar una factura de autónomo, paso a paso y con ejemploCómo hacer una factura siendo autónomo: guía paso a paso con ejemplo →◆Por qué los oficios de obra e instalación normalmente no retienen
Electricistas, fontaneros, albañiles, reformistas y pintores son actividades empresariales (sección 1.ª del IAE), no profesionales. Algunas de estas actividades han tributado en módulos con una retención del 1 %. Pero en 2026, según la Orden de módulos y el cuadro de la AEAT, entre los epígrafes con retención del 1 % solo figuran el transporte de mercancías por carretera (722) y las mudanzas (757); los de construcción e instalación ya no están. Por eso estos oficios tributan en estimación directa, y sus facturas, en general, no llevan retención de IRPF, ni a particulares ni a empresas ni a comunidades.
Dos excepciones que conviene tener en el radar:
- ▸Si estás dado de alta en un epígrafe profesional (por ejemplo, algunos técnicos o ingenieros), tus honorarios sí llevan retención cuando el cliente es un pagador obligado.
- ▸Si eres transportista de mercancías en módulos y facturas a empresas o autónomos, la retención es del 1 %, salvo que le comuniques por escrito que tributas en estimación directa.
Consejo. Cuando un cliente te reclama la retención, no discutas: dile cuál es tu actividad. Un mensaje claro suele bastar.
◆Ejemplo ficticio: la misma factura con y sin retención
Una factura de 1.000 € de base imponible (el importe sin IVA) a una comunidad de propietarios, con IVA del 21 %:
| Concepto | Oficio de obra (sin retención) | Profesional (retención 15 %) |
|---|---|---|
| Base imponible | 1.000,00 € | 1.000,00 € |
| IVA 21 % | 210,00 € | 210,00 € |
| Retención IRPF 15 % | — | −150,00 € |
| Total a cobrar | 1.210,00 € | 1.060,00 € |
La retención se calcula sobre los ingresos íntegros satisfechos, sin el IVA (según el criterio habitual de la Administración). Y no es un impuesto que pagues de más: es un adelanto de tu IRPF. El pagador ingresa los 150 € a Hacienda en tu nombre, y tú los descuentas en tu declaración. Pero afecta a tu liquidez: con la misma factura cobras 150 € menos.
Eso explica por qué importa tanto no aplicarla mal: si pones 15 % sin que te toque, cobras 150 € menos por una factura que no lo exigía. Y si no la pones cuando sí te toca, tu cliente puede acabar rectificándola o descontándola del pago.
◆Qué decirle al cliente que te pide la retención
Un mensaje sencillo, en tono neutro y con tus datos:
«Hola, soy autónomo con actividad empresarial (epígrafe del IAE: [tu epígrafe]) en estimación directa. Según la normativa del IRPF, mi actividad no está sujeta a retención en las facturas. Si necesitas algo por escrito, te lo mando firmado. Un saludo.»
Si estás en módulos y tu epígrafe está sujeto al 1 %, lo que debes comunicar es lo contrario: que determinas el rendimiento en estimación directa, por escrito, con tu NIF, el epígrafe, la fecha y tu firma. El cliente conserva esa comunicación.
Y si resulta que la factura ya salió con la retención equivocada, no se edita: se corrige con una factura rectificativa. Cómo se hace está explicado en cómo corregir una factura ya emitida.
Sigue leyendoFactura rectificativa: cómo corregir una factura ya emitida sin liarlaFactura rectificativa con VeriFactu: cómo corregir una factura ya emitida →◆Qué hace WOWI con la retención (y qué no)
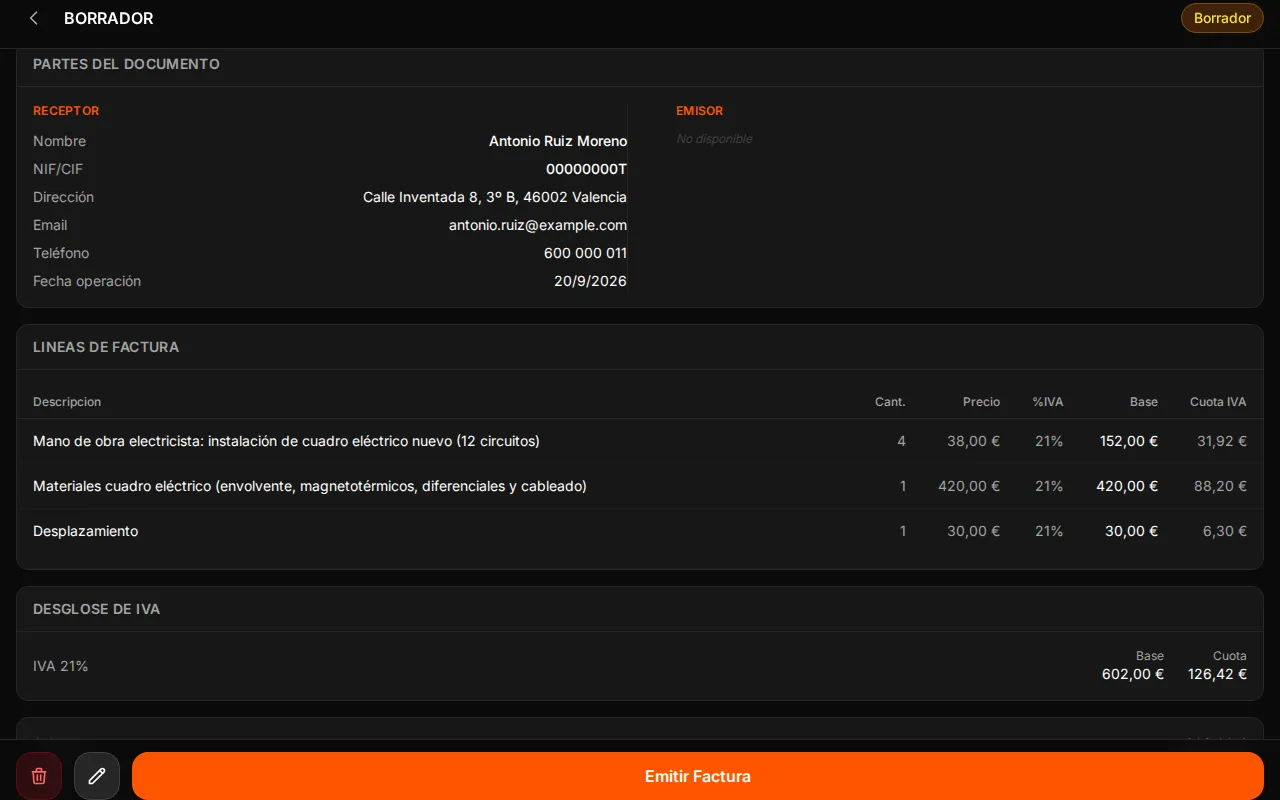
Para un oficio de obra o instalación que no lleva retención, no hay nada que configurar en WOWI: la factura sale sin ella, con su base, su IVA y su total.
Un matiz que conviene saber con claridad: WOWI no calcula la retención de IRPF en los documentos que creas. Solo aparece cuando importas facturas ya hechas y en la estimación que da el asistente. Si tu actividad es de las que sí retienen (profesional, o módulos con 1 %), habla con tu gestor sobre cómo reflejarla en cada factura antes de depender de la app para eso.
Lo que sí hace es ayudarte con el cierre del trimestre: el panel fiscal muestra estimaciones de IVA y de los modelos, con sus fechas límite, y el botón Exportar baja un ZIP con un Excel de facturas emitidas y gastos para tu gestor.
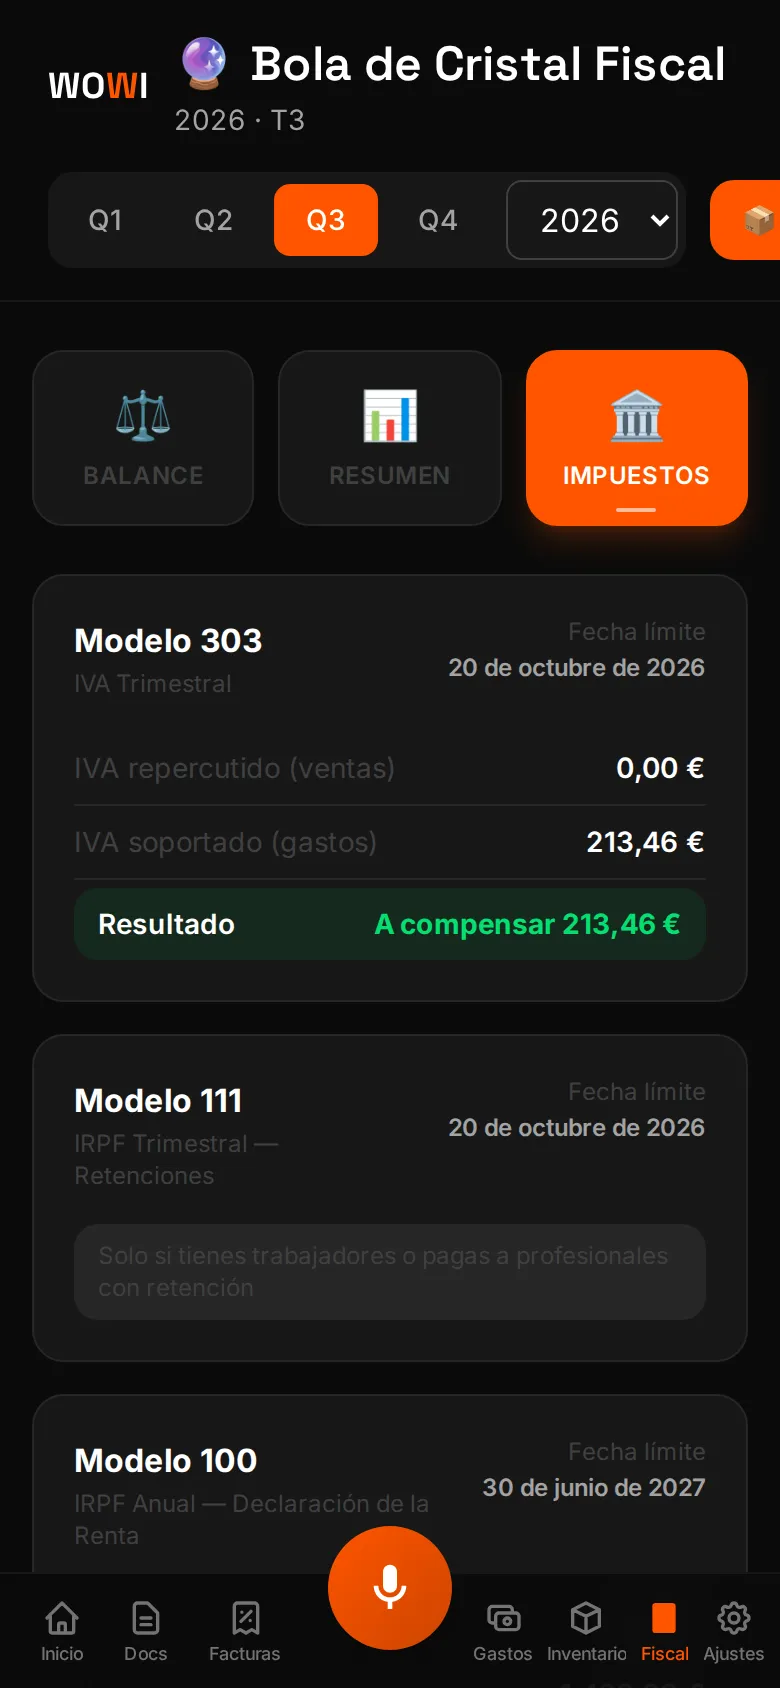
Esos modelos son estimaciones, no los presenta WOWI: los presentas tú o tu gestor. Más sobre cómo se cierra un año en la checklist de fin de año para autónomos de oficios. Y para saber qué gastos restar, mira los gastos deducibles de un fontanero.
Haz tus facturas desde el móvil, sin volver a casa
Fuentes
- BOE — Reglamento del IRPF, RD 439/2007 (arts. 75, 76 y 95, retenciones)
- BOE — Ley 35/2006 del IRPF (art. 101.5, tipos de retención)
- AEAT — Cuadro de relación de tipos de retención (actividades económicas)
- AEAT — Contribuyentes en módulos: a quién se aplica el método en IRPF
- BOE — Orden HAC/1425/2025, módulos del IRPF y régimen simplificado del IVA para 2026
Este artículo es informativo y no sustituye el asesoramiento fiscal o jurídico de un profesional. La normativa cambia: consulta siempre la fuente oficial (AEAT, BOE) o a tu gestor antes de tomar decisiones.
Conoce FacturaciónPreguntas frecuentes
Normalmente no. Son actividades empresariales y, en 2026, tributan en estimación directa: sus facturas no llevan retención, ni a particulares ni a empresas. Confirma con tu gestor la actividad exacta (epígrafe del IAE) con la que estás dado de alta.
Cuando tu actividad es profesional (secciones 2.ª y 3.ª del IAE) y facturas a una empresa, comunidad de propietarios o autónomo que paga en el ejercicio de su actividad. Si facturas a un particular, no se aplica retención.
Solo a profesionales de nuevo inicio: el año natural de alta y los dos siguientes, si no ejercieron actividad profesional el año anterior y se lo comunican por escrito al pagador. No es una regla para todos los autónomos «en sus tres primeros años».
No. Se calcula sobre los ingresos íntegros satisfechos, sin el IVA, según el criterio habitual de la Administración. En una factura de 1.000 € de base, la retención del 15 % son 150 €, no más.
Una factura emitida no se edita. Se corrige con una factura rectificativa que anule o sustituya a la errónea. Habla con tu gestor y con el cliente para que ajusten lo que ya ingresó o descontó.
Haz tus facturas desde el móvil con WOWI
Dicta lo que has hecho y WOWI te lo deja en presupuesto, albarán o factura. Sin plantillas.
- Dictas con la voz, desde el móvil
- Presupuesto, albarán y factura en el mismo sitio
- Gratis para empezar, sin tarjeta
Sin tarjeta de crédito. Sin permanencia.
Sigue leyendo
Cómo hacer una factura siendo autónomo: guía paso a paso con ejemplo
Datos obligatorios, IVA, cuándo lleva retención de IRPF y cómo numerarla. Todo lo que necesitas para hacer una factura correcta, con un ejemplo resuelto.
Factura rectificativa con VeriFactu: cómo corregir una factura ya emitida
Una factura emitida no se borra ni se edita: se corrige con otra. Cuándo procede la rectificativa, plazos, sustitución o diferencias, un ejemplo con IVA y cómo se hace en WOWI.
Gastos deducibles de un fontanero autónomo en 2026: almacén, herramientas, furgoneta y comidas
Los gastos de un fontanero autónomo, bloque a bloque: el material del almacén, las herramientas caras, la furgoneta y las comidas de las urgencias, con un ejemplo con números y los límites.