Factura rectificativa con VeriFactu: cómo corregir una factura ya emitida
Una factura emitida no se borra ni se edita: se corrige con otra. Cuándo procede la rectificativa, plazos, sustitución o diferencias, un ejemplo con IVA y cómo se hace en WOWI.
◆Te equivocaste en una factura emitida
Has emitido la factura y, al releerla, ves que pusiste el 21 % de IVA en una reforma que iba al 10 %. O que el NIF del cliente tiene un dígito de más. El impulso es abrirla y arreglarla, o borrarla y hacer otra. No es una opción: una factura emitida se corrige con otra factura, la factura rectificativa.
Aquí tienes cuándo hay que hacerla, qué debe llevar, la diferencia entre rectificar «por sustitución» y «por diferencias», el plazo, un ejemplo con números (un error de IVA), cómo queda en VeriFactu y cómo se hace en WOWI, incluido lo que la app hace hoy y lo que no.
◆Cuándo hay que emitir una factura rectificativa
La obligación no nace con VeriFactu: ya está en el Reglamento de facturación (Real Decreto 1619/2012, art. 15). Hay que rectificar cuando la factura original no cumple algún requisito de contenido (arts. 6 y 7), cuando las cuotas de IVA se calcularon mal o cuando ocurre algo de lo que recoge el art. 80 de la Ley del IVA y cambia la base imponible. Solo son rectificativas las facturas emitidas por esas causas (art. 15.6).
| Qué ha pasado | ¿Rectificativa? | Por qué |
|---|---|---|
| Falta o es erróneo el nombre, el NIF o el domicilio | Sí | La factura no cumple el art. 6 |
| Aplicaste el 21 % y era el 10 % | Sí | Cuota de IVA mal calculada |
| Haces un descuento después de facturar | Sí | Art. 80 LIVA: cambia la base imponible |
| El cliente cancela el trabajo o devuelve material | Sí | Art. 80 LIVA: resolución o devolución |
| El cliente no paga y quieres recuperar el IVA | Sí | Art. 80.Cuatro LIVA: crédito incobrable |
| La factura sigue en borrador | No | Aún no está emitida: la corriges y la emites |
Si dudas de qué debe llevar una factura, repasa cómo hacer una factura correcta paso a paso.
◆Qué debe llevar una rectificativa
Una rectificativa es una factura nueva y, además:
- ▸Va en serie propia. Las rectificativas se expiden obligatoriamente en series específicas (art. 6.1.a): por ejemplo, la R aparte de la F, con numeración correlativa dentro de cada una.
- ▸Identifica la factura rectificada, con su número y su fecha. Puedes rectificar varias facturas en un solo documento si las identificas todas (art. 15.4).
- ▸Expresa la rectificación: la descripción, el tipo y la cuota reflejan el cambio (art. 15.5).
- ▸Se hace a tiempo: en cuanto te des cuenta y siempre que no hayan pasado cuatro años desde que se devengó el impuesto (art. 15.3 y art. 89.Uno LIVA).
Conviene anotar también el motivo de la rectificación; WOWI lo pide siempre.
◆Por sustitución o por diferencias
El art. 15.5 admite dos maneras de reflejar la rectificación:
- ▸Por diferencias: indicas directamente el importe de la rectificación, con su signo, positivo o negativo.
- ▸Por sustitución: indicas los datos tal y como quedan tras rectificar y señalas también el importe que se rectifica.
La AEAT usa esos dos términos, con las claves «I» y «S», en su especificación de VeriFactu. Las dos son válidas. Su propio ejemplo: una factura de 1.000 € de base y 210 € de cuota que pasa a 800 € puede rectificarse con una nueva de 800 € y 168 € de cuota que indica qué rectifica (1.000 € y 210 €), o con una factura en negativo que anula la original más otra con los importes correctos.
◆Ejemplo resuelto: un IVA del 21 % que era del 10 %
Ejemplo ficticio. Reforma de un baño para una particular. Emites la factura F-2026-0031 con IVA del 21 % y, dos días después, te das cuenta de que cumplía los requisitos del 10 %.
| Concepto | Factura emitida (21 %) | Factura correcta (10 %) | Diferencia |
|---|---|---|---|
| Base imponible | 2.168,00 € | 2.168,00 € | 0,00 € |
| IVA | 455,28 € | 216,80 € | −238,48 € |
| Total | 2.623,28 € | 2.384,80 € | −238,48 € |
Por diferencias, la rectificativa recoge la última columna: −238,48 € de IVA. Por sustitución, recoge los datos correctos (base 2.168,00 €, IVA 216,80 €, total 2.384,80 €) e indica qué rectifica: la cuota de 455,28 € de la original.
Después hay dos cuentas pendientes. Al cliente le devuelves los 238,48 € cobrados de más. Y regularizas tu IVA: la Ley del IVA (art. 89.Cinco) permite hacerlo en la declaración del periodo en que rectificas o en las siguientes hasta un año, o pedir la rectificación de la autoliquidación. Qué vía te conviene, que lo decida tu gestor.
Si te equivocas al revés (10 % cuando era el 21 %) y el cliente es un particular, la ley no permite rectificar al alza por un error tuyo, salvo las causas del art. 80 (art. 89.Tres.1.º): consúltalo antes de tocar nada. Con una empresa o un autónomo sí se rectifica, y al subir la cuota puede haber recargo e intereses.
Sigue leyendo¿10 % o 21 %? Los casos en que una reforma lleva IVA reducido (y el error que más se paga)IVA reformas 10 o 21: cuándo se aplica cada tipo en una obra →◆Por qué no se borra y cómo queda en VeriFactu
Con un sistema informático de facturación, corregir o anular un dato ya registrado exige un registro adicional posterior: los datos originales se conservan inalterables (RD 1007/2023, art. 8.2). La AEAT lo aplica así: una factura emitida por error se mantiene con su número y se anula o rectifica después con nuevos registros, y ambos aparecen en los listados para que la cadena de registros no se rompa.
La rectificativa se registra con un tipo según el motivo y con la clave S o I:
| Tipo | Cuándo |
|---|---|
| R1 | Error fundado en derecho y art. 80 Uno, Dos y Seis (devoluciones, descuentos posteriores, resolución de la operación…) |
| R2 | Art. 80.Tres: concurso del cliente |
| R3 | Art. 80.Cuatro: crédito incobrable |
| R4 | Resto de causas |
| R5 | Rectificación de una factura simplificada |
VeriFactu será obligatorio para los autónomos desde el 1 de julio de 2027 (1 de enero de 2027 para sociedades); hasta entonces es un periodo de pruebas. Pero las reglas para rectificar ya rigen hoy: vienen del Reglamento de facturación.
Sigue leyendoVeriFactu explicado sin miedo: fechas reales, qué es obligatorio y qué noGuía VeriFactu para autónomos 2026-2027: fechas, requisitos y cómo prepararte →◆Cómo se hace en WOWI
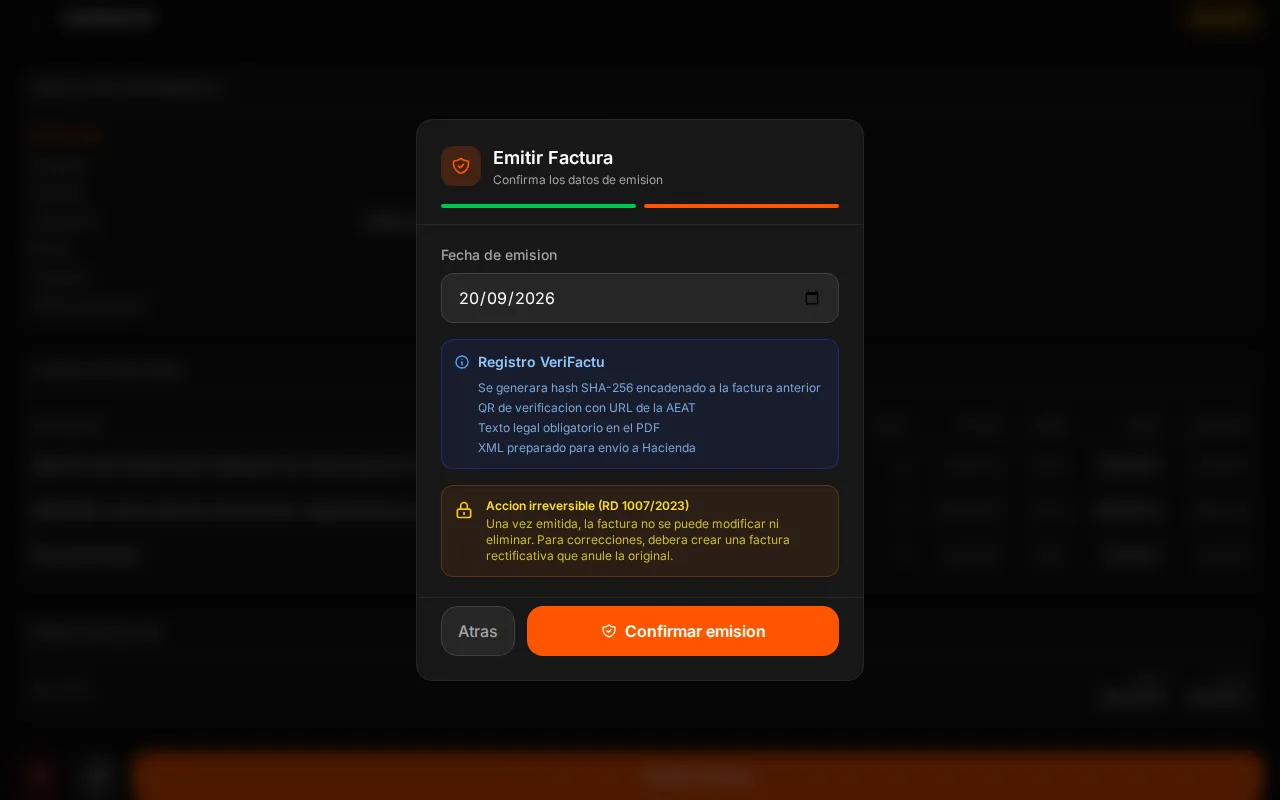
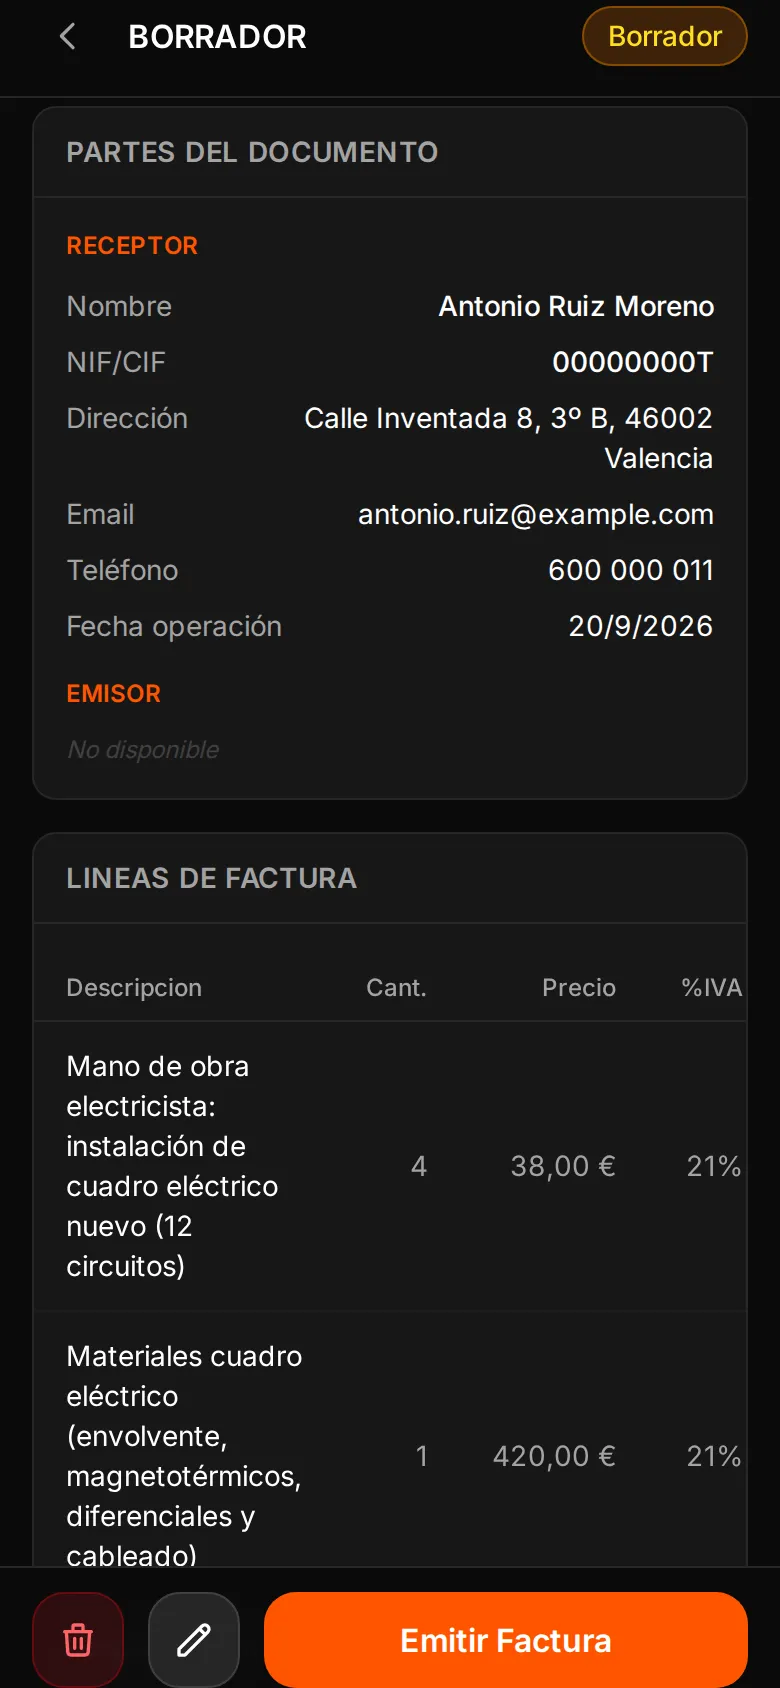
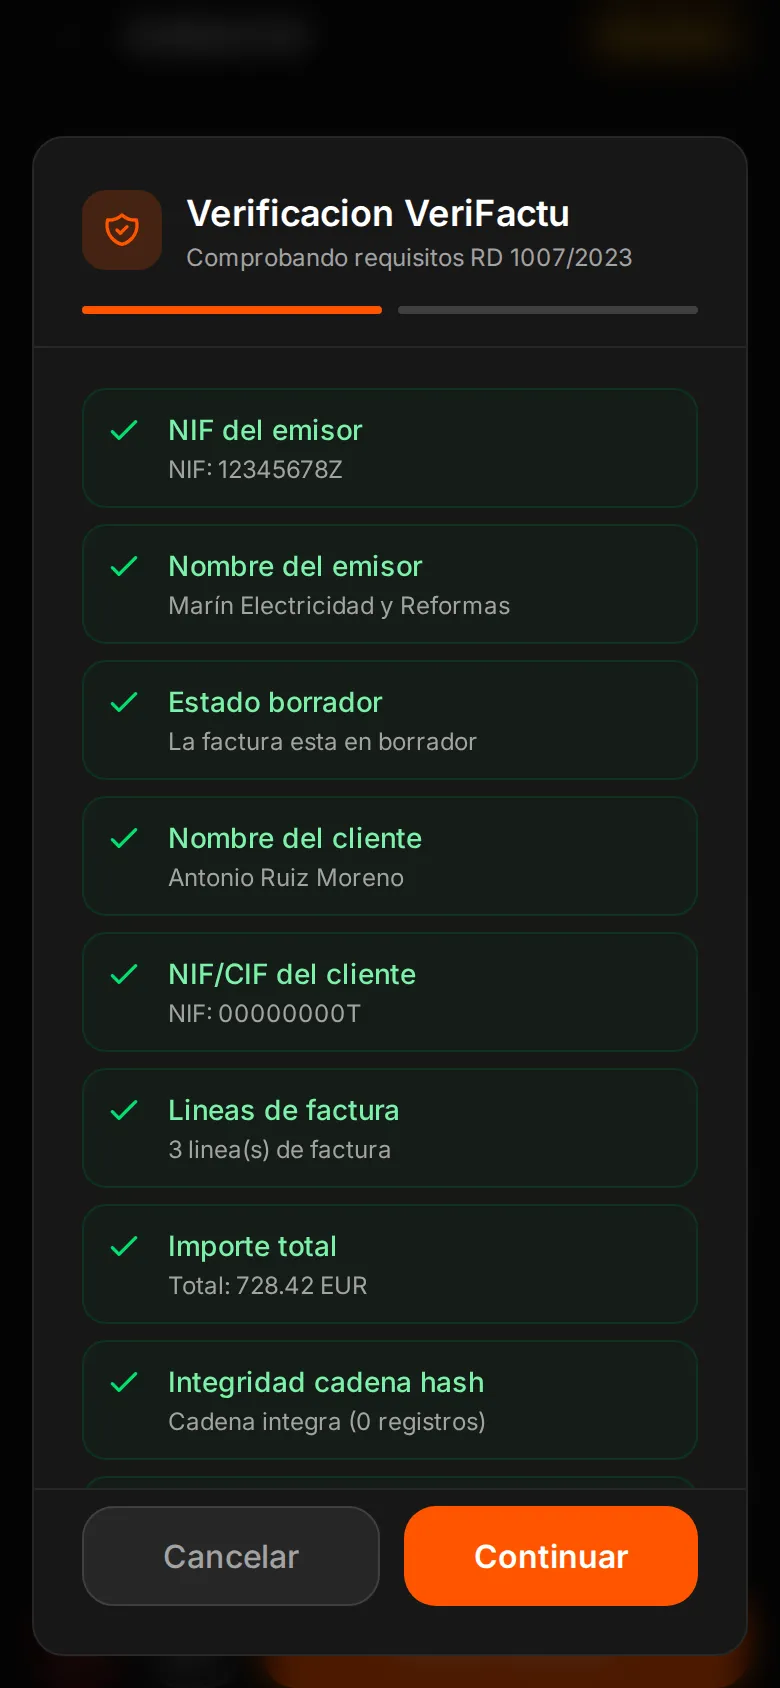
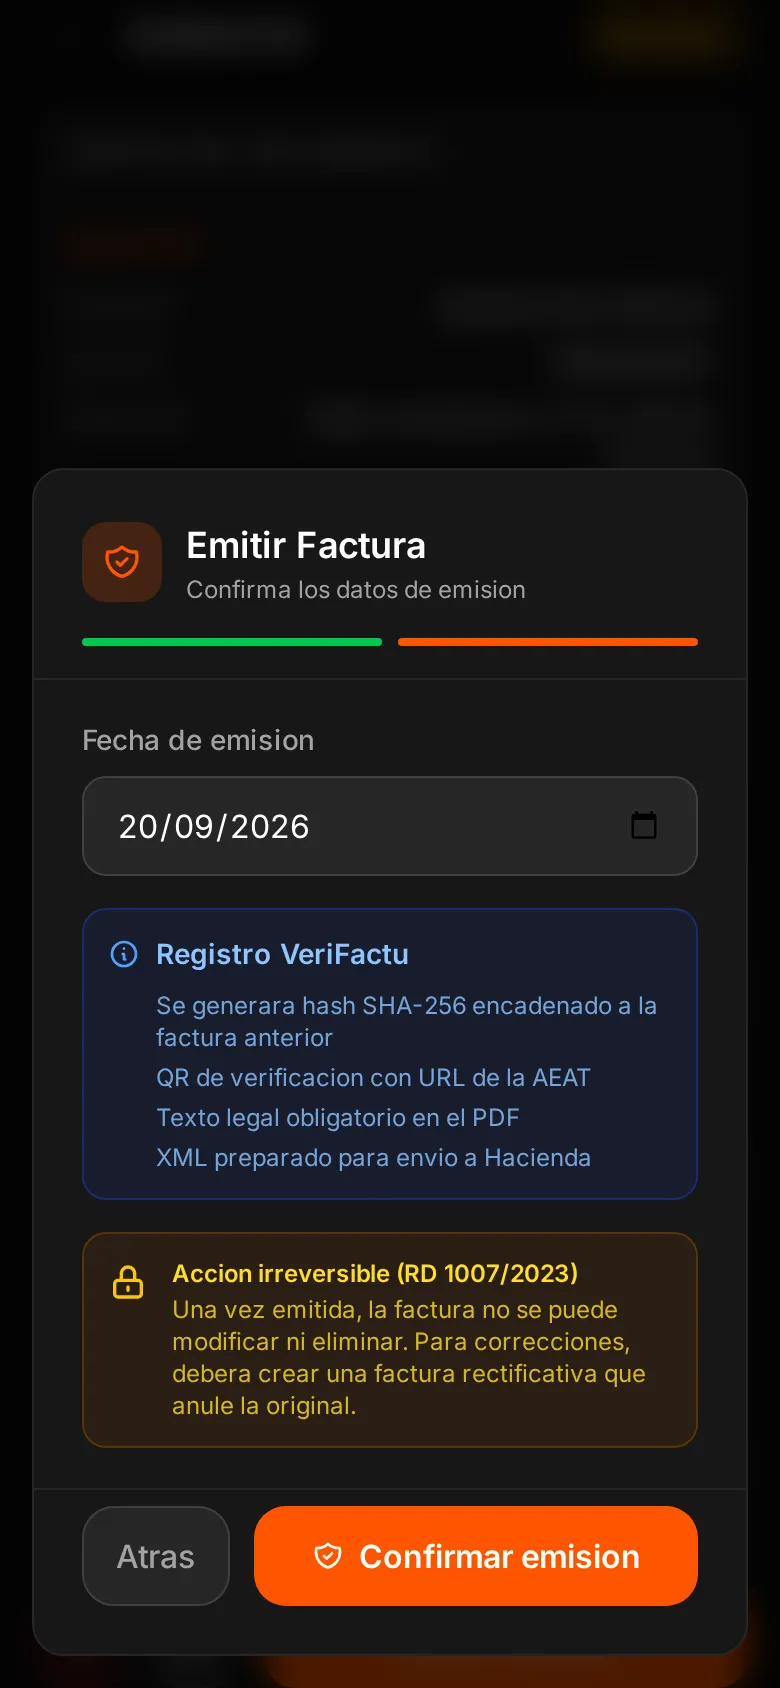
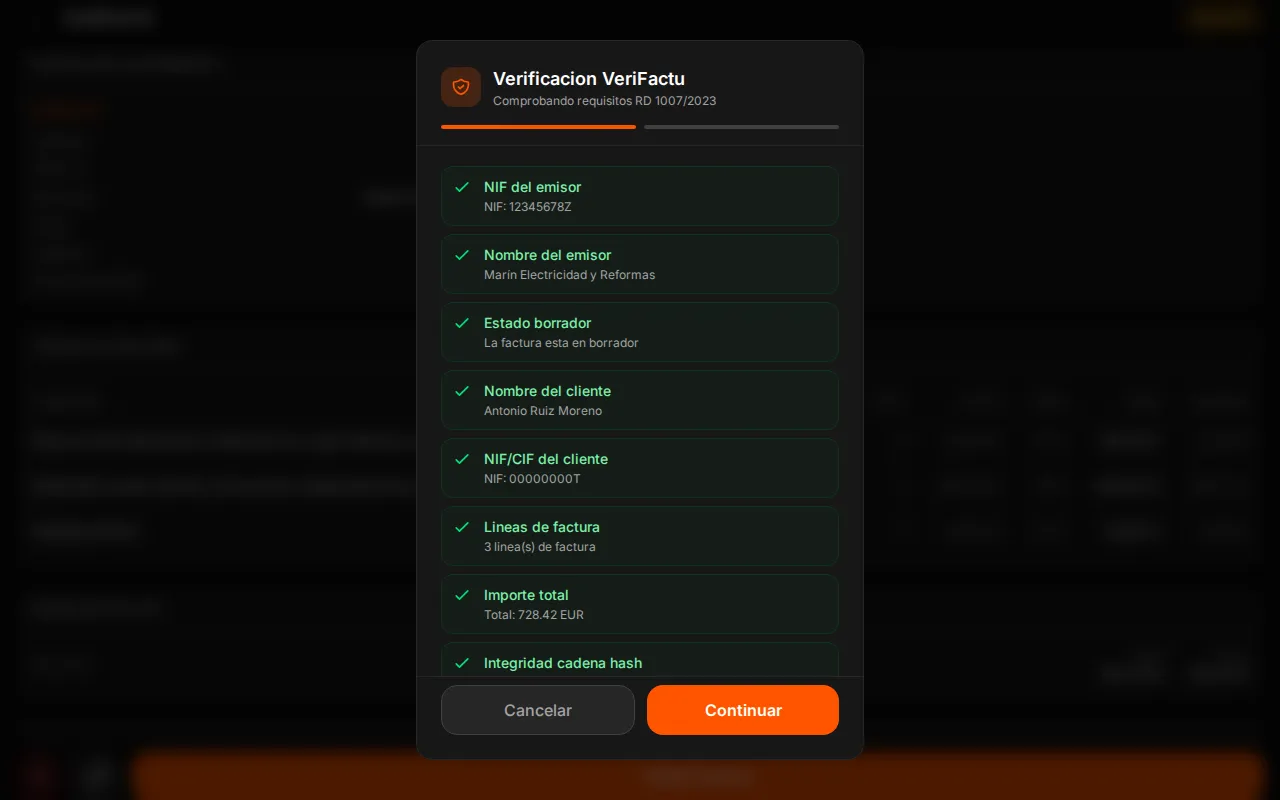
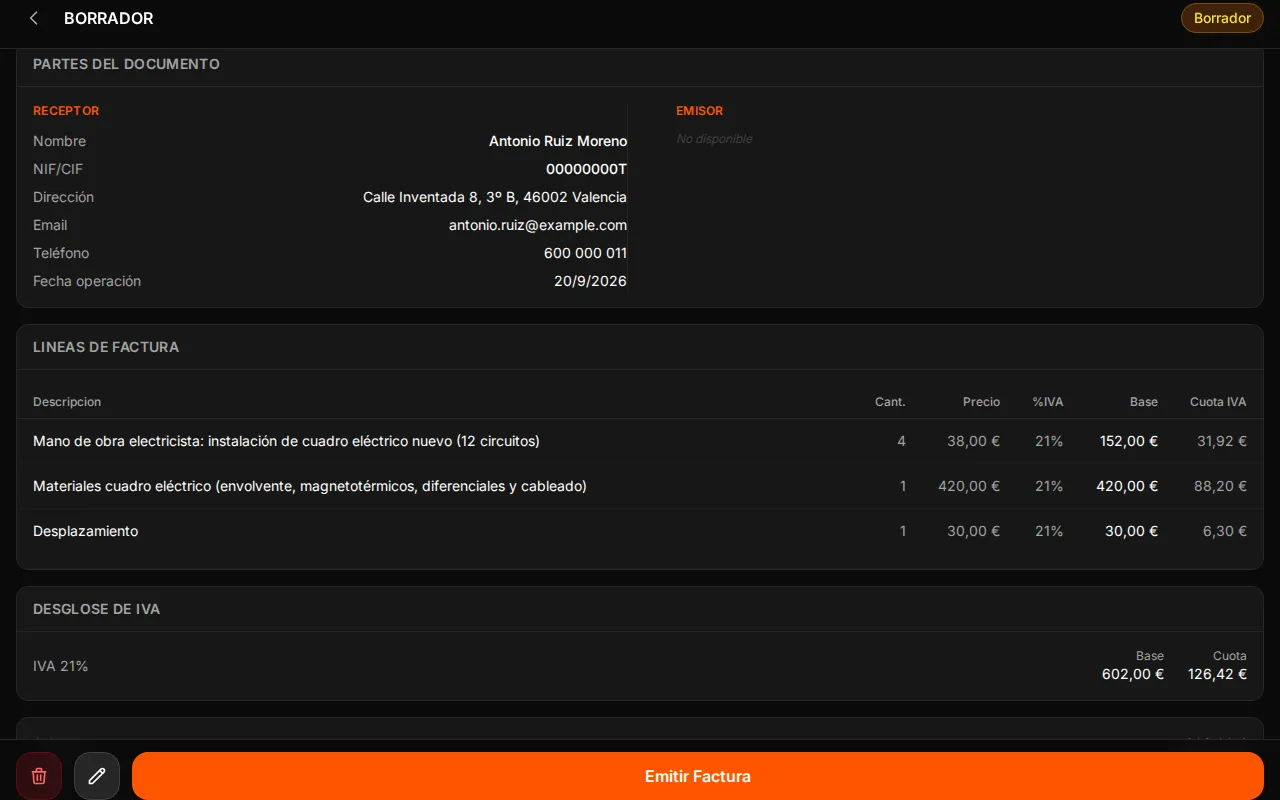
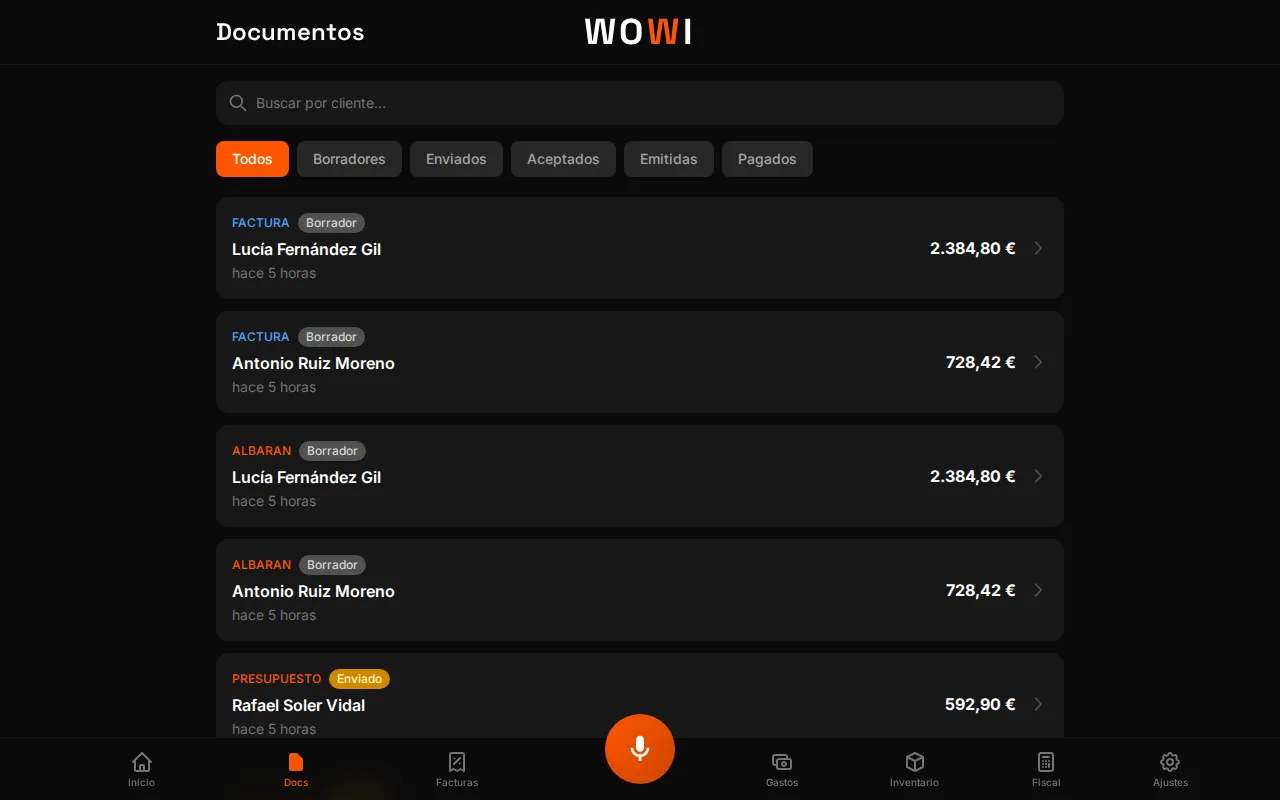
Antes de emitir, corregir es gratis. La factura nace como borrador (en las capturas, creado desde un albarán de la cuenta de demostración, con datos ficticios) y puedes editarla o eliminarla. Al pulsar «Emitir Factura», un diálogo revisa una lista de comprobaciones (NIF y nombre del emisor, datos del cliente, líneas, importe total, cadena de huellas, QR, texto legal). Después te pide confirmar la fecha y te avisa: una factura emitida no se puede modificar ni eliminar, y las correcciones se hacen con una factura rectificativa.
Si ya la has emitido:
- 1Abre la factura y pulsa «Rectificar».
- 2Escribe el motivo (es obligatorio) y confirma.
- 3WOWI crea y emite una rectificativa en la serie R, con su propio número correlativo y las líneas de la original en negativo. En el ejemplo: −2.168,00 € de base, −455,28 € de IVA y −2.623,28 € de total. El PDF se titula «Factura rectificativa» y lleva la referencia a la factura que rectifica y el motivo. La original queda intacta, enlazada desde la rectificativa.
- 4Emites la factura correcta (2.384,80 €) como una factura nueva. El flujo normal, desde el presupuesto, lo cuenta presupuesto, albarán, proforma y factura.
El registro VeriFactu de la rectificativa se genera con su propia huella encadenada y tipo R1. Y recuerda que en WOWI el envío a la AEAT es manual: la app te guía y puedes marcar el registro como enviado.
Lo que hoy no hace: la rectificativa de WOWI anula la factura completa. No permite rectificar solo una parte (por diferencias), ni elegir entre los tipos R1 a R5, ni entre sustitución y diferencias. Para un descuento posterior, un impago o cualquier caso que no sea «anulo y rehago», consúltalo antes con tu gestor. El resto de la función está en facturas con WOWI.
◆Errores frecuentes al rectificar
- ❌Borrar la factura, o editarla a mano y volver a emitirla con el mismo número.
- ❌Emitir otra factura «encima» sin anular la errónea: quedan dos facturas por la misma obra.
- ❌Poner la rectificativa en la serie de las facturas normales.
- ❌No identificar la factura que rectificas.
- ❌Dejar pasar los cuatro años.
- ❌Rectificar y olvidarte del IVA: devolver lo cobrado de más y regularizarlo en tu declaración.
- ❌Corregir a mano una factura emitida con un programa. Con carácter general, si facturas con un sistema informático toda la facturación debe ser informática: mira Excel y Word con VeriFactu.
◆Siguiente paso: que no haga falta rectificar
La mejor rectificativa es la que no tienes que hacer: revisa el NIF, el domicilio y el IVA en el borrador antes de emitir. Este artículo es información general, no asesoramiento: cómo regularizar el IVA en tu caso, decídelo con tu gestor.
Revisa cada factura antes de emitirla
Fuentes
- BOE — Real Decreto 1619/2012, Reglamento de facturación (art. 6, contenido y series; art. 15, facturas rectificativas)
- BOE — Ley 37/1992 del IVA (art. 80, modificación de la base imponible; art. 89, rectificación de cuotas)
- BOE — Real Decreto 1007/2023, Reglamento de sistemas informáticos de facturación (art. 8.2, inalterabilidad; art. 11, anulación)
- AEAT — Preguntas frecuentes VeriFactu: procedimientos de facturación (tipos R1 a R5, claves S e I, ejemplos)
- AEAT — Preguntas frecuentes VeriFactu: registros de facturación, anulación
- AEAT — Nota informativa sobre la ampliación del plazo de adaptación (1 de enero y 1 de julio de 2027)
Este artículo es informativo y no sustituye el asesoramiento fiscal o jurídico de un profesional. La normativa cambia: consulta siempre la fuente oficial (AEAT, BOE) o a tu gestor antes de tomar decisiones.
Conoce FacturaciónPreguntas frecuentes
No. Una factura emitida se mantiene con su número y se corrige con una factura rectificativa. Con un sistema informático de facturación, cualquier corrección o anulación se hace con registros adicionales y los datos originales quedan inalterables (RD 1007/2023, art. 8.2). Mientras la factura sea un borrador, sí puedes editarla.
Debes hacerlo en cuanto tengas constancia del error, siempre que no hayan pasado cuatro años desde que se devengó el impuesto o desde que se produjeron las circunstancias del art. 80 de la Ley del IVA (art. 15.3 del Reglamento de facturación y art. 89.Uno LIVA).
Sí. El Reglamento de facturación obliga a expedir las rectificativas en series específicas (art. 6.1.a), con numeración correlativa dentro de cada serie. Por eso tus facturas normales pueden ir en la serie F y las rectificativas en la R. Además, debe identificar la factura que corrige.
Las dos son válidas (art. 15.5). Por diferencias reflejas solo el importe que cambia, con su signo; por sustitución reflejas la factura tal como queda e indicas el importe rectificado. Elige la que permita tu programa y deje más claro qué cambia. Si dudas, pregunta a tu gestor.
Debes devolver al cliente las cuotas cobradas de más (art. 89.Cinco LIVA) y regularizar tu IVA: en la declaración del periodo en que rectificas o en las siguientes, hasta un año, o pidiendo la rectificación de la autoliquidación. Qué vía te conviene, consúltalo con tu gestor.
Se registra como un registro de alta más, con tipo de R1 a R5. En la modalidad VERI*FACTU esos registros se remiten a la AEAT. En WOWI el envío es manual: la app genera el registro con su huella encadenada, te guía y puedes marcar el registro como enviado.
Revisa tu factura antes de emitirla con WOWI
Dicta lo que has hecho y WOWI te lo deja en presupuesto, albarán o factura. Sin plantillas.
- Dictas con la voz, desde el móvil
- Presupuesto, albarán y factura en el mismo sitio
- Gratis para empezar, sin tarjeta
Sin tarjeta de crédito. Sin permanencia.
Sigue leyendo
Guía VeriFactu para autónomos 2026-2027: fechas, requisitos y cómo prepararte
VeriFactu será obligatorio para los autónomos antes del 1 de julio de 2027. Te explicamos qué exige a tu programa de facturación, qué no es y qué puedes hacer ahora con calma.
Cómo hacer una factura siendo autónomo: guía paso a paso con ejemplo
Datos obligatorios, IVA, cuándo lleva retención de IRPF y cómo numerarla. Todo lo que necesitas para hacer una factura correcta, con un ejemplo resuelto.
Diferencias entre presupuesto, albarán y factura, con ejemplos
El presupuesto es una oferta, el albarán prueba que entregaste y solo la factura es el justificante fiscal. Tabla comparativa, proforma, factura recapitulativa y un ejemplo con números.