IVA reformas 10 o 21: cuándo se aplica cada tipo en una obra
Una reforma lleva IVA del 10 % solo si se cumplen tres requisitos. Te explicamos cuáles, cómo comprobarlos con un árbol de decisión y qué hacer si te equivocaste, con ejemplos ficticios.
◆La regla: 21 % salvo que se cumplan tres requisitos
Lo buscas como «IVA reformas 10 o 21» y te salen respuestas a medias. Aquí va la regla completa, con la ley delante, un árbol de decisión y tres ejemplos con números.
El IVA general es del 21 % (art. 90.Uno de la Ley del IVA). El 10 % se aplica a las «ejecuciones de obra de renovación y reparación» en edificios o partes de ellos destinados a viviendas, y solo si se cumplen a la vez los tres requisitos del art. 91.Uno.2.10º:
- 1Destinatario: persona física que no actúa como empresario o profesional y usa la vivienda para su uso particular. También vale una comunidad de propietarios.
- 2Antigüedad: la construcción o rehabilitación de la vivienda terminó al menos dos años antes del inicio de las obras.
- 3Materiales: quien hace la obra no aporta materiales o, si los aporta, su coste no supera el 40 % de la base imponible (el importe sin IVA) de la operación.
Si falla uno solo, toda la obra va al 21 %. La AEAT incluye aquí las obras de «albañilería, fontanería, electricidad, pintura, carpintería, etc.».
◆Los tres requisitos, uno a uno
1. Quién es el cliente
La ley habla de «uso particular», no de vivienda habitual. Lo que excluye el 10 % es que la vivienda se destine al alquiler o a una actividad empresarial o profesional, aunque sea en parte (AEAT).
- ✅Particular que vive en la vivienda o la usa para sí: 10 % posible.
- ✅Comunidad de propietarios que contrata directamente: 10 % posible, con los mismos requisitos.
- ✅Vivienda asegurada donde contrata y paga el asegurado (o la comunidad): 10 % posible.
- ❌Propietario que alquila la vivienda y encarga la obra, o vivienda usada para un negocio: 21 %.
- ❌Aseguradora como destinataria de la factura: 21 %.
- ❌Subcontrata: tu destinatario es el contratista, una empresa, no el propietario. El requisito de destinatario no se cumple y tu factura no va al 10 % de este artículo. En obras para un promotor puede aplicar la inversión del sujeto pasivo (art. 84.Uno.2.º.f). Consúltalo con tu gestor.
2. La vivienda: uso y antigüedad
Los dos años se cuentan desde que terminó la construcción o rehabilitación hasta que empiezan las obras, no hasta que firmas el presupuesto. Un piso entregado hace 18 meses va al 21 %.
Un local, unas oficinas o una piscina no son vivienda (la AEAT lo dice de las piscinas): 21 %. Y el mantenimiento de instalaciones (calderas, ascensores, instalaciones eléctricas) no es ejecución de obra, según la AEAT: 21 %.
3. Los materiales: el límite del 40 %
Cuentan como materiales aportados los bienes que quedan incorporados al edificio (ladrillos, yeso, baldosas, sanitarios…), incluidas, según la AEAT, las actuaciones subcontratadas a terceros. No cuentan la maquinaria ni las herramientas. El 40 % se calcula sobre la base imponible, sin IVA, de toda la operación.
Ejemplos de la AEAT: una obra de 10.000 € con 3.000 € de materiales tributa toda al 10 %; con 5.000 € de materiales, toda al 21 %. Y no puedes trocear: no cabe facturar los materiales al 21 % y el servicio al 10 %.
Si el cliente compra los materiales por su cuenta, no los aportas tú y no cuentan para tu 40 %. Tiene que ser real: los compra y los paga él. Instalar calefacción, doble acristalamiento o equipos de telecomunicaciones suele superar el 40 % y va al 21 %, según la AEAT.
◆El árbol de decisión en cinco preguntas
Recórrelo antes de poner el tipo en el presupuesto:
- 1¿La obra es en una vivienda (no un local, una piscina ni un mantenimiento)? Si no: 21 %.
- 2¿El cliente es un particular que la usa para sí, o una comunidad de propietarios? Si es una empresa, un propietario que alquila, un uso profesional o una aseguradora como destinataria: 21 %.
- 3¿La construcción o rehabilitación terminó al menos dos años antes de empezar las obras? Si no: 21 %.
- 4¿Los materiales que aportas son el 40 % o menos de la base imponible de toda la obra? Si no: 21 % en toda la obra.
- 5¿Todo sí? Entonces 10 % en toda la obra, y guarda la prueba.
Aviso. Este árbol cubre las obras de renovación y reparación (art. 91.Uno.2.10º). Hay otros supuestos de 10 % para construcción o rehabilitación (contratos directos con un promotor, art. 91.Uno.3.1º, o rehabilitación global cuyo coste supere el 25 % del valor de la edificación sin el suelo, según la AEAT). Si tu obra encaja ahí, consúltalo con tu gestor.
◆Tres ejemplos con números (ficticios)
Ejemplos ficticios, con importes redondos para que se vean las cuentas:
| Caso | Base sin IVA | Materiales tuyos | % materiales | Tipo | IVA | Total |
|---|---|---|---|---|---|---|
| Baño de un piso de 1995, cliente particular | 4.500,00 € | 1.500,00 € | 33,3 % | 10 % | 450,00 € | 4.950,00 € |
| Cocina con muebles, encimera y electrodomésticos que pones tú | 12.000,00 € | 6.600,00 € | 55,0 % | 21 % | 2.520,00 € | 14.520,00 € |
| Reforma de un local comercial | 3.000,00 € | 600,00 € | 20,0 % | 21 % | 630,00 € | 3.630,00 € |
En la cocina, el cliente paga 1.320,00 € más de IVA que si fuera al 10 % (2.520,00 € frente a 1.200,00 €), porque los materiales que pones tú llegan al 55 % de la base. Si el cliente compra de verdad los muebles y los electrodomésticos a su nombre, en tu factura solo entra lo que pones tú y el porcentaje cambia. En el local da igual el porcentaje: no es una vivienda.
Sigue leyendoUn presupuesto de reforma completo, partida a partida, con el ejemplo de un bañoPresupuesto de reforma: cómo hacerlo, con ejemplo de un baño →◆Cómo reflejarlo en el presupuesto y en la factura
La AEAT lo dice sin rodeos: «En la factura se hará constar el coste de los materiales aportados o que se cumple el requisito de no exceder del 40% de la base imponible». En la práctica:
- ✅Separa mano de obra y materiales en líneas distintas, en el presupuesto y en la factura.
- ✅Escribe el tipo y por qué: «IVA 10 %: vivienda de uso particular, terminada hace más de 2 años, materiales por debajo del 40 % de la base».
- ✅Guarda las facturas de compra de los materiales: son tu prueba del 40 %.
- ✅Pide al cliente una declaración firmada.
El reglamento del IVA (art. 26) prevé que el uso particular, que el cliente no actúa como empresario o profesional y la antigüedad de dos años «podrán acreditarse mediante una declaración escrita firmada por el destinatario de las obras». Es una facultad, no un modelo oficial obligatorio (no hemos encontrado ninguno). Un ejemplo para adaptar:
«Yo, [nombre y apellidos], con NIF [NIF], declaro bajo mi responsabilidad que no actúo como empresario o profesional, que utilizo la vivienda situada en [dirección] para mi uso particular y que su construcción o rehabilitación concluyó hace más de dos años. Fecha y firma.»
La declaración habla del cliente y de la vivienda, no del 40 %, que sigue siendo cosa tuya. Y si el cliente falsea los datos, el reglamento prevé que responda solidariamente de la deuda (art. 26, con el art. 87.Uno de la ley).
◆El error que más se paga: aplicar el 10 % sin mirar los materiales
Es el error que más se paga porque no falla una línea: falla toda la base. En la cocina del ejemplo, son 1.320,00 € de IVA. Y lo caro viene después: si aplicaste el 10 % con un particular y no procedía, la ley no te deja rectificar al alza esa cuota cuando el destinatario no es empresario ni profesional, salvo por las causas del art. 80 (art. 89.Tres.1º). Consulta con tu gestor cómo regularizarlo: esa diferencia puede acabar saliendo de tu margen. Para saber cuánto te queda de verdad en cada obra, mira cómo calcular el beneficio real.
Cómo evitarlo:
- ✅Calcula el porcentaje de materiales antes de fijar el tipo y recalcúlalo si cambia la obra.
- ✅Desglosa el presupuesto y guarda las facturas de compra.
- ✅Pide la declaración firmada del cliente.
Si ya te equivocaste
Hay que rectificar cuando adviertas el error, siempre que no hayan pasado cuatro años desde el devengo (art. 89.Uno). Una factura emitida no se borra ni se edita: se corrige con una rectificativa, en su propia serie (art. 15 del Reglamento de facturación).
- ✅Pusiste el 21 % y correspondía el 10 %: rectificativa a la baja y devolución del exceso al cliente (art. 89.Cinco).
- ❌Pusiste el 10 % y correspondía el 21 %: con un cliente que no es empresario ni profesional no puedes rectificar al alza, salvo causas del art. 80. Con un cliente empresario, si corriges por tu cuenta y sin requerimiento previo, hay que presentar una declaración-liquidación rectificativa y pueden aplicarse recargo e intereses (art. 89.Cinco).
◆Cómo lo ves en WOWI: el tipo lo eliges tú
En la cuenta de demostración de WOWI (dictado emulado con texto, datos ficticios), el presupuesto de reforma de un baño lleva seleccionado el IVA del 10 % en el editor, que ofrece 0 %, 10 % y 21 %.
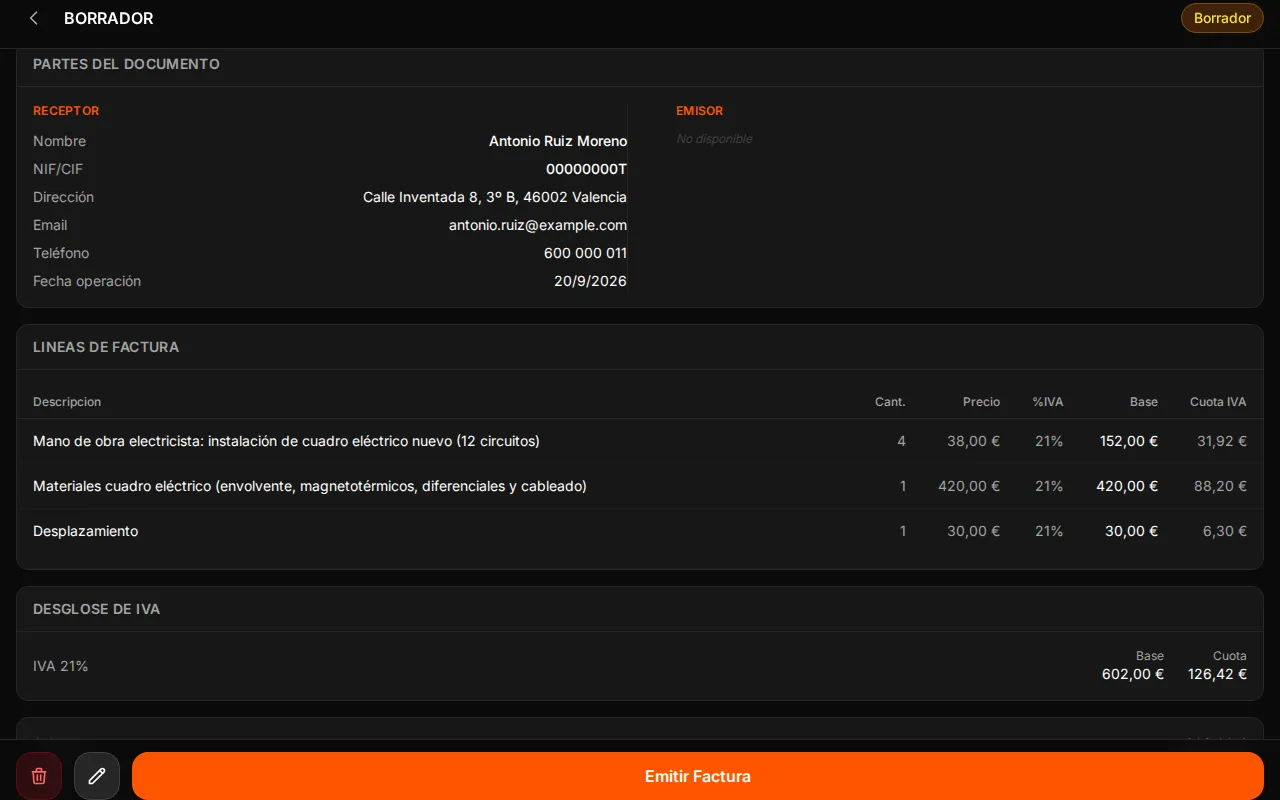
Para contrastar, el presupuesto de un cuadro eléctrico de la misma cuenta lleva el 21 %: 420,00 € de materiales sobre una base de 602,00 € son un 69,8 %, muy por encima del 40 %.
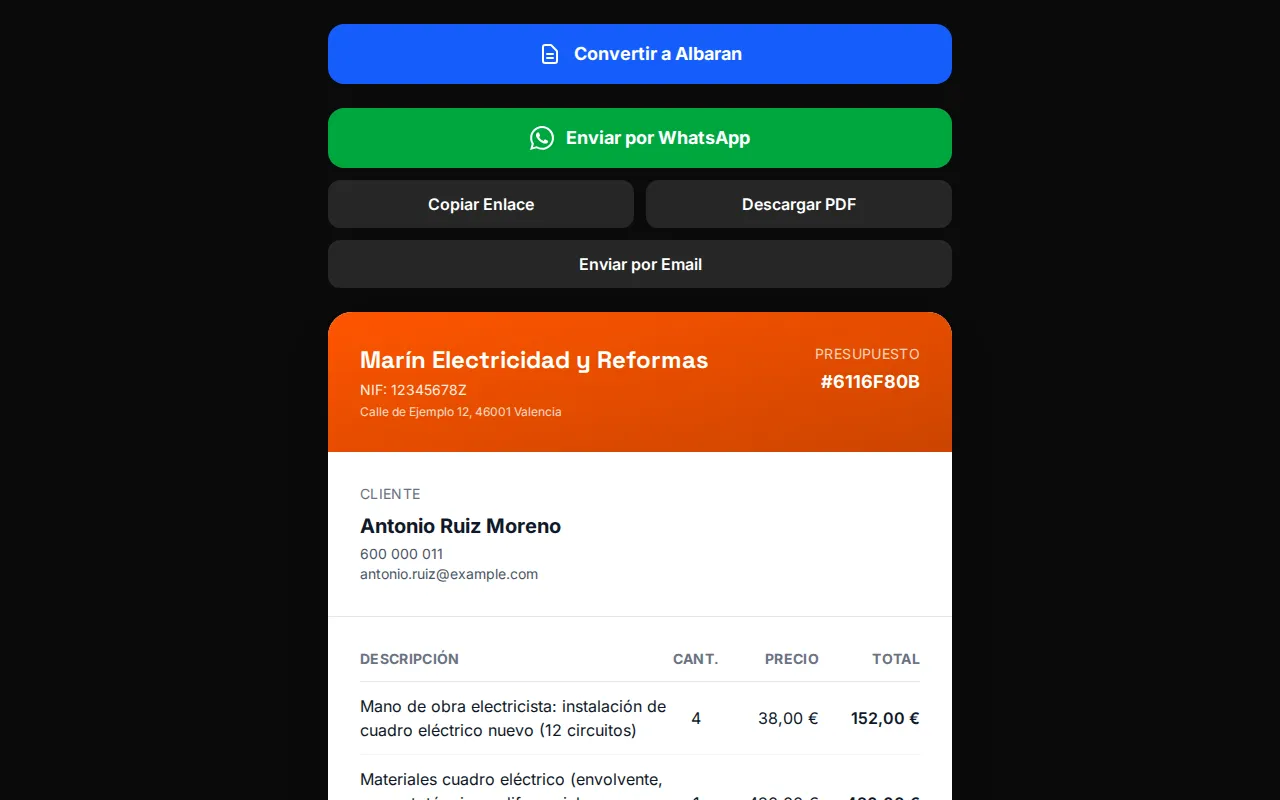
WOWI no comprueba por ti si tu obra cumple los requisitos del 10 %: el tipo lo eliges tú y el porcentaje de materiales lo calculas tú. Revisa el tipo en el editor antes de enviar el documento. Si trabajas en reformas, mira WOWI para reformas. El IVA que repercutes acaba en el modelo 303; para el detalle de cada factura, cómo hacer una factura correcta.
Elige el IVA y revisa tu presupuesto antes de enviarlo
◆Antes de poner el tipo
Antes de fijar el tipo, recorre las cinco preguntas y guarda la prueba: lo que no puedas demostrar, no lo des por hecho.
Aviso. Información general con datos a 20/09/2026; no es asesoramiento fiscal personalizado. Consulta a tu gestor antes de decidir el tipo en un caso concreto.
Fuentes
- BOE — Ley 37/1992 del IVA (arts. 84, 87, 89, 90 y 91.Uno.2.10º)
- BOE — Reglamento del IVA, Real Decreto 1624/1992 (art. 26, acreditación del tipo reducido)
- AEAT — ¿Qué tipo se aplica a las obras en viviendas? (obras de renovación o reparación)
- AEAT — Preguntas frecuentes sobre obras y reparaciones en inmuebles (actualizada el 26/03/2026)
- BOE — Real Decreto 1619/2012, Reglamento de facturación (art. 15, facturas rectificativas)
Este artículo es informativo y no sustituye el asesoramiento fiscal o jurídico de un profesional. La normativa cambia: consulta siempre la fuente oficial (AEAT, BOE) o a tu gestor antes de tomar decisiones.
WOWI para reformasPreguntas frecuentes
La ley habla de una vivienda que el cliente use para su uso particular, no de vivienda habitual. Lo que excluye el 10 % es que se destine al alquiler o a una actividad empresarial o profesional, aunque sea en parte (AEAT). Además, debe llevar al menos dos años terminada y tus materiales no pueden pasar del 40 % de la base.
Toda la obra tributa al 21 %, no solo el exceso. Y no puedes trocear la operación en materiales al 21 % y mano de obra al 10 % para forzar el tipo reducido. El 40 % se calcula sobre la base imponible, sin IVA, de toda la operación.
El reglamento del IVA (art. 26) admite una declaración escrita firmada por el cliente y dirigida a ti, en la que hace constar esas circunstancias bajo su responsabilidad. Es una facultad, no un modelo oficial obligatorio; guárdala con la factura. No cubre el 40 % de materiales: ese lo acreditas tú con tus facturas de compra.
El 21 %. Según la AEAT, el mantenimiento de instalaciones (calderas, ascensores, instalaciones eléctricas) no es ejecución de obra, así que no entra en el 10 % de renovación y reparación. Una reparación o renovación con obra sí puede entrar, si cumple los tres requisitos. Si dudas de dónde acaba el mantenimiento y empieza la reparación, consúltalo con tu gestor.
Tu destinatario es el contratista, una empresa, no el propietario. El requisito de destinatario particular no se cumple y tu factura iría al 21 %. En obras de construcción o rehabilitación para un promotor puede aplicar la inversión del sujeto pasivo. Hay matices: consúltalo con tu gestor.
Presupuesta con el IVA claro desde el móvil, gratis
Dicta lo que has hecho y WOWI te lo deja en presupuesto, albarán o factura. Sin plantillas.
- Dictas con la voz, desde el móvil
- Presupuesto, albarán y factura en el mismo sitio
- Gratis para empezar, sin tarjeta
Sin tarjeta de crédito. Sin permanencia.
Sigue leyendo
Presupuesto de reforma: cómo hacerlo, con ejemplo de un baño
Un presupuesto de reforma claro te protege de imprevistos y discusiones. Lo montamos partida a partida con un ejemplo ficticio de baño, con IVA, plazos y forma de pago.
Cómo hacer una factura siendo autónomo: guía paso a paso con ejemplo
Datos obligatorios, IVA, cuándo lleva retención de IRPF y cómo numerarla. Todo lo que necesitas para hacer una factura correcta, con un ejemplo resuelto.
Cuota de autonomos 2026: cuanto se paga y como reducirla
La cuota de autonomos en 2026 depende de tus ingresos reales. Te explicamos cuanto pagas segun tu tramo, como funciona la tarifa plana y que bonificaciones puedes aplicar.