Margen de una obra: cómo calcular el beneficio real de una reforma
La fórmula del margen real con ingresos sin IVA, materiales, tus horas, desplazamientos y costes fijos, con el ejemplo resuelto de una cocina y una lista para cerrar cada obra.
◆Cobrar una obra no es ganar dinero con ella
Cierras la reforma, el cliente paga y aun así no sabes si has ganado dinero. El material salió en tres tickets, las horas se alargaron y la furgoneta hizo más viajes de los que pensabas. Sin números, el margen de una obra se queda en una sensación.
Esta guía te da la fórmula del margen real (con horas, materiales y desplazamientos), un ejemplo resuelto con una cocina, señales de alarma y una lista de cierre. Las cifras del ejemplo son ficticias: sirven para ver el método, no como referencia de precios ni de márgenes del sector.
◆La fórmula del margen real
Beneficio real = ingresos sin IVA − costes directos − costes indirectos. El margen es ese beneficio dividido entre los ingresos sin IVA.
| Grupo | Qué entra |
|---|---|
| Ingresos sin IVA | Lo que has facturado por la obra, extras incluidos |
| Costes directos | Materiales, subcontratas, gastos de la obra (contenedor, tasas) y tus horas valoradas |
| Costes indirectos | Desplazamientos, herramienta y consumibles, y la parte de tus costes fijos que le toca a la obra (cuota de autónomos, seguros, furgoneta, gestoría) |
Tres aclaraciones que cambian el resultado:
- ▸El IVA no cuenta. No es un ingreso tuyo: en el modelo 303 declaras el IVA devengado (el que repercutes en tus facturas) y restas las cuotas soportadas deducibles (el de tus compras). Por eso los costes se cuentan sin IVA cuando ese IVA es deducible; si no lo es, es un coste más. El tipo que toca a una reforma lo tienes en ¿10 % o 21 %?.
- ▸Tus horas también son un coste. Si tu hora vale cero en la cuenta, cualquier obra parece rentable. Ponle precio: coste de tu hora = (sueldo que quieres sacar al mes + costes fijos del mes) ÷ horas facturables al mes.
- ▸Horas facturables no son horas trabajadas. Las visitas, los presupuestos, las compras y el papeleo también consumen tiempo. Divide entre las horas que de verdad puedes cobrar a obras.
Ejemplo ficticio de tu hora: sueldo objetivo de 2.400,00 € al mes más 1.200,00 € de costes fijos, entre 120 horas facturables: (2.400 + 1.200) ÷ 120 = 30 € por hora (20 € de sueldo y 10 € de estructura). Tu cuota real depende de tus ingresos: mira cuánto pagarás de cuota de autónomos en 2026.
◆Margen sobre la venta o recargo sobre el coste: no es lo mismo
Es una confusión fácil de cometer: sumar un 20 % al coste no deja un 20 % de margen.
| Sumas al coste un… | Ganas sobre lo que facturas… |
|---|---|
| 10 % | 9,1 % |
| 20 % | 16,7 % |
| 30 % | 23,1 % |
| 50 % | 33,3 % |
Para calcular el precio desde el margen que quieres, divide: precio = coste ÷ (1 − margen). Ejemplo ficticio: un material que te cuesta 350,00 € y un margen del 20 % sobre la venta dan 350 ÷ 0,80 = 437,50 €. Para ganar un 20 % sobre la venta hay que sumar un 25 % al coste; para un 30 %, un 42,9 %.
No existe un porcentaje correcto para todos: depende de tus costes, tu zona y tu cliente. Elige uno de los dos métodos (recargo o margen) y úsalo siempre igual. La misma cuenta aplicada a los materiales de un presupuesto eléctrico está en cómo hacer un presupuesto de electricidad.
◆Ejemplo resuelto: una cocina de 10 m²
Ejemplo ficticio. Reforma de una cocina de 10 m² para un particular. Primero, lo que cobras (presupuesto sin IVA, que va aparte):
| Partida | Importe |
|---|---|
| Demolición de alicatado y suelo, y retirada de escombros | 850,00 € |
| Fontanería y desagües | 900,00 € |
| Electricidad de la cocina | 1.150,00 € |
| Alicatado de paredes y suelo (28 m²) | 2.600,00 € |
| Muebles, encimera y montaje | 5.200,00 € |
| Pintura de techo y paredes | 500,00 € |
| Total sin IVA | 11.200,00 € |
Ahora, lo que la obra cuesta de verdad. Tu hora, a 20 € de sueldo objetivo más 10 € de costes fijos repartidos. Previsto frente a real:
| Concepto | Previsto | Real | Diferencia |
|---|---|---|---|
| Ingresos sin IVA | 11.200,00 € | 11.200,00 € | 0,00 € |
| Materiales | 5.000,00 € | 5.330,00 € | +330,00 € |
| Subcontrata (montaje de muebles) | 450,00 € | 450,00 € | 0,00 € |
| Contenedor y tasas | 150,00 € | 180,00 € | +30,00 € |
| Tus horas a 20 € (110 h previstas, 128 h reales) | 2.200,00 € | 2.560,00 € | +360,00 € |
| Desplazamientos a 10 € por viaje (18 previstos, 22 reales) | 180,00 € | 220,00 € | +40,00 € |
| Costes fijos repartidos a 10 € por hora | 1.100,00 € | 1.280,00 € | +180,00 € |
| Costes totales | 9.080,00 € | 10.020,00 € | +940,00 € |
| Beneficio real | 2.120,00 € | 1.180,00 € | −940,00 € |
| Margen sobre ingresos | 18,9 % | 10,5 % | −8,4 puntos |
Cómo leerlo: cobraste lo pactado y aun así el beneficio bajó 940,00 €. La pared del fondo tenía humedad: 18 horas más (360,00 € de tu hora y 180,00 € de costes fijos), 330,00 € más de material (impermeabilizante y azulejo de reposición) y algún viaje y tasa extra.
Otra lectura: antes de pagarte a ti y a tu estructura quedaron 5.020,00 € (el 44,8 %). Parece mucho, pero ahí dentro van 128 horas a 30 € (3.840,00 €). Sobran 1.180,00 €.
¿Qué habría hecho falta? Supón que tu objetivo era un 15 % (es un número de ejemplo, no una referencia del sector). Con los costes reales, el precio habría sido 10.020 ÷ 0,85 = 11.788,24 €: 588,24 € más de lo que cobraste. Esa diferencia se cubre con un margen para imprevistos o con extras bien cobrados.
Sigue leyendoUn presupuesto de reforma completo, partida a partida, con el ejemplo de un bañoPresupuesto de reforma: cómo hacerlo, con ejemplo de un baño →◆Dónde se escapa el margen: materiales, horas, desplazamientos e imprevistos
Cada euro que se va lo hace por uno de estos cuatro sitios:
- ▸Materiales. Guarda el ticket de cada compra con el nombre de la obra. Cuenta también las roturas y las compras de última hora, y no cargues a una obra lo que sobra y vuelve al almacén.
- ▸Horas. Apunta las horas reales por partida, aunque sea en las notas del móvil. Sin ese dato, tu siguiente presupuesto repetirá el error. Las visitas y los presupuestos que no se aceptan también cuestan tiempo.
- ▸Desplazamientos. Agrupa las compras en un solo viaje y cuenta el combustible, los peajes y el tiempo de conducir.
- ▸Imprevistos. Si pactas un precio cerrado (ajuste alzado) sobre un plano o una descripción acordada con el cliente, el Código Civil (art. 1593) en principio no te deja pedir más porque suban los jornales o los materiales, salvo cambios en ese plano que aumenten la obra y que el propietario autorice. Escribe en el presupuesto qué cambios se cobran aparte y pide la autorización por escrito: tienes el paso a paso en trabajos extra en una reforma.
Y no confundas coste con gasto deducible: que algo cuente como coste de la obra no significa que se pueda deducir. Tienes ejemplos en qué gastos puede deducirse un electricista.
◆Señales de alarma y checklist de cierre de obra
Señales de que una obra te cuesta dinero:
- ▸Cierras obras y no sabes cuánto has ganado con cada una.
- ▸Casi siempre te pasas de las horas que presupuestaste.
- ▸Compras el material en varios viajes o dos veces lo mismo.
- ▸Los extras se pactan de palabra y no se facturan.
- ▸Tus presupuestos son una línea con un total: no sabes qué partida falla.
- ▸Tienes tickets sueltos y no sabes de qué obra son.
Checklist de cierre, el mismo día que terminas:
- 1Suma los tickets y facturas de materiales de la obra (sin IVA, si el IVA es deducible).
- 2Apunta las horas reales y compáralas con las presupuestadas.
- 3Suma desplazamientos, contenedor, tasas y subcontratas.
- 4Aplica tu coste por hora y reparte los costes fijos.
- 5Compara con el presupuesto, partida a partida.
- 6Anota qué falló y qué cambias en el siguiente presupuesto: horas, recargo, exclusiones.
- 7Comprueba que has facturado todo, extras incluidos, y que has cobrado.
Consejo. Usa la tabla del ejemplo como plantilla en una hoja de cálculo: rellena «Previsto» al presupuestar y «Real» al cerrar.
◆Cómo te ayuda WOWI (y qué no hace)
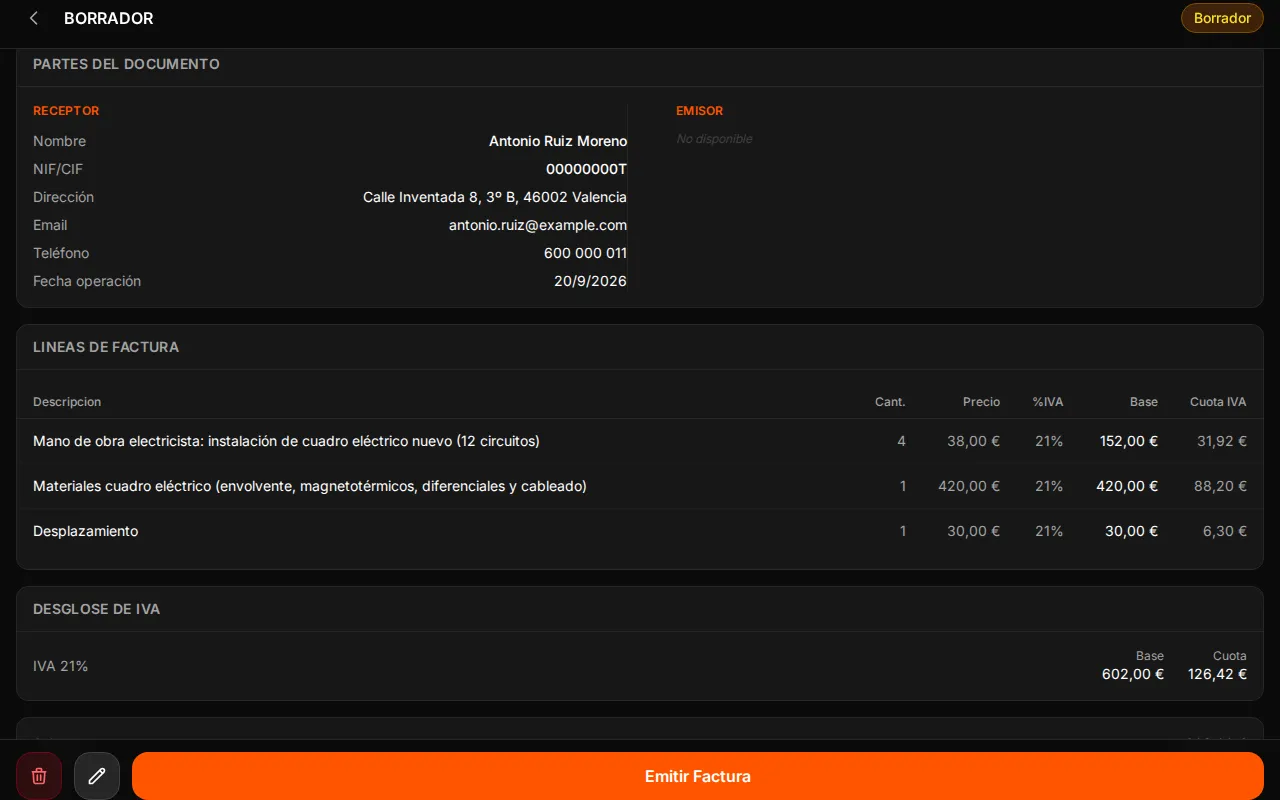
WOWI no calcula el margen de cada obra por ti: no hay un informe de margen por obra. Lo que sí hace es tener ordenados los tres datos de la cuenta. Las capturas son de la cuenta de demostración, con datos ficticios.
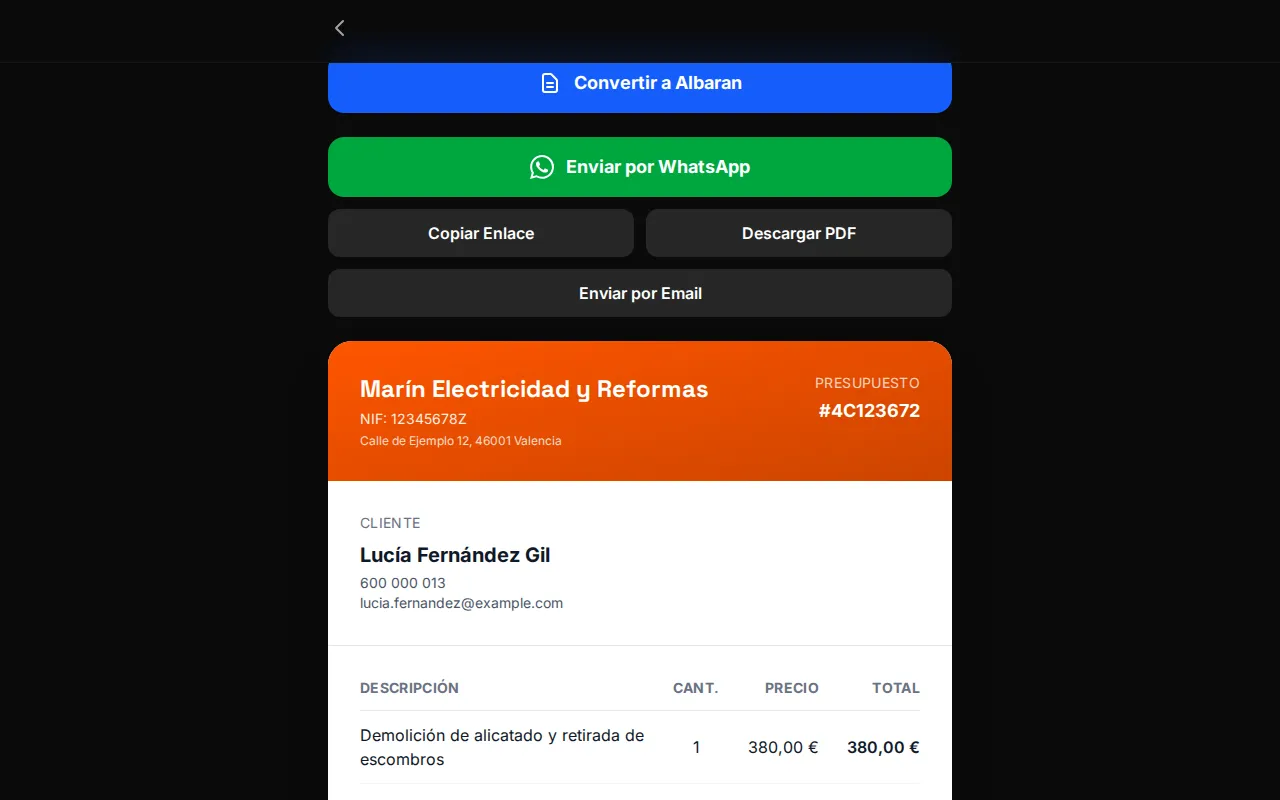
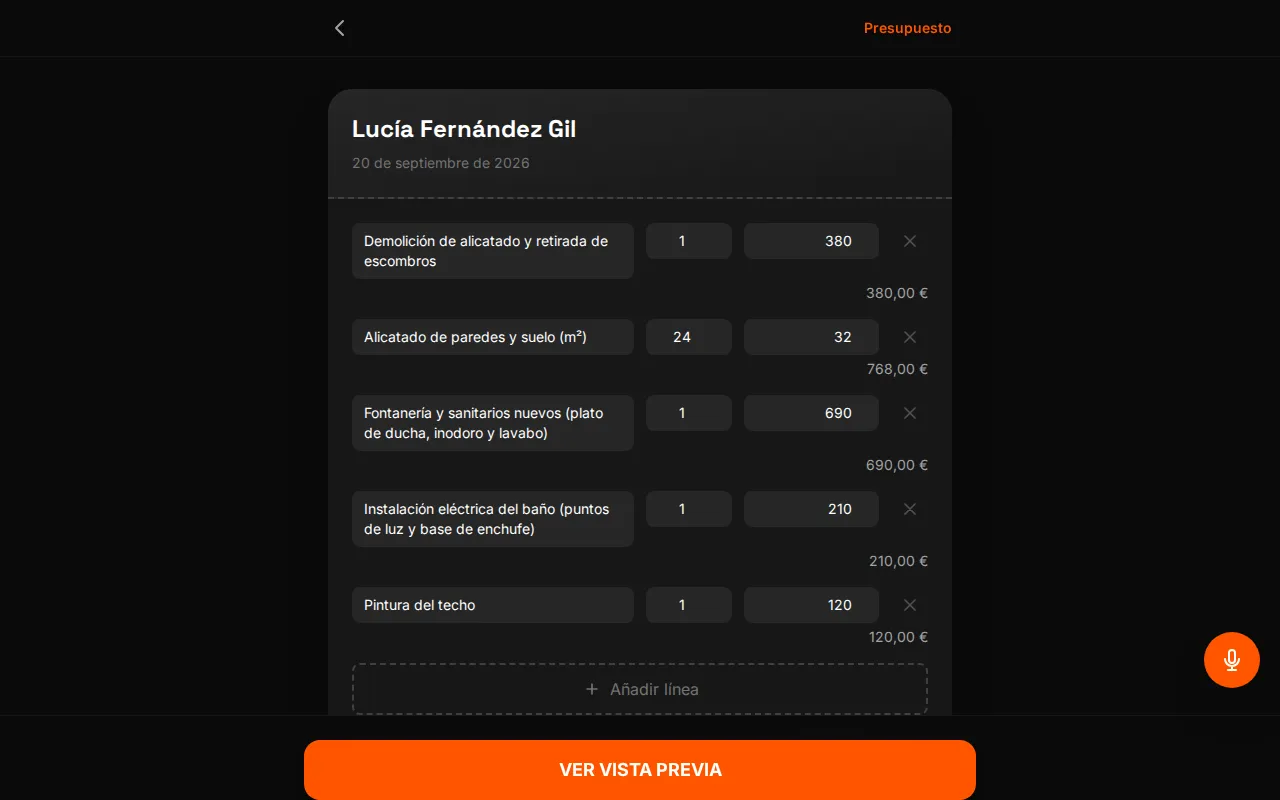
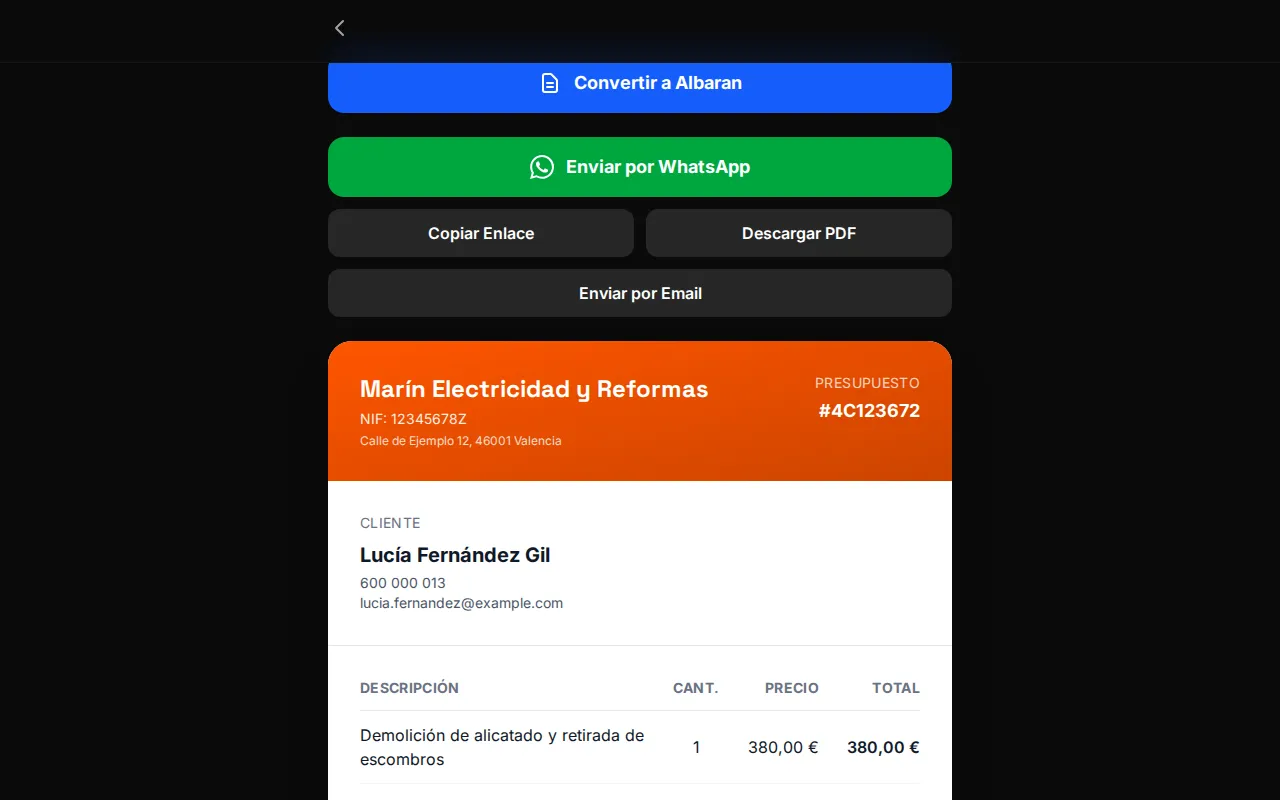
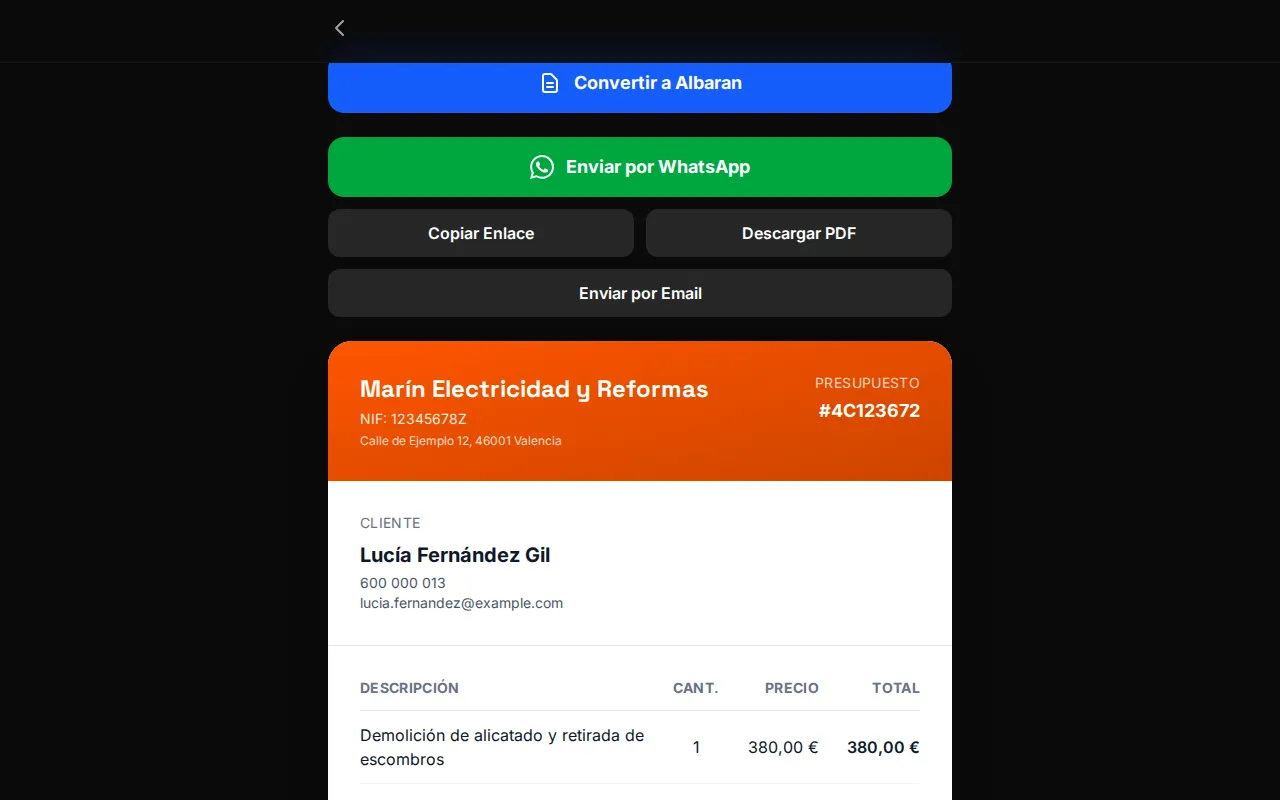
Lo que cobras. El presupuesto con partidas: cada línea con cantidad y precio, y el subtotal, el IVA y el total. Lo conviertes en albarán y en factura sin volver a escribirlo. Aquí, un presupuesto de reforma de un baño con cinco partidas a IVA 10 %.
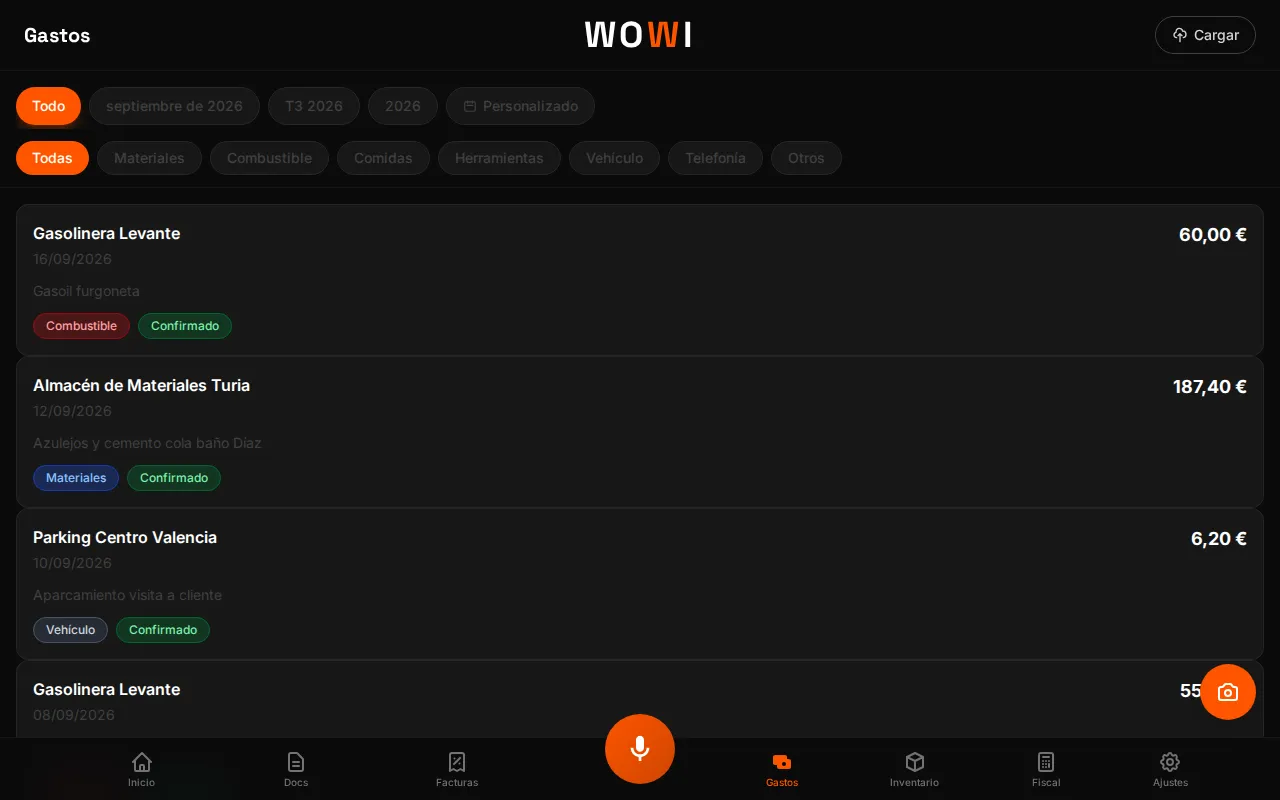
Lo que gastas. Cada gasto se registra con foto del ticket y queda con proveedor, fecha, base sin IVA, IVA, categoría y descripción. La lista se filtra por periodo y por categoría (materiales, combustible, herramientas…). Los gastos no llevan un campo de «obra»: escribe en la descripción el nombre de la obra o del cliente y te ahorrarás tiempo al sumar.
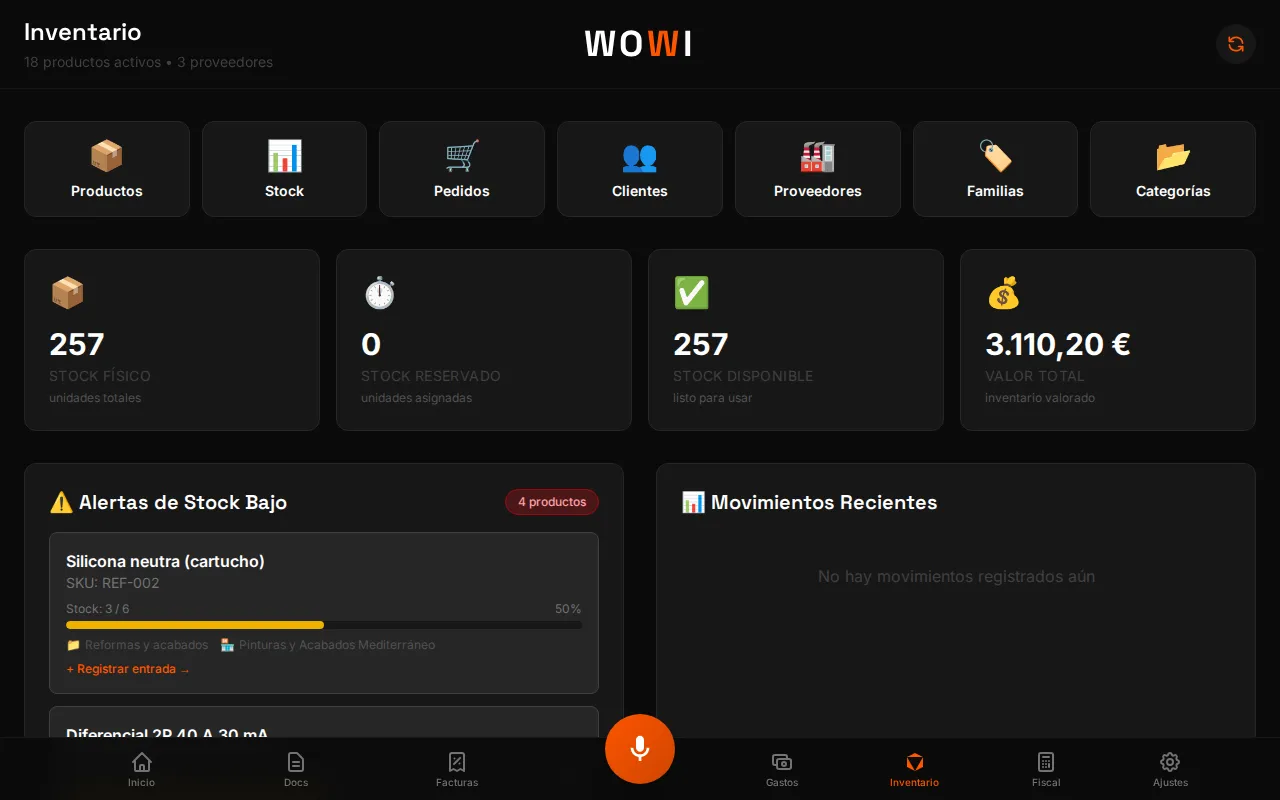
Lo que tienes en el almacén. El panel de inventario muestra el stock físico, el reservado y el disponible, el valor total del inventario y avisa de los productos por debajo del mínimo. Si compras material para varias obras a la vez, saber qué queda te ayuda a repartir el coste de cada una.
Gastos e inventario necesitan conexión. Hay plan gratuito para probarlo; los planes de pago añaden más documentos y funciones, y el control de stock depende del plan. El resto del flujo para tu oficio está en WOWI para reformas.
Ten a mano presupuesto, gastos y stock
◆Siguiente paso: calcula tu última obra
Coge la última obra que cerraste y haz la tabla del ejemplo con tus datos: ingresos sin IVA, costes por partida, horas reales y tu coste por hora. Y para cobrar bien lo que has calculado, conviene facturar la obra por fases. Este artículo es información general, no asesoramiento fiscal: consulta tu caso con tu gestor.
Sigue leyendoSeñal, anticipos y certificaciones: cómo facturar una obra por fases sin equivocarte con el IVACómo facturar anticipos de obra y pagos parciales, con ejemplo →Fuentes
Este artículo es informativo y no sustituye el asesoramiento fiscal o jurídico de un profesional. La normativa cambia: consulta siempre la fuente oficial (AEAT, BOE) o a tu gestor antes de tomar decisiones.
WOWI para reformasPreguntas frecuentes
Restas a los ingresos sin IVA los costes directos (materiales, subcontratas, gastos de la obra y tus horas valoradas) y los indirectos (desplazamientos, herramienta y tu parte de costes fijos). El resultado es el beneficio; dividido entre los ingresos sin IVA, el margen. Calcúlalo al presupuestar (previsto) y al cerrar la obra (real).
El recargo se calcula sobre el coste; el margen, sobre el precio de venta. Sumar un 20 % al coste deja un margen del 16,7 %. Para ganar un 20 % sobre la venta hay que sumar un 25 %. Elige uno de los dos métodos y úsalo siempre igual.
No hay un porcentaje válido para todos: depende de tus costes, tu zona, el tipo de obra y tu cliente. No damos porcentajes «del sector» porque no tenemos una fuente fiable. Calcula el de tus últimas obras y fija tu objetivo con esos datos.
No. El IVA que repercutes en tus facturas no es un ingreso tuyo y el de tus compras no es un coste cuando puedes deducirlo: en el modelo 303 se declara el IVA devengado y se restan las cuotas soportadas deducibles. Si un IVA soportado no es deducible, sí es un coste más. Consulta tu caso con tu gestor.
Sí, si quieres saber si la obra te paga. Con tus horas a cero, cualquier obra parece rentable y el beneficio que ves es en realidad tu sueldo. Calcula el coste de tu hora con tu sueldo objetivo y tus costes fijos, y compara el resultado con lo que te queda.
No calcula un margen por obra de forma automática. Te da los datos ordenados: presupuestos con partidas, gastos con base sin IVA, IVA y categoría, e inventario con su valor. Con ellos haces la cuenta en una hoja de cálculo. Los gastos y el inventario necesitan conexión.
Ordena presupuestos, gastos y stock en WOWI
Dicta lo que has hecho y WOWI te lo deja en presupuesto, albarán o factura. Sin plantillas.
- Dictas con la voz, desde el móvil
- Presupuesto, albarán y factura en el mismo sitio
- Gratis para empezar, sin tarjeta
Sin tarjeta de crédito. Sin permanencia.
Sigue leyendo
Presupuesto de reforma: cómo hacerlo, con ejemplo de un baño
Un presupuesto de reforma claro te protege de imprevistos y discusiones. Lo montamos partida a partida con un ejemplo ficticio de baño, con IVA, plazos y forma de pago.
Cómo facturar anticipos de obra y pagos parciales, con ejemplo
El IVA de un anticipo se devenga al cobrar, no al terminar. Te explicamos qué factura toca en cada pago de una obra, cómo cuadra la final y qué riesgos tiene el tipo de IVA, con un ejemplo ficticio.
Trabajos extra en una reforma: cómo presupuestarlos, que el cliente los acepte y cobrarlos
El «ya que estás» y lo que aparece al abrir: cómo valorar cada extra, que el cliente lo acepte por escrito antes de hacerlo, cómo afecta al IVA del 10 % y cómo cobrarlo, con un ejemplo resuelto.