Gastos deducibles de un electricista autónomo en 2026: qué entra, qué se discute y cómo justificarlo
Herramientas, EPI, furgoneta, móvil, cuota de autónomos… ¿qué puede deducirse un electricista y qué suele discutir Hacienda? Con un ejemplo trimestral resuelto y cómo justificarlo.
◆Lo que compras para trabajar no siempre se resta entero
Vuelves del almacén con el cable, los magnetotérmicos y un ticket de gasoil arrugado en el bolsillo. Al cerrar el trimestre llega la pregunta: ¿qué puedo restar y qué me van a discutir?
Esta guía responde con los gastos deducibles de un electricista autónomo: los que casi nunca dan problemas (material, herramientas, cuota de autónomos), los que suelen discutirse (la furgoneta, las comidas, la casa) y un ejemplo con números de un trimestre. Hablamos de estimación directa, que es lo habitual en tu oficio.
Aviso. Es información general, no asesoramiento personalizado: tu caso depende de tu situación y de lo que te diga tu gestor. Los importes del ejemplo son ficticios.
◆Las tres condiciones para que un gasto cuente
La AEAT lo resume así: para que un gasto sea deducible tiene que estar «vinculado a la actividad» y, además, «registrado», «correctamente imputado y convenientemente justificado». Traducido a tu día a día:
- 1Vinculado a tu trabajo. Sirve para instalar, reparar o gestionar tu negocio. Lo de casa y el ocio se queda fuera.
- 2Registrado. Anotado en tus libros o en tu app, en el periodo al que corresponde.
- 3Justificado. Con el documento en la mano: factura o, en compras pequeñas, el ticket, que legalmente es una factura simplificada.
Con el IVA hay un escalón más. Para restarlo en el modelo 303, el documento tiene que llevar tu NIF, tu domicilio y la cuota de IVA por separado. Un ticket sin tus datos suele bastar para justificar el gasto en el IRPF, pero no te da el IVA. Por eso, cuando compres material o eches gasoil, pide la factura a tu nombre.
Para la visión general de cualquier autónomo, mira la lista completa de gastos deducibles. Aquí, lo tuyo.
◆Gastos de un electricista, bloque a bloque
No hay una lista cerrada: vale lo que cumpla las tres condiciones. Estos son los bloques habituales:
| Bloque | Qué incluye | Lo que conviene saber |
|---|---|---|
| Material y consumibles | Cable, tubo, mecanismos, protecciones, bridas | Con factura a tu nombre; el IVA va al modelo 303 |
| Herramientas y equipos | Taladros, medidores, comprobadores, escaleras | Lo caro se amortiza; lo barato y fungible (puntas, discos) es gasto corriente |
| Ropa de trabajo y EPI | Guantes, calzado de seguridad, gafas, casco | Encaja lo específico del trabajo; la ropa de calle, no |
| Formación | Cursos de actualización, prevención de riesgos | Ligada a tu actividad, con factura y programa |
| Teléfono e internet | Línea móvil, datos | Solo la parte de uso profesional; la AEAT no fija un porcentaje |
| Cuota de autónomos | Cuota mensual del RETA | Deducible: la AEAT la recoge entre los gastos del titular |
| Servicios del negocio | Gestoría, software, publicidad, seguro de responsabilidad civil | Deducibles con factura; separa lo profesional de lo personal |
Sobre las herramientas: si son nuevas y cuestan 300 € o menos por unidad, puedes deducirlas enteras el año de compra (libertad de amortización de bienes de escaso valor, con un límite conjunto de 25.000 € al año). Una pinza de 250 € entra ahí. Por encima de 300 €, se amortizan: la tabla simplificada de la AEAT fija para «útiles y herramientas» un coeficiente máximo del 30 % anual (8 años). La cuota de autónomos depende de tus ingresos reales: mírala en la guía de la cuota de autónomos 2026.
La AEAT no publica listas específicas de «ropa de trabajo» ni de «formación»: se rigen por la regla general. Ante la duda, consúltalo antes de deducirlo.
◆La furgoneta: el gasto que más se discute
La furgoneta (gasoil, peajes, reparaciones, seguro, ITV) es lo que más se revisa, porque hay dos reglas: una para el IVA y otra para el IRPF.
En el IVA: presunción del 50 %
La Ley del IVA (art. 95) solo deja deducir las cuotas de bienes afectos «directa y exclusivamente» a la actividad. Para turismos y vehículos mixtos presume que solo el 50 % se usa en el negocio, y esa proporción se aplica también al combustible, los peajes, el aparcamiento y las reparaciones. Es una presunción: tú puedes probar un uso mayor y la Administración, uno menor.
El 100 % se presume, entre otros, para los vehículos mixtos «utilizados en el transporte de mercancías». En su consulta V2064-18, sobre la furgoneta de un empresario de instalaciones eléctricas y de fontanería, la DGT dijo que esa excepción no alcanza a los vehículos que se usan para llevar personal, herramientas y utensilios de la actividad, y le aplicó el 50 %.
Consejo. Mira la categoría de tu vehículo en la ficha técnica: la Ley de Tráfico distingue turismo, vehículo mixto adaptable y camión, pero no define «furgoneta». Si es un furgón de carga que no es turismo ni mixto, no rige la presunción del 50 %, pero sigue haciendo falta afectación directa y exclusiva, y poder probarla. Cómo lo trata la AEAT no lo hemos podido confirmar: pregúntaselo a tu gestor.
En el IRPF: no hay un 50 % por defecto
El art. 22 del Reglamento del IRPF considera afectos solo los elementos que usas para la actividad. Si el vehículo sirve también para tu vida privada, en general no cuenta como afecto, salvo que ese uso sea accesorio y notoriamente irrelevante. Lo que más ayuda a defenderlo:
- ▸Una furgoneta solo para trabajo y otro coche para la familia.
- ▸Un cuaderno de ruta con fecha, cliente y kilómetros.
- ▸Facturas de combustible a tu nombre y el albarán de cada obra.
◆Otros gastos que suelen discutirse
Además de la furgoneta, hay tres gastos que se apuntan con alegría y que más se revisan.
Comidas
Tu propia manutención es deducible si se hace en el desarrollo de la actividad, en un establecimiento de restauración u hostelería y se paga con un medio electrónico (tarjeta, bizum, transferencia; el efectivo no vale). Hay un tope diario: 26,67 € si no pernoctas en un municipio distinto del de tu lugar de trabajo habitual y del de tu residencia, y 53,34 € si pernoctas. Lo que exceda no se deduce. Las comidas con la familia no entran; las atenciones a clientes tienen su propio tope, el 1 % del importe neto de la cifra de negocios.
La casa como oficina o almacén
Si afectas parte de tu vivienda habitual a la actividad, deduces sus suministros (agua, gas, luz, teléfono, internet) solo en el porcentaje que resulte de aplicar el 30 % a la proporción de metros cuadrados dedicados a la actividad, salvo que pruebes otro. Ejemplo: 10 m² de una casa de 100 m² son el 10 %, y el 30 % de ese 10 % es el 3 % de los suministros. Los de un local o taller propio no tienen ese 30 %.
Multas, gastos personales y seguro de salud
Las multas y sanciones no son deducibles, ni la ropa de calle, ni el recibo de la luz de tu casa entero. Un seguro de salud sí, con un tope de 500 € por persona (1.500 € con discapacidad) para ti, tu cónyuge y tus hijos menores de 25 años que convivan contigo.
◆Ejemplo ficticio: un trimestre de gastos de un electricista
Supón un electricista autónomo en estimación directa. En el trimestre de julio a septiembre factura 9.500,00 € sin IVA, con 1.995,00 € de IVA repercutido (21 %). Estos son sus gastos con IVA, todos con factura a su nombre:
| Concepto | Base | IVA 21 % | IVA que resta en el 303 |
|---|---|---|---|
| Material eléctrico (3 facturas del almacén) | 2.400,00 € | 504,00 € | 504,00 € |
| Comprobador y pinza (250 €: deducible entero en IRPF por ser de escaso valor) | 250,00 € | 52,50 € | 52,50 € |
| EPI y ropa de trabajo | 100,00 € | 21,00 € | 21,00 € |
| Línea móvil solo de trabajo (3 meses) | 120,00 € | 25,20 € | 25,20 € |
| Gestoría (3 meses) | 150,00 € | 31,50 € | 31,50 € |
| Gasoil de la furgoneta (vehículo mixto) | 600,00 € | 126,00 € | 63,00 € (50 %) |
| Total | 3.620,00 € | 760,20 € | 697,20 € |
Además pagó tres cuotas de autónomos (importe ficticio: 3 × 300,00 €) y una prima de responsabilidad civil de 95,00 €, sin IVA.
El IVA del modelo 303 sale así: 1.995,00 € − 697,20 € = 1.297,80 € a ingresar. Los otros 63,00 € de IVA del gasoil no se recuperan: es el efecto de la presunción del 50 %.
Ahora, el susto. Si el material de una obra (base 600,00 €, IVA 126,00 €) lo compró sin factura a su nombre, esos 126,00 € no se restan y el 303 sube a 1.423,80 €. Y en el IRPF costará más justificar el gasto. Por eso se pide la factura en el mostrador.
◆Cómo llevarlo en WOWI, sin volver a casa
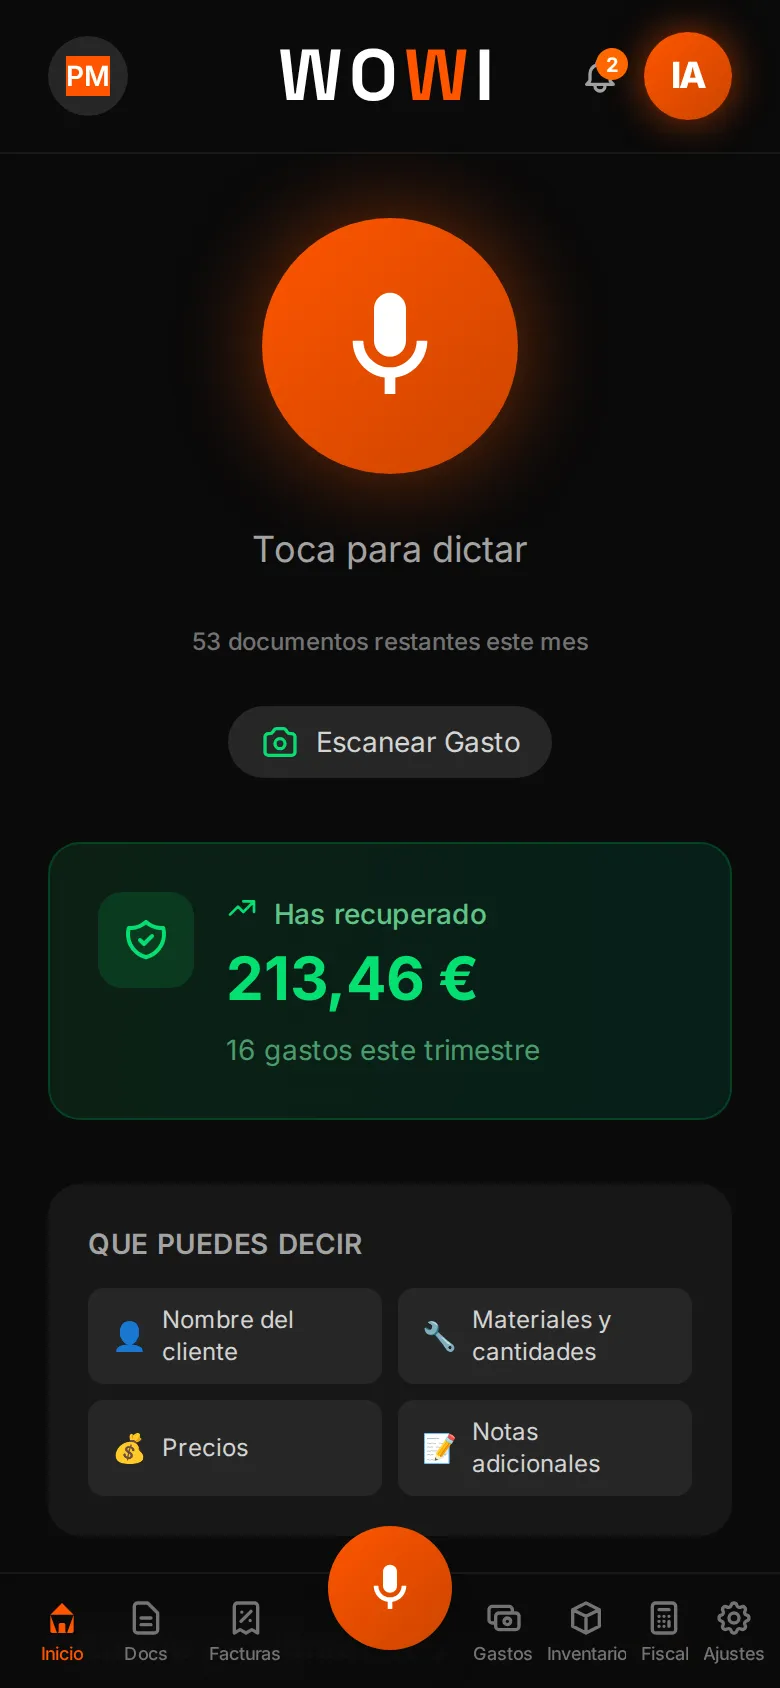
En WOWI para electricistas cada gasto se apunta con proveedor, fecha, importe, descripción y una categoría: materiales, combustible, comidas, herramientas, vehículo, telefonía u otros. La lista se filtra por periodo y categoría. Haces la foto del ticket, la IA rellena los datos y tú los revisas antes de guardar.
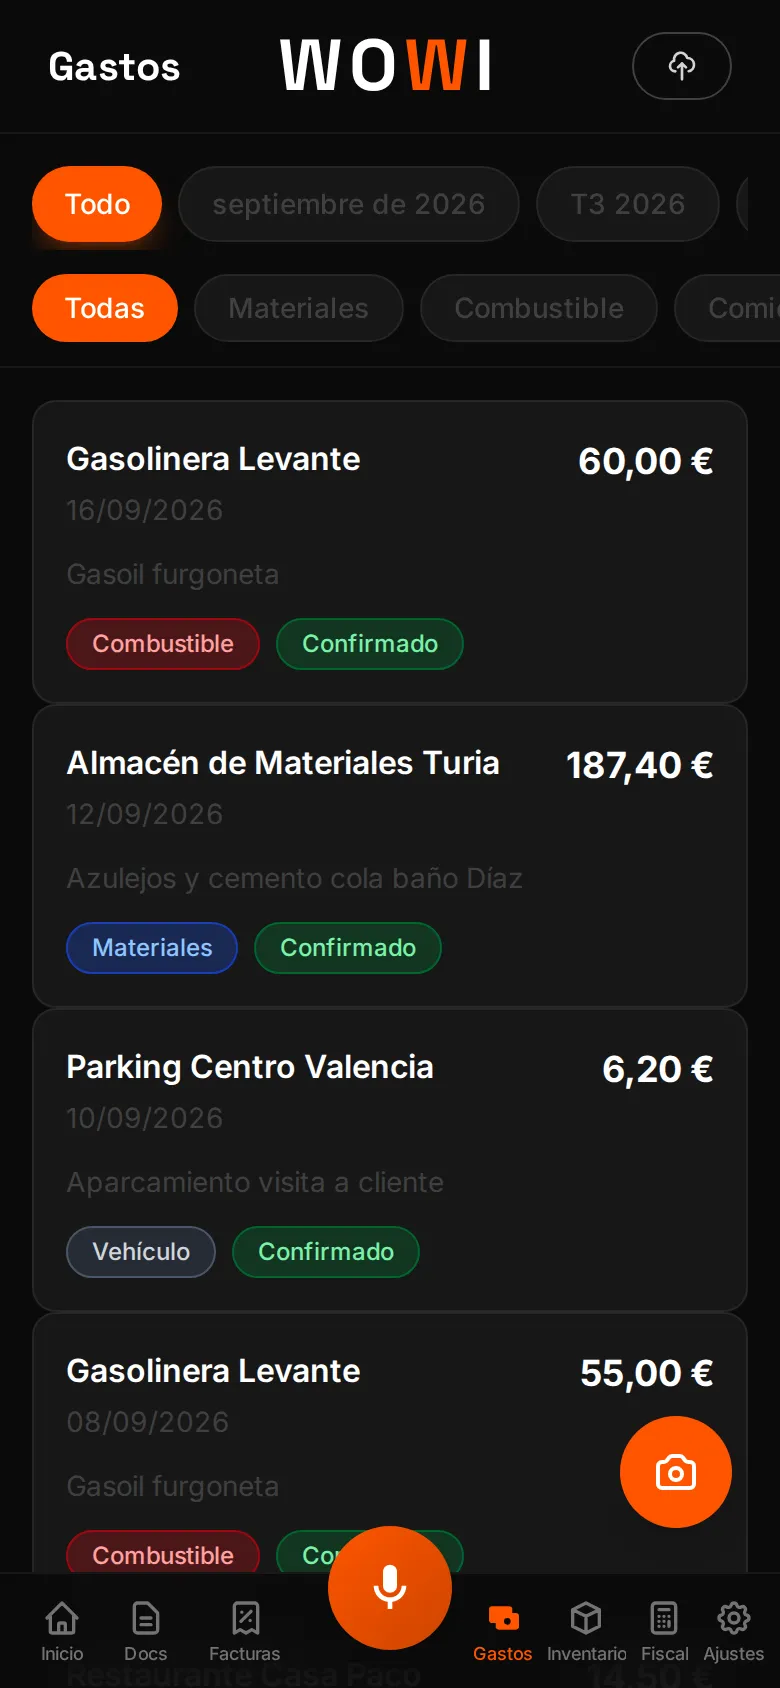
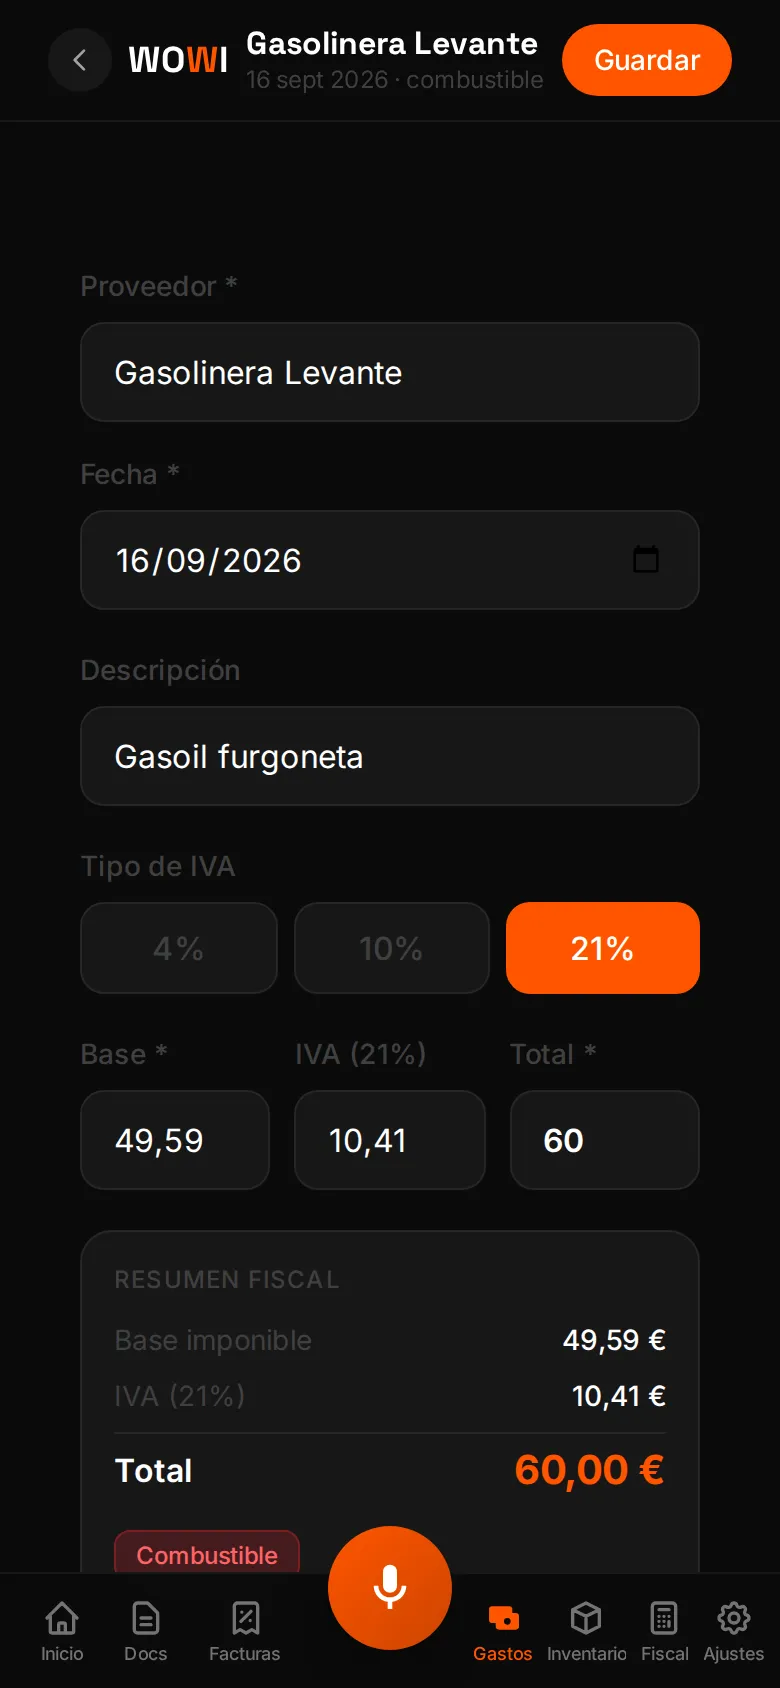
Son datos de demostración. Desde la ficha corriges la categoría, el proveedor, la fecha y el tipo de IVA.
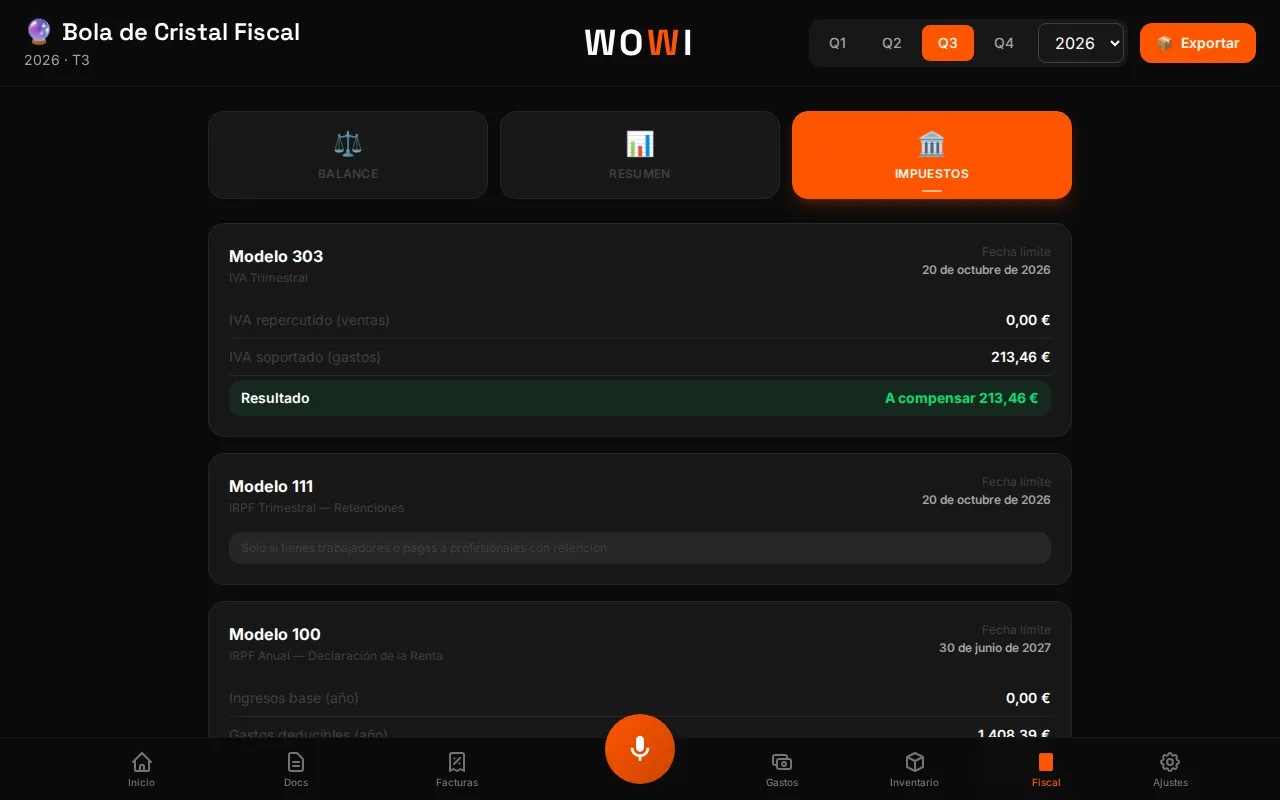
Al cerrar el trimestre, el panel fiscal suma el IVA de los gastos registrados en una estimación del modelo 303 (WOWI no lo presenta por ti: te da la cifra y la fecha límite).
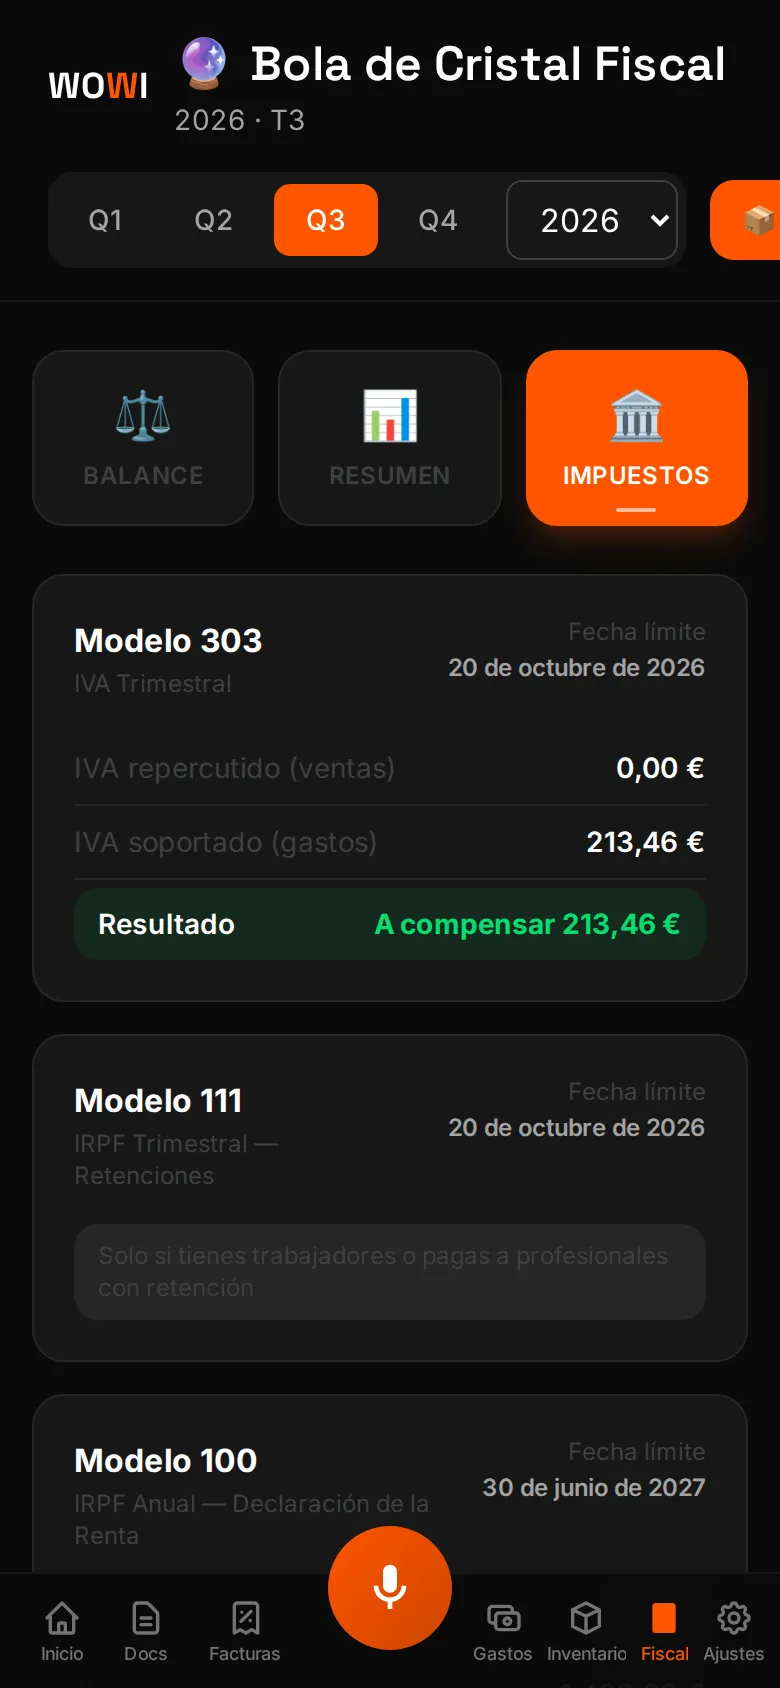
Aviso. Por lo que muestra la app, el resumen suma el IVA de cada gasto tal como lo registras. Si solo puedes deducir una parte (como el 50 % de la furgoneta), tenlo en cuenta y coméntalo con tu gestor. Dar de alta un gasto requiere conexión: sin cobertura, guarda el ticket y regístralo al salir.
Apunta cada ticket el mismo día
◆Qué guardar, durante cuánto tiempo y siguiente paso
La AEAT fija el plazo de conservación de las facturas recibidas y las copias de las emitidas en 4 años, el de prescripción. Si compras un bien de inversión con IVA sujeto a regularización (una furgoneta, por ejemplo), se guardan durante ese periodo y los cuatro años siguientes.
Un cierre de trimestre sin sorpresas sale de tres hábitos: pedir la factura a tu nombre, fotografiar el justificante el mismo día y revisar el IVA soportado antes de presentar el modelo. Y si tu siguiente duda es cómo facturar cuando llegue VeriFactu, la tienes en VeriFactu para electricistas.
Y hay un gasto que se paga dos veces sin darte cuenta: el material que ya tenías en la furgoneta.
Fuentes
- AEAT — Manual IRPF 2025: gastos fiscalmente deducibles (estimación directa)
- AEAT — Gastos de manutención del contribuyente
- AEAT — Gastos del titular de la actividad (cuotas del RETA)
- AEAT — Amortización en la estimación directa simplificada (tabla)
- AEAT — Manual de Renta: libertad de amortización de elementos nuevos de escaso valor (art. 12.3 LIS, hasta 300 € por unidad)
- BOE — Ley 35/2006 del IRPF (arts. 28, 29 y 30)
- BOE — Reglamento del IRPF, RD 439/2007 (arts. 9 y 22)
- BOE — Ley 37/1992 del IVA (arts. 95 y 97)
- AEAT — Manual IVA 2025: IVA soportado en bienes y servicios de uso profesional
- BOE — Ley de Tráfico, RDL 6/2015 (anexo de conceptos básicos)
- DGT — Consulta vinculante V2064-18 (12/07/2018), furgoneta de un instalador (texto reproducido por Iberley)
- AEAT — Facturación IVA: tipos de factura (factura simplificada)
- AEAT — Obligación de conservar las facturas
Este artículo es informativo y no sustituye el asesoramiento fiscal o jurídico de un profesional. La normativa cambia: consulta siempre la fuente oficial (AEAT, BOE) o a tu gestor antes de tomar decisiones.
WOWI para electricistasPreguntas frecuentes
No es lo normal. Para turismos y vehículos mixtos, la Ley del IVA presume que solo el 50 % se usa en el negocio, salvo que pruebes otro grado de uso. El 100 % presumido es para vehículos mixtos que transportan mercancías, y la DGT no lo extiende a llevar herramientas y personal. Con un furgón de carga, pregunta a tu gestor y guarda pruebas.
Sí, si las usas para trabajar y tienes factura. Si son nuevas y cuestan 300 € o menos por unidad, las deduces enteras el año de compra (libertad de amortización de bienes de escaso valor). Por encima de 300 €, se amortizan: en la tabla simplificada de la AEAT, «útiles y herramientas» tienen un coeficiente máximo del 30 % anual. Los consumibles baratos (puntas, discos, cinta) son gasto corriente.
La AEAT no publica una lista específica, así que rige la regla general: gasto vinculado, registrado y justificado. El criterio habitual admite lo específico del trabajo (calzado y guantes de protección, ropa con logotipo) y rechaza la ropa de calle. Guarda la factura y, si dudas, consúltalo con tu gestor.
Solo tu propia manutención, en restauración u hostelería, pagada con tarjeta u otro medio electrónico (no en efectivo) y hasta 26,67 € al día si no pernoctas en un municipio distinto, o 53,34 € si pernoctas. Lo que exceda no se deduce. Las comidas con familia o amigos no entran.
Cuatro años, el plazo de prescripción según la AEAT. Si compras un bien de inversión con IVA en regularización, como una furgoneta, hasta que acabe ese periodo más cuatro años. Valen papel o formato electrónico, siempre que se garantice la autenticidad, la integridad y la legibilidad.
Apunta tus gastos desde el móvil con WOWI
Dicta lo que has hecho y WOWI te lo deja en presupuesto, albarán o factura. Sin plantillas.
- Dictas con la voz, desde el móvil
- Presupuesto, albarán y factura en el mismo sitio
- Gratis para empezar, sin tarjeta
Sin tarjeta de crédito. Sin permanencia.
Sigue leyendo
Modelo 303 para autonomos: que es, cuando se presenta y como no liarla
El Modelo 303 es la declaracion de IVA que todo autonomo presenta cada trimestre. Te explicamos paso a paso como calcularlo, cuando entregarlo y los errores que pueden costarte una sancion.
Parte de trabajo para electricistas: qué incluir y cómo hacerlo por voz
Qué apuntar en un parte de trabajo de electricista, un ejemplo resuelto con números, tres dictados de ejemplo y cómo pasar del parte al albarán firmado y a la factura sin reescribir.
Cómo hacer un presupuesto de electricidad profesional (con ejemplo resuelto)
Del precio «a ojo» al presupuesto que protege tu margen: qué medir en la visita, qué partidas poner, cómo cobrar los materiales y qué IVA aplicar, con un ejemplo resuelto.