Gastos deducibles para transportistas autónomos en 2026: gasoil, peajes, dietas y más
Gasoil, peajes, dietas con sus importes, tacógrafo, renting y leasing: qué puede deducir un transportista autónomo, cuándo le retienen IRPF y una semana de ruta resuelta con números.
◆Cada kilómetro deja un ticket
Sales de Valencia el lunes, repostas dos veces, pagas peajes, cenas en Bilbao y duermes en un hotel de polígono. El viernes tienes una carpeta de papeles y una duda: ¿qué de todo esto se deduce, con qué límite y cómo lo demuestro?
Esta guía recorre los gastos deducibles de un transportista autónomo: gasoil y peajes, dietas de manutención en España y en el extranjero (con importes y condiciones), pernocta, tacógrafo, ITV, neumáticos, renting y leasing, y cuándo tu cliente te retiene IRPF en una factura de portes. Al final, una semana de ruta resuelta con números.
Aviso. Es información general, no asesoramiento personalizado. Los importes del ejemplo son ficticios.
◆Primero, mira si estás en directa o en módulos
El transporte de mercancías por carretera (epígrafe 722 del IAE) es una de las actividades que pueden tributar por estimación objetiva, los llamados módulos. Ahí el rendimiento no se calcula con tus gastos reales, sino con datos objetivos como la carga del vehículo o los kilómetros recorridos, según explica la AEAT.
Esta guía habla de la estimación directa, donde sí restas tus gastos reales. Si estás en módulos, tus gastos reales no intervienen en el cálculo del IRPF; consulta a tu gestor qué justificantes necesitas igualmente. Lo que sí te afecta es el apartado de retenciones.
◆Gasoil, peajes y aparcamiento: el IVA y el IRPF
El gasoil es tu mayor gasto y el que más se comprueba. Para deducir el IVA necesitas factura con tus datos: el ticket de la gasolinera sin tu NIF puede servir para justificar el gasto, pero no te da el IVA. Pide la factura a tu nombre.
Cuánto IVA restas depende de tu vehículo (art. 95 de la Ley del IVA). Los peajes, el aparcamiento y las reparaciones siguen la misma regla que el propio vehículo:
| Tu vehículo | IVA de gasoil, peajes y reparaciones | Ojo con |
|---|---|---|
| Camión o cabeza tractora | Deducible si está afecto directa y exclusivamente a la actividad | Al no ser turismo, no rige la presunción del 50 %, pero tienes que poder probar el uso |
| Vehículo mixto que transporta mercancías | Se presume el 100 % (art. 95.Tres.2.ª) | Debe usarse de verdad para transportar mercancías |
| Turismo, o mixto usado para otra cosa | Se presume el 50 %, salvo que pruebes otro uso | Llevar herramientas o personas no cuenta como transportar mercancías |
En el IRPF, el vehículo tiene que estar afecto a la actividad (art. 22 del Reglamento): uno que usas también para tu vida privada, en general, no lo está. Por eso conviene que el camión o la furgoneta de reparto sean solo de trabajo.
La furgoneta de un electricista o un fontanero cae en la tercera fila: para la DGT, llevar herramientas no es transportar mercancías.
Sigue leyendoQué gastos puede deducirse un electricista (y cuáles suelen discutirse) con ejemplosGastos deducibles de un electricista autónomo en 2026: qué entra, qué se discute y cómo justificarlo →Si tu vehículo transporta mercancías por carretera y su peso máximo autorizado es de 7,5 toneladas o más, puedes tener derecho además a la devolución parcial del Impuesto sobre Hidrocarburos por el gasóleo profesional. La AEAT exige inscribirte en el censo antes de consumir y pagar con tarjeta de gasóleo profesional; al acabar cada mes acuerda, en su caso, la devolución y te la paga por transferencia.
◆Dietas de manutención: importes y condiciones
Puedes deducir tu propia manutención si cumples cuatro condiciones que fija la AEAT: es un gasto tuyo, se produce en el desarrollo de la actividad, se hace en un establecimiento de restauración u hostelería y se paga con un medio electrónico (tarjeta, bizum, transferencia). El efectivo no vale.
Además hay un límite diario, y lo que exceda no se deduce:
| Situación | En España | En el extranjero |
|---|---|---|
| Sin pernoctar en un municipio distinto | 26,67 € al día | 48,08 € al día |
| Pernoctando en un municipio distinto del de tu lugar de trabajo habitual y del de tu residencia | 53,34 € al día | 91,35 € al día |
El límite es solo para la manutención. El hotel entra como un gasto más de la actividad (factura a tu nombre, vinculado al viaje); si tienes dudas con un caso concreto, pregúntalo a tu gestor.
Quizá hayas oído hablar de 15 € y 25 € diarios «sin justificar» para los conductores de mercancías. Esa regla del art. 9 del Reglamento del IRPF está pensada para las asignaciones que una empresa paga a sus empleados; no hemos podido confirmar que valga para un autónomo, así que no la uses sin preguntarlo.
Para justificar cada día guarda el ticket del restaurante con el pago con tarjeta y el documento que prueba el viaje (la carta de porte o el albarán de entrega).
◆Tacógrafo, ITV, neumáticos, renting y leasing
Son gastos ordinarios si están vinculados a la actividad, registrados y justificados. Los matices que más se preguntan:
| Gasto | Cómo se trata |
|---|---|
| Tacógrafo (instalación, calibrado, revisiones) | Gasto de la actividad, con factura |
| ITV, tasas y neumáticos | Gastos del vehículo afecto |
| Reparaciones y conservación | Deducibles; las ampliaciones y mejoras no cuentan como reparación (la AEAT las excluye) |
| Seguros (vehículo, mercancías, responsabilidad civil) | Deducibles, separando lo personal |
| Autorización de transporte y renovación del CAP | Gastos ligados a la actividad, con justificante |
| Renting | La cuota es un gasto de arrendamiento |
| Leasing | Si cumple los requisitos del arrendamiento financiero, se separa la carga financiera (deducible entera) de la recuperación del coste, que tiene un límite: el doble del coeficiente máximo de amortización |
| Camión propio | Se amortiza: en la tabla simplificada, elementos de transporte, 16 % máximo (14 años) |
Como cualquier autónomo, también deduces la cuota del RETA (mira la cuota de autónomos 2026), la gestoría y el móvil en su parte profesional. Para el resto, la lista completa de gastos deducibles.
◆Retenciones en las facturas de transporte
La retención depende de tu régimen, no del camión:
- ▸Estimación directa: tus facturas no llevan retención, factures a un particular, a una empresa o a una comunidad de propietarios.
- ▸Módulos, epígrafe 722: si tu cliente es una empresa, un autónomo o una comunidad de propietarios, te retiene el 1 % de los ingresos íntegros, sobre el importe sin IVA. Si es un particular, no hay retención.
- ▸Si has renunciado a módulos y estás en directa, comunícalo por escrito a tu cliente (con tu NIF, epígrafe, fecha y firma) para que no te retenga.
Ejemplo ficticio: una factura de portes de 1.000,00 € más 210,00 € de IVA suma 1.210,00 €. Con retención del 1 % (10,00 €), tu cliente te paga 1.200,00 € e ingresa esos 10,00 € en Hacienda a tu nombre; luego se te descuentan de tus impuestos.
Cada año, la orden de módulos fija las actividades incluidas: comprueba que la tuya sigue en la lista.
◆Ejemplo ficticio: una semana de ruta
Un transportista autónomo en estimación directa, con un camión de más de 7,5 toneladas solo para trabajo, hace esta semana: lunes y martes duerme en Bilbao, el miércoles vuelve a Valencia y el jueves va y vuelve a Zaragoza en el día. Primero, gasoil, peajes y hotel:
| Concepto | Importe | Qué entra |
|---|---|---|
| Gasoil (3 repostajes, factura a su nombre) | 1.200,00 € + 252,00 € de IVA | La base como gasto; los 252,00 € de IVA, en el 303 |
| Peajes (telepeaje, factura mensual) | 158,00 € | El importe, con el IVA que conste en la factura |
| Hotel, 2 noches (factura a su nombre) | 130,00 € | Gasto de la actividad, sin límite de dieta |
Y las comidas, día a día, con el límite de cada situación:
| Día | Situación | Gastado | Límite | Deducible |
|---|---|---|---|---|
| Lunes | Pernocta en Bilbao; comida y cena con tarjeta | 30,50 € | 53,34 € | 30,50 € |
| Martes | Pernocta en Bilbao; tres comidas con tarjeta | 47,00 € | 53,34 € | 47,00 € |
| Miércoles | Vuelve a casa; comida con tarjeta (22,00 €) y café en efectivo (5,50 €) | 27,50 € | 26,67 € | 22,00 € |
| Jueves | Zaragoza, ida y vuelta; comida con tarjeta | 31,00 € | 26,67 € | 26,67 € |
| Total | 136,00 € | 126,17 € |
Se quedan fuera 9,83 €: los 5,50 € del café en efectivo y los 4,33 € del jueves que pasan del límite. Y si uno de los repostajes (base 300,00 €, IVA 63,00 €) lo hubiera pagado sin factura a su nombre, perdería 63,00 € de IVA en el modelo 303 y le costaría más defender el gasto.
◆Cómo llevarlo en WOWI, sin perder el hilo en carretera
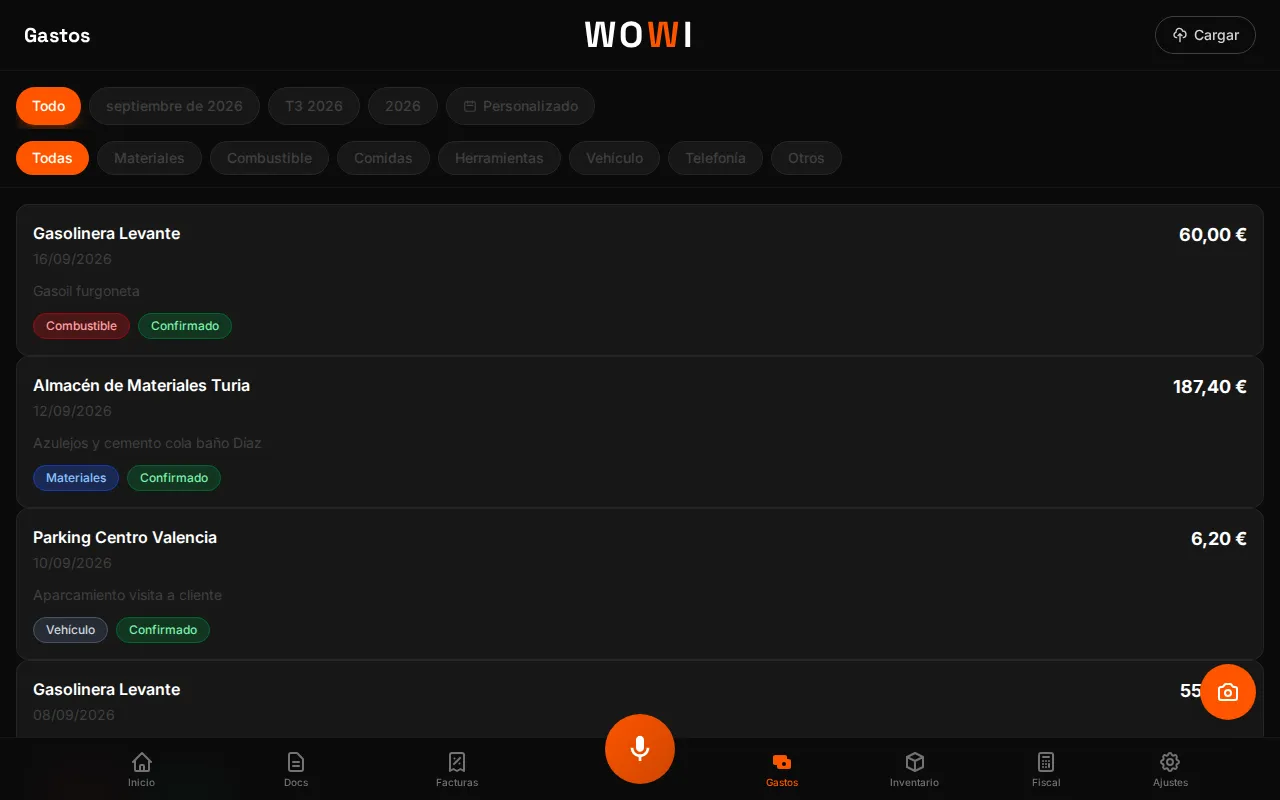
En WOWI para transportistas cada gasto lleva su categoría (combustible, vehículo, comidas, otros…). Si filtras por Combustible, ves los repostajes del periodo con proveedor, fecha e importe y el total del filtro.
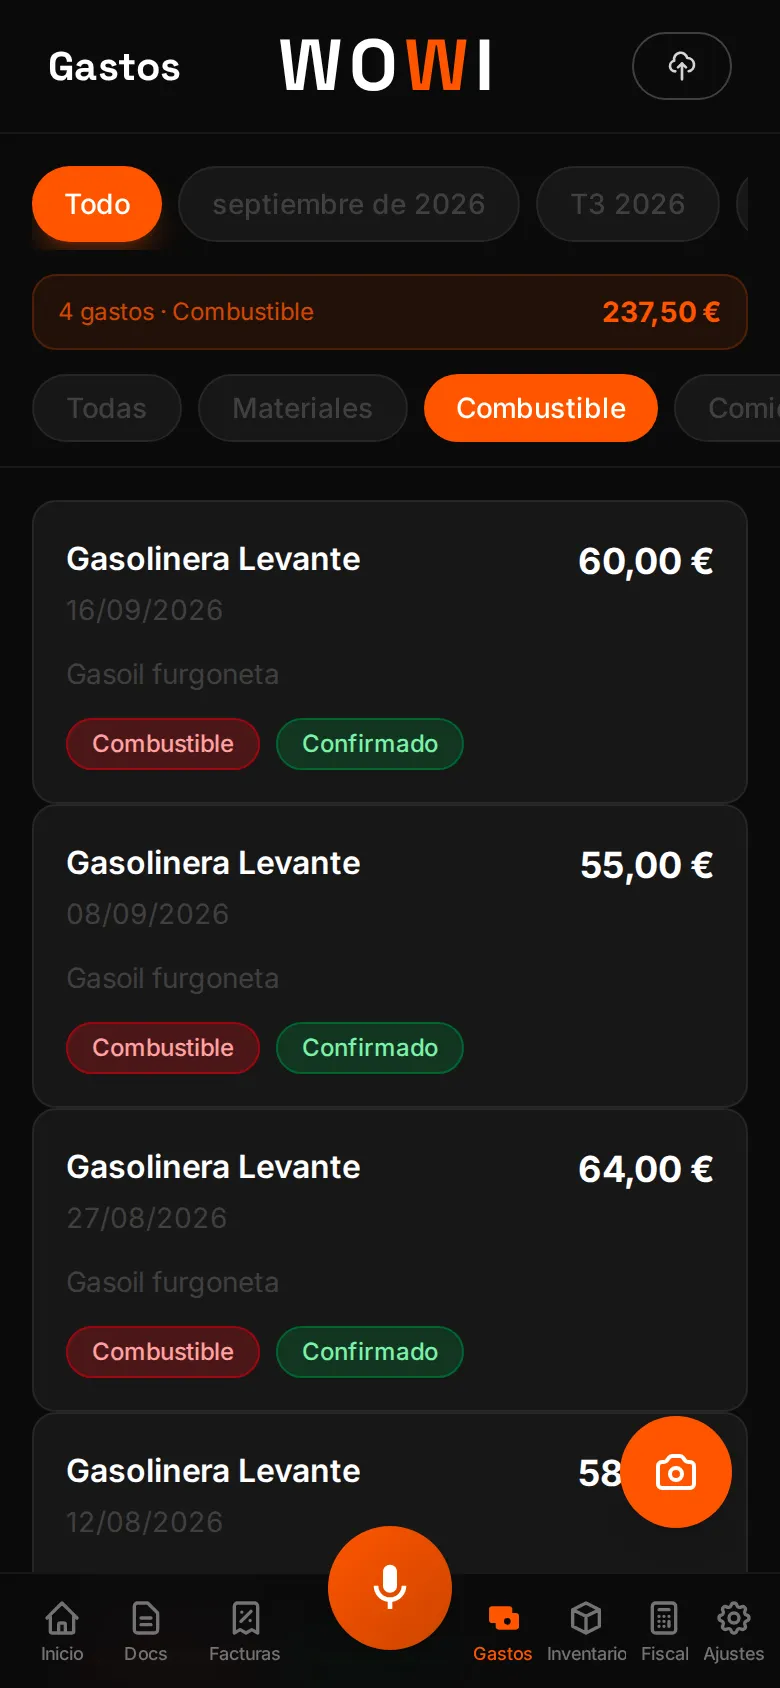
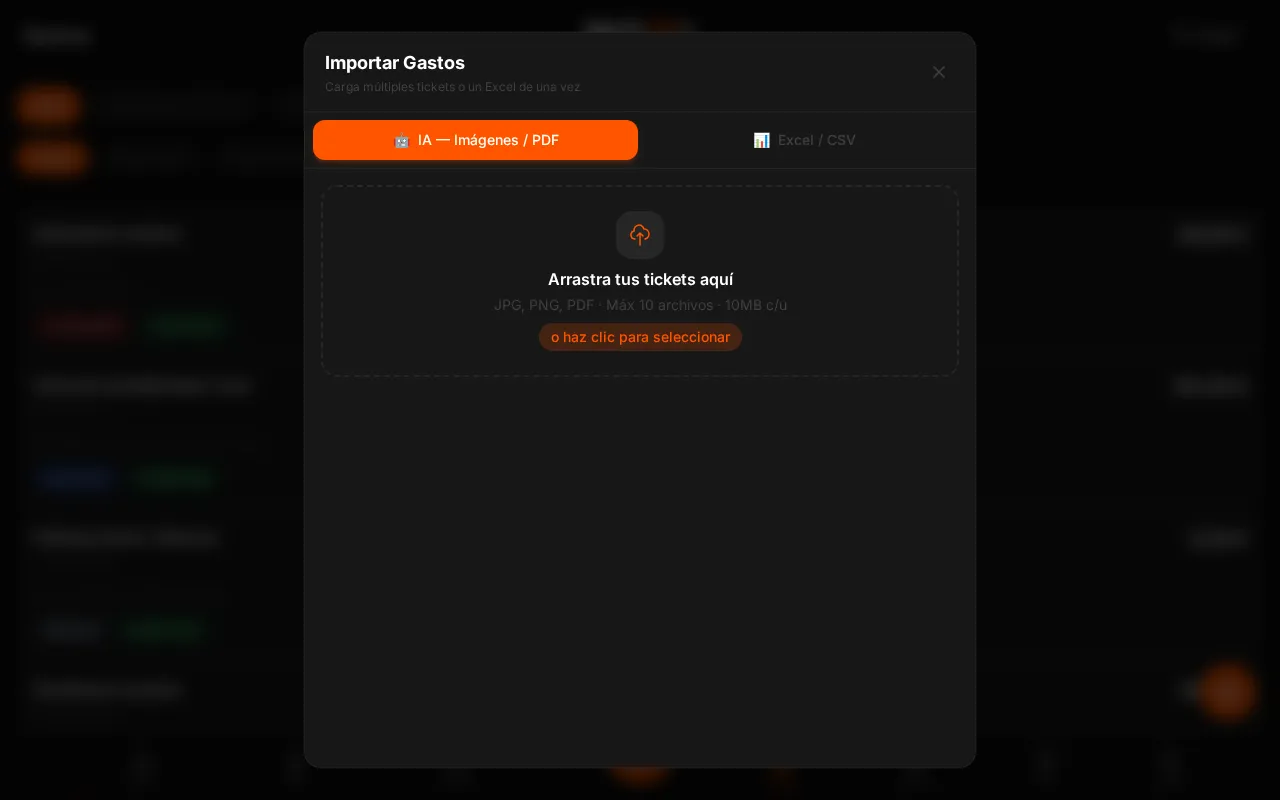
Son datos de demostración: cuatro repostajes que suman 237,50 €. Para cargar de golpe los tickets de una semana de ruta, la ventana de importar ofrece dos pestañas: IA, para varios tickets a la vez, y Excel/CSV, para un fichero. Revisas cada línea antes de guardar.
Dar de alta gastos requiere conexión, y en carretera la cobertura falla: guarda los tickets y cárgalos cuando tengas datos. Qué sí puedes hacer sin cobertura lo cuenta esta guía sobre trabajar sin internet.
Fotografía el ticket antes de arrancar
Con los gastos ordenados, falta la otra mitad: cobrar.
Fuentes
- AEAT — Gastos de manutención del contribuyente
- AEAT — Manual IRPF 2025: gastos fiscalmente deducibles (estimación directa)
- AEAT — Amortización en la estimación directa simplificada (tabla)
- AEAT — Los módulos en el IRPF: cálculo del rendimiento neto
- AEAT — Actividades incluidas en estimación objetiva y régimen simplificado (2026)
- AEAT — Retenciones del IRPF: cuadro de tipos (Manual de actividades económicas)
- AEAT — Devolución del gasóleo profesional: quién tiene derecho
- AEAT — Devolución del gasóleo profesional: procedimiento
- BOE — Reglamento del IRPF, RD 439/2007 (arts. 9, 22, 75, 76 y 95)
- BOE — Ley 35/2006 del IRPF (art. 30)
- BOE — Ley 37/1992 del IVA (arts. 95 y 97)
- BOE — Impuesto sobre Actividades Económicas, RDL 1175/1990 (Tarifas)
- AEAT — Facturación IVA: tipos de factura (factura simplificada)
- DGT — Consulta vinculante V2064-18 (12/07/2018), furgoneta de un instalador (texto reproducido por Iberley)
Este artículo es informativo y no sustituye el asesoramiento fiscal o jurídico de un profesional. La normativa cambia: consulta siempre la fuente oficial (AEAT, BOE) o a tu gestor antes de tomar decisiones.
WOWI para transportistasPreguntas frecuentes
Su propia manutención, en restauración u hostelería y pagada con medio electrónico, hasta 26,67 € al día en España si no pernocta en un municipio distinto (48,08 € en el extranjero) y 53,34 € si pernocta (91,35 € en el extranjero). Lo que exceda no se deduce. El pago en efectivo no vale.
Sí, si el vehículo está afecto directa y exclusivamente a tu actividad y tienes factura con tus datos: el ticket sin NIF no da derecho al IVA. Con un turismo, o un mixto que no transporta mercancías, se presume el 50 %, salvo que pruebes otro uso.
Sí. La Ley del IVA les aplica la misma regla que al vehículo, así que su IVA se resta en la proporción en que el vehículo esté afecto. Guarda la factura del telepeaje o de la concesionaria y, para el IRPF, que el vehículo sea de trabajo.
En estimación directa, no. En módulos, con el epígrafe 722, tu cliente te retiene el 1 % si es una empresa, un autónomo o una comunidad de propietarios; a un particular no. Puedes evitarlo comunicando por escrito que estás en estimación directa.
No hay uno mejor para todos. La cuota del renting es un gasto de arrendamiento. En el leasing se separan la carga financiera, deducible entera, y la recuperación del coste, con un límite. Compara con tu gestor cuál te sale mejor según tu caso.
Apunta el gasoil y los tickets con WOWI
Dicta lo que has hecho y WOWI te lo deja en presupuesto, albarán o factura. Sin plantillas.
- Dictas con la voz, desde el móvil
- Presupuesto, albarán y factura en el mismo sitio
- Gratis para empezar, sin tarjeta
Sin tarjeta de crédito. Sin permanencia.
Sigue leyendo
Gastos deducibles de un electricista autónomo en 2026: qué entra, qué se discute y cómo justificarlo
Herramientas, EPI, furgoneta, móvil, cuota de autónomos… ¿qué puede deducirse un electricista y qué suele discutir Hacienda? Con un ejemplo trimestral resuelto y cómo justificarlo.
Cuota de autonomos 2026: cuanto se paga y como reducirla
La cuota de autonomos en 2026 depende de tus ingresos reales. Te explicamos cuanto pagas segun tu tramo, como funciona la tarifa plana y que bonificaciones puedes aplicar.
Cómo facturar anticipos de obra y pagos parciales, con ejemplo
El IVA de un anticipo se devenga al cobrar, no al terminar. Te explicamos qué factura toca en cada pago de una obra, cómo cuadra la final y qué riesgos tiene el tipo de IVA, con un ejemplo ficticio.