Cómo facturar anticipos de obra y pagos parciales, con ejemplo
El IVA de un anticipo se devenga al cobrar, no al terminar. Te explicamos qué factura toca en cada pago de una obra, cómo cuadra la final y qué riesgos tiene el tipo de IVA, con un ejemplo ficticio.
◆Cobrar antes de terminar: qué factura toca y cuándo se ingresa el IVA
El cliente acepta el presupuesto de la reforma y te pide fecha. Tú necesitas dinero para comprar materiales y pides un anticipo del 30 %. Ahí empieza el lío de facturar anticipos de obra: ¿qué papel le das a ese dinero y cuándo se ingresa su IVA? Aquí tienes la regla, un ejemplo con números y los errores que más duelen. Si aún no tienes el presupuesto cerrado, empieza por cómo hacer un presupuesto de reforma.
El IVA de un anticipo se devenga cuando lo cobras, no cuando terminas la obra. «Devengarse» es, en cristiano, el momento en que nace la obligación de repercutir y declarar ese IVA. Lo dice el art. 75.Dos de la Ley del IVA: en las operaciones que originan pagos anticipados, el impuesto se devenga «en el momento del cobro total o parcial del precio por los importes efectivamente percibidos». La AEAT lo resume así: «Si se efectúan cobros anticipados el devengo se produce en el momento del cobro anticipado. Por el contrario, el aplazamiento en el pago es irrelevante».
Tres consecuencias prácticas:
- ✅Un presupuesto aceptado sin cobrar nada no devenga IVA todavía.
- ✅Por lo que cobras hay que expedir factura: el Reglamento de facturación la exige «por los pagos recibidos con anterioridad a la realización» de la prestación (art. 2.1).
- ✅Ese IVA se declara en el periodo en que cobras, aunque la obra no haya empezado (AEAT).
Y al revés: si terminas y el cliente paga tarde, el IVA se devenga igual al terminar. Aplazar el pago no lo retrasa.
Aviso. En obras se llama «señal» a muchas cosas. Aquí es un pago a cuenta del precio. Si tu contrato habla de arras, tienen efectos jurídicos propios: consulta a un abogado.
◆Ejemplo ficticio: una obra de 10.000 € cobrada en tres pagos
Ejemplo ficticio: renovación de baño y suelos de un piso de 1990, para un cliente particular que vive en él. Base de la obra: 10.000,00 € sin IVA, de los que 3.500,00 € son materiales que pones tú (35 %, por debajo del 40 %). Aplicas IVA del 10 %. Cobras el 30 % al aceptar, el 40 % a mitad de obra y el 30 % al terminar.
| Factura | Cuándo | Base | IVA 10 % | Total |
|---|---|---|---|---|
| Anticipo 1 (30 %) | Al aceptar, antes de empezar | 3.000,00 € | 300,00 € | 3.300,00 € |
| Anticipo 2 (40 %) | A mitad de obra | 4.000,00 € | 400,00 € | 4.400,00 € |
| Factura final (30 %) | Al terminar | 3.000,00 € | 300,00 € | 3.300,00 € |
| Total de la obra | 10.000,00 € | 1.000,00 € | 11.000,00 € |
Cada cobro tiene su factura y su IVA en el periodo en que se cobra. El IVA total (300 + 400 + 300 = 1.000 €) es el mismo que si lo hubieras facturado todo al final: cambia el momento, no el importe.
Cómo se presenta la factura final
La final recoge la obra completa y descuenta lo ya facturado, para que el IVA no se cuente dos veces:
| Concepto | Importe |
|---|---|
| Reforma completa de baño y suelos, según presupuesto | 10.000,00 € |
| Anticipo 1 ya facturado (factura F-2026-0031) | −3.000,00 € |
| Anticipo 2 ya facturado (factura F-2026-0038) | −4.000,00 € |
| Base imponible de esta factura | 3.000,00 € |
| IVA 10 % | 300,00 € |
| Total a pagar | 3.300,00 € |
El Reglamento no detalla cómo presentar la factura final tras los anticipos: esta es la práctica habitual y coherente con las reglas de devengo. Si tu gestor prefiere otra presentación, sigue la suya, con tal de que el IVA total cuadre.
◆Qué debe llevar la factura de un anticipo
Es una factura como cualquier otra, con sus datos obligatorios (art. 6 del Reglamento de facturación):
- ✅Número y serie correlativos, sin saltos: el anticipo sigue la numeración de tus demás facturas.
- ✅Fecha de expedición y, si es distinta, la fecha en que cobraste (art. 6.1.i).
- ✅Tus datos y los del cliente: nombre, NIF y domicilio.
- ✅Descripción clara: «Anticipo del 30 % de la reforma de baño y suelos, según presupuesto n.º …».
- ✅Base imponible, tipo de IVA y cuota, por separado.
- ✅Plazo: en el momento del cobro; si el cliente es empresa o autónomo, antes del día 16 del mes siguiente (art. 11.1).
Con VeriFactu, cada factura de anticipo es una factura más y genera su propio registro de facturación.
◆El riesgo del tipo de IVA: el 10 % se decide sobre la obra entera
El tipo que aplicas a un anticipo es el vigente cuando se devenga (art. 90.Dos). Pero el 10 % de una reforma depende de tres requisitos que se miran sobre toda la operación, incluido el límite del 40 % de materiales. Cuando cobras el primer anticipo aún no sabes cuánto material acabarás poniendo.
Imagina que a mitad de obra el cliente cambia a materiales más caros y, al final, los que pones tú son el 46 % de la base. Toda la obra iría al 21 %: sobre 10.000 € de base, 1.100 € más de IVA que al 10 %. Y con un cliente particular la ley no te deja rectificar al alza esa cuota, salvo causas del art. 80 (art. 89.Tres.1º). Consulta con tu gestor cómo regularizarlo, porque esa diferencia puede salir de tu margen.
Cómo protegerte:
- ✅Comprueba el porcentaje de materiales antes de fijar el 10 % en el primer anticipo.
- ✅Recalcúlalo cuando el cliente pida cambios y pacta el cambio por escrito, con el nuevo tipo si procede.
- ✅Guarda las facturas de compra de los materiales.
◆Certificaciones y pagos por hitos: qué cambia y qué no
Una certificación de obra es el documento que recoge lo ejecutado hasta la fecha, con sus mediciones, y sobre el que se pacta el pago. La Ley del IVA tiene una regla propia de devengo (en el momento de la recepción) solo para obras cuyo destinatario es una Administración pública (art. 75.Uno.2.º bis). Con un cliente privado no aplica: se siguen las reglas generales.
En la práctica, según cómo pidas el dinero:
- ✅Cobras al empezar cada fase: cada cobro es un pago anticipado. Factura y IVA en ese momento.
- ✅Cobras al terminar cada fase: la factura documenta lo ya ejecutado. Cómo se devenga cada tramo depende de cómo esté pactada la obra, así que consúltalo con tu gestor.
En los dos casos la clave es la misma: una factura por cada cobro, con fecha y concepto claros, y una final que cuadre el total.
◆Si el cliente desiste o cambia la obra
El dueño puede desistir de la obra aunque ya haya empezado, indemnizando al contratista por todos sus gastos, trabajo y utilidad (Código Civil, art. 1594). Qué te toca cobrar y qué devuelves depende de lo pactado: deja escrito en el presupuesto qué pasa con el anticipo si el cliente se echa atrás. Y si en vez de echarse atrás pide más, cada extra se valora y se acepta aparte: trabajos extra en una reforma.
La factura del anticipo ya emitida no se borra. Si la operación queda sin efecto total o parcialmente, la base imponible se modifica (art. 80.Dos de la Ley del IVA) y se corrige con una factura rectificativa, en su propia serie y dentro de los cuatro años desde el devengo (art. 89.Uno y art. 15 del Reglamento de facturación). El paso a paso está en cómo corregir una factura con una rectificativa.
◆En WOWI: cada factura de anticipo pasa por la misma revisión
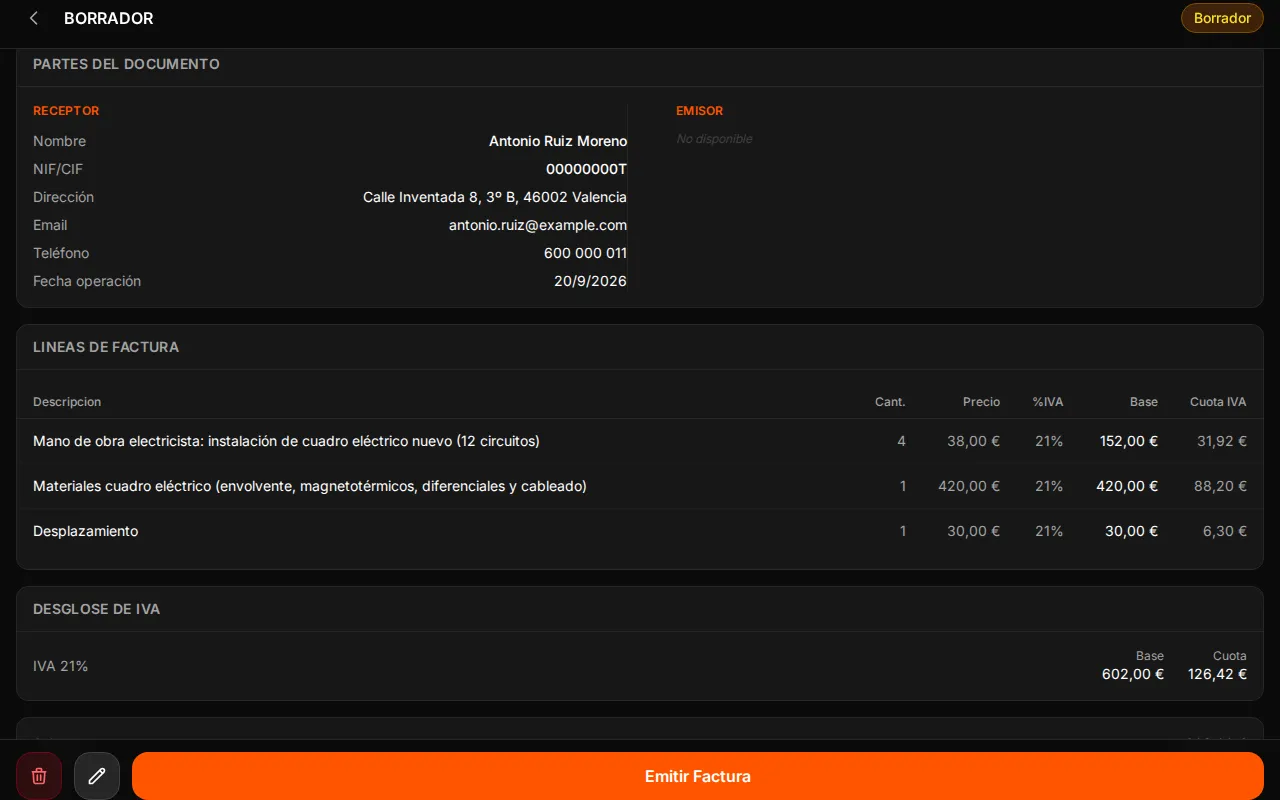
En WOWI la factura nace de un albarán firmado por el cliente y queda en borrador. Mientras es borrador la editas: cliente, fecha de la operación, líneas, cantidades, precios y tipo de IVA por línea. Al emitirla se numera en su serie y se genera su registro de facturación (huella encadenada, QR y XML). Una factura emitida no se edita ni se borra. El envío a la AEAT es hoy manual: la app te guía y puedes marcarlo como enviado.
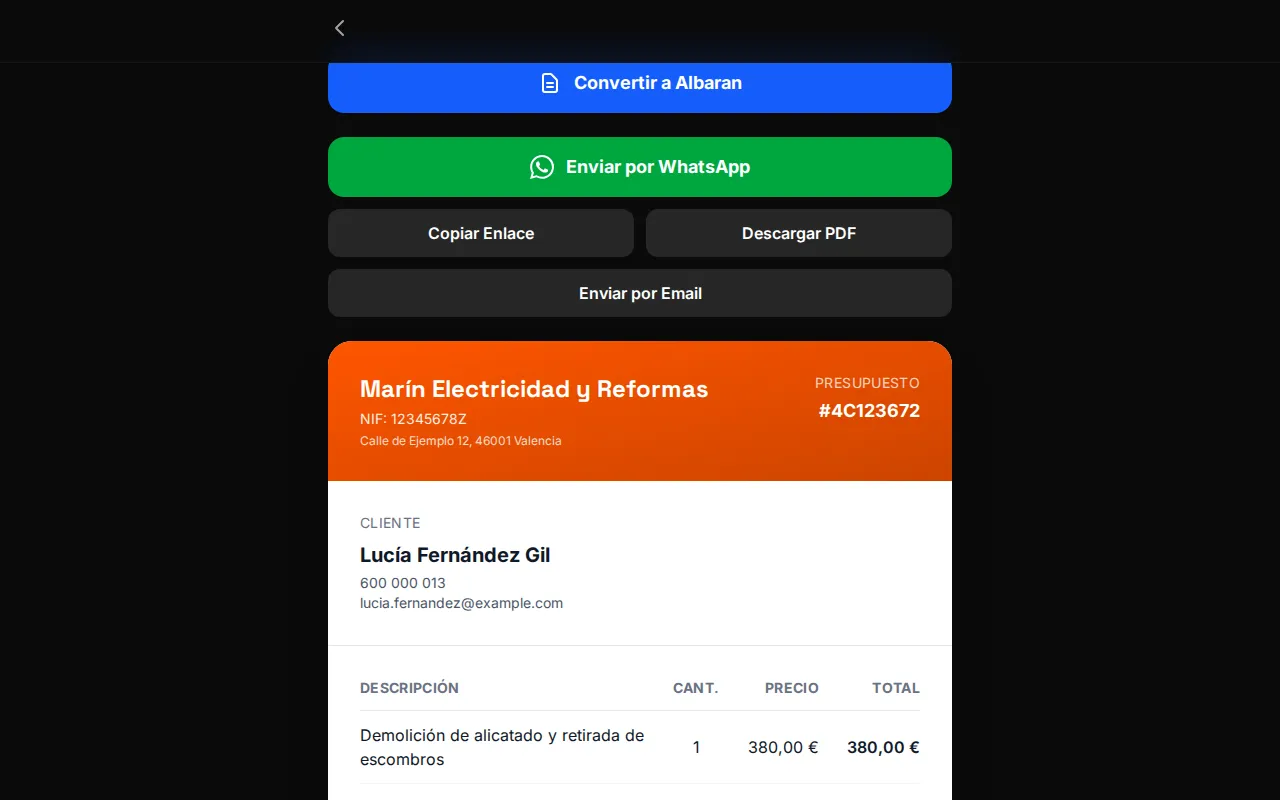
Ojo: WOWI no tiene una pantalla específica para anticipos. Cada factura, sea de anticipo o final, sigue este circuito y la descripción y los importes los defines tú en el borrador antes de emitir. Antes de usarlo en una obra real, valida con tu gestor cómo vas a presentar la factura final. Las capturas (datos de demostración) muestran una factura normal al 21 %, no una obra por fases: sirven para ver la revisión previa a emitir.
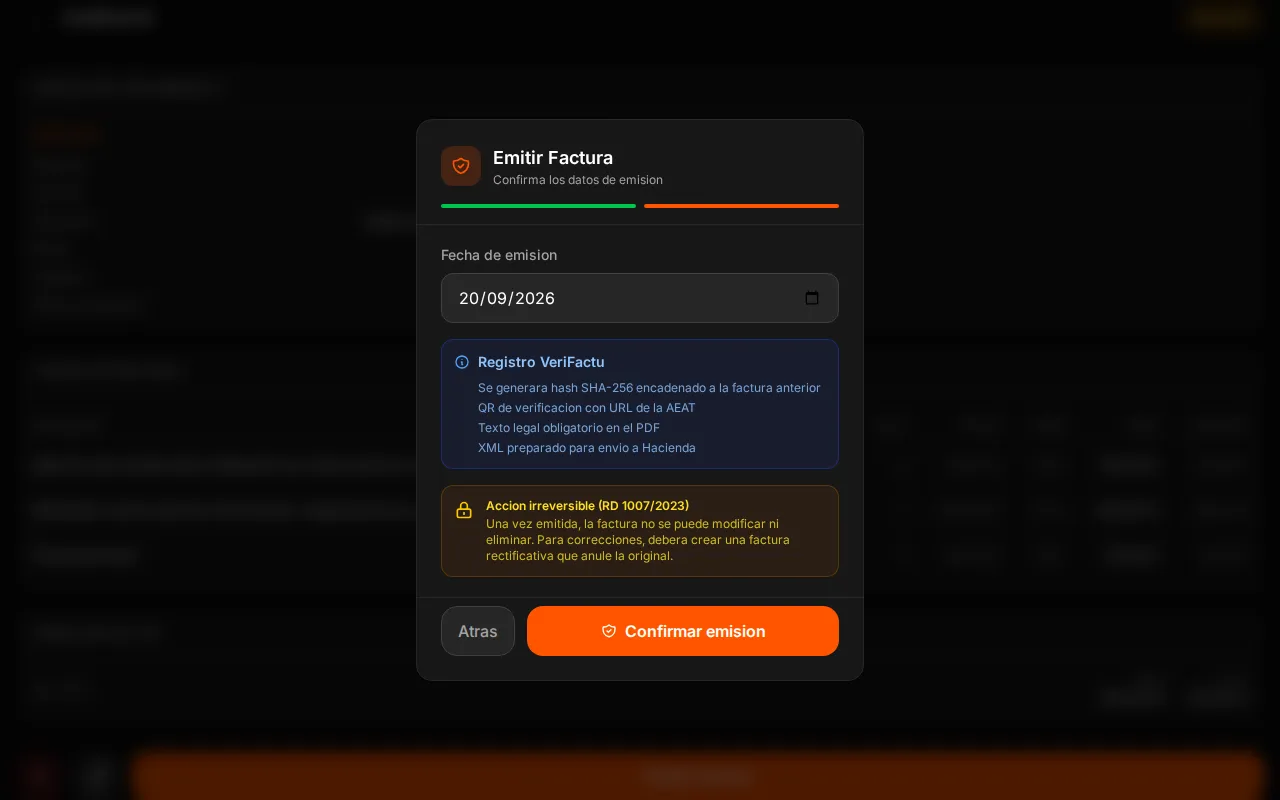
Antes de emitir, WOWI abre un diálogo en dos pasos. El segundo avisa de que la acción es irreversible: una factura emitida no se puede modificar ni eliminar, y las correcciones se hacen con una factura rectificativa.
Si cobras por fases, así encaja cada documento en el circuito presupuesto, albarán y factura. Y si trabajas en reformas, mira WOWI para reformas.
Revisa cada factura antes de emitirla
◆Errores típicos y lista rápida antes de empezar
Los errores que más se repiten:
- ❌Cobrar el anticipo sin factura: un recibo suelto o el justificante de la transferencia no la sustituyen.
- ❌Aplicar el 10 % al primer anticipo sin comprobar los materiales de toda la obra.
- ❌Dejar huecos en la numeración o tocar una factura ya emitida en vez de rectificarla.
- ❌Emitir la final por el total de la obra sin descontar los anticipos: el IVA se cuenta dos veces.
- ❌Pensar que el IVA se ingresa al terminar la obra: el de cada anticipo va en el periodo en que lo cobras.
Y esta lista, antes de empezar:
- 1Comprueba si tu obra cumple los tres requisitos del 10 % y calcula el porcentaje de materiales.
- 2Escribe en el presupuesto el calendario de pagos (por ejemplo, 30 %, 40 % y 30 %) y qué pasa con el anticipo si el cliente desiste.
- 3Emite una factura por cada cobro, con su fecha y su IVA, y cuadra la final restando lo ya facturado.
- 4Guarda presupuesto, facturas, albaranes firmados y facturas de compra de materiales.
Aviso. Información general con datos a 20/09/2026; no es asesoramiento fiscal personalizado. La presentación de la factura final y el tipo de IVA de tu obra, consúltalos con tu gestor.
Fuentes
- BOE — Ley 37/1992 del IVA (arts. 75, 80, 89 y 90)
- AEAT — ¿En qué momento tengo que repercutir el IVA (devengo)?
- BOE — Real Decreto 1619/2012, Reglamento de facturación (arts. 2, 6, 11, 15 y 26)
- BOE — Código Civil (art. 1594, desistimiento del dueño de la obra)
- AEAT — ¿Qué tipo se aplica a las obras en viviendas? (obras de renovación o reparación)
Este artículo es informativo y no sustituye el asesoramiento fiscal o jurídico de un profesional. La normativa cambia: consulta siempre la fuente oficial (AEAT, BOE) o a tu gestor antes de tomar decisiones.
WOWI para reformasPreguntas frecuentes
El del momento del devengo, que en un anticipo es el del cobro (arts. 75.Dos y 90.Dos de la Ley del IVA). Si tu reforma cumple los requisitos del 10 % (cliente particular, vivienda de más de dos años y materiales hasta el 40 % de la base), el anticipo lleva el 10 %; si no, el 21 %. Compruébalo antes de cobrar el primero.
La norma exige factura por los pagos recibidos antes de ejecutar el servicio (art. 2.1 del Reglamento de facturación) y, salvo excepciones concretas, un recibo suelto no la sustituye. Además, si eres autónomo en estimación directa debes facturar tus operaciones también a particulares (art. 26). Si dudas de tu caso, consúltalo con tu gestor.
En el momento del cobro. Si el cliente es empresario o profesional, el Reglamento permite hasta antes del día 16 del mes siguiente, pero el IVA debe declararse en el periodo en que cobraste (AEAT). Con un cliente particular, hazla al cobrar.
Depende de lo pactado: el Código Civil (art. 1594) permite al dueño desistir indemnizando gastos, trabajo y utilidad. La factura emitida no se borra: si devuelves dinero o la operación queda sin efecto, se corrige con una factura rectificativa en serie propia, dentro de los cuatro años desde el devengo.
No. Reflejas la obra completa y descuentas lo facturado en los anticipos, de modo que la base y el IVA de la final sean solo lo pendiente. Así el IVA total de la obra es la suma del IVA de cada factura. El Reglamento no fija el formato exacto: si tu gestor prefiere otro, sigue el suyo.
Factura tus obras por fases con WOWI, gratis
Dicta lo que has hecho y WOWI te lo deja en presupuesto, albarán o factura. Sin plantillas.
- Dictas con la voz, desde el móvil
- Presupuesto, albarán y factura en el mismo sitio
- Gratis para empezar, sin tarjeta
Sin tarjeta de crédito. Sin permanencia.
Sigue leyendo
IVA reformas 10 o 21: cuándo se aplica cada tipo en una obra
Una reforma lleva IVA del 10 % solo si se cumplen tres requisitos. Te explicamos cuáles, cómo comprobarlos con un árbol de decisión y qué hacer si te equivocaste, con ejemplos ficticios.
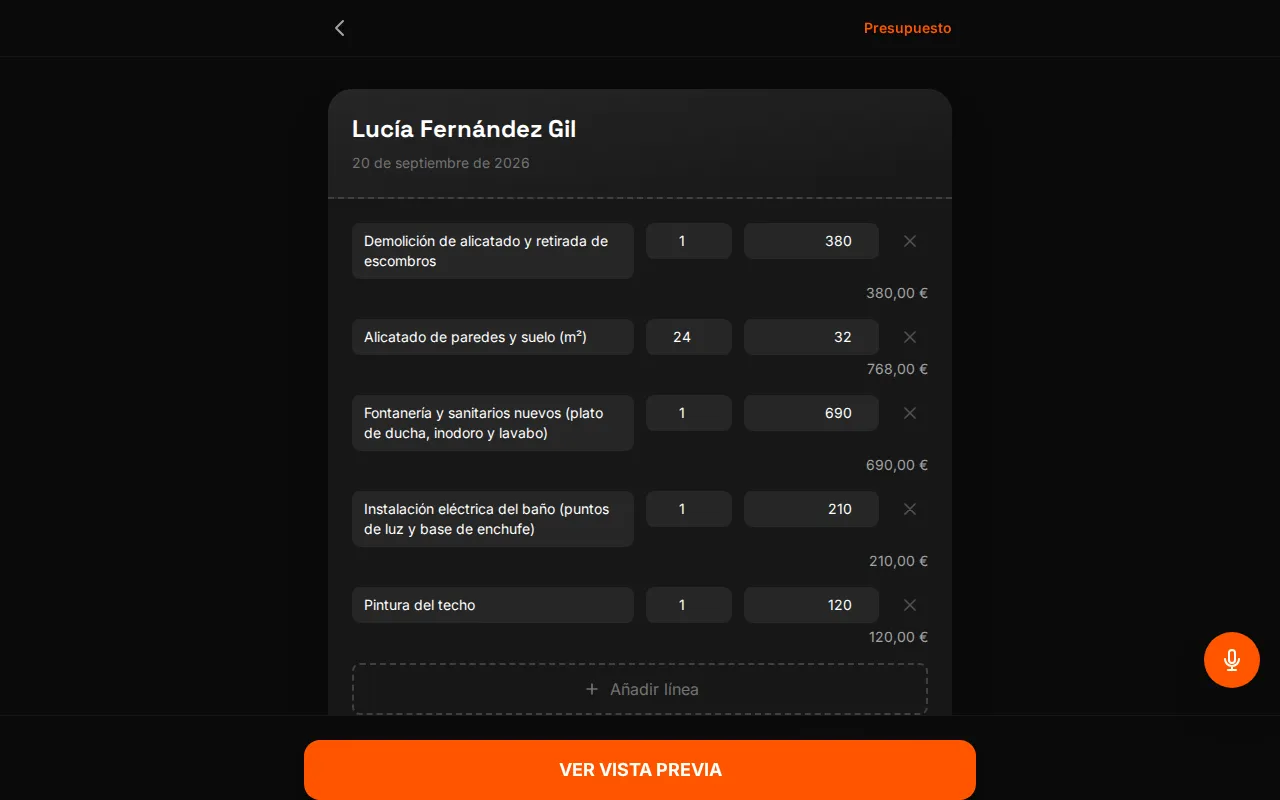
Presupuesto de reforma: cómo hacerlo, con ejemplo de un baño
Un presupuesto de reforma claro te protege de imprevistos y discusiones. Lo montamos partida a partida con un ejemplo ficticio de baño, con IVA, plazos y forma de pago.
Diferencias entre presupuesto, albarán y factura, con ejemplos
El presupuesto es una oferta, el albarán prueba que entregaste y solo la factura es el justificante fiscal. Tabla comparativa, proforma, factura recapitulativa y un ejemplo con números.