Diferencias entre presupuesto, albarán y factura, con ejemplos
El presupuesto es una oferta, el albarán prueba que entregaste y solo la factura es el justificante fiscal. Tabla comparativa, proforma, factura recapitulativa y un ejemplo con números.
◆Cuatro papeles que se parecen y no valen lo mismo
Has terminado el trabajo. El cliente firma «lo que sea» en un papel y, semanas después, no sabes si lo que tienes es un presupuesto aceptado, un albarán o una factura. Confundirlos sale caro: un papel que no vale como justificante, una prueba que no sirve o una factura que no cumple. Aquí tienes las diferencias entre presupuesto, albarán y factura (y la proforma, que también se cuela), lo que exige la norma y cómo pasar de uno a otro sin reescribir.
En una frase cada uno: el presupuesto es una oferta; la proforma, un aviso previo sin validez fiscal; el albarán, la prueba de que entregaste; y la factura, el justificante fiscal que la normativa te obliga a expedir.
◆La tabla de un vistazo
| Presupuesto | Proforma | Albarán | Factura | |
|---|---|---|---|---|
| ¿Qué es? | Oferta de precio y condiciones | Aviso previo de la factura que vendrá | Justificante de entrega del trabajo o material | Justificante fiscal de la operación |
| ¿Es obligatorio? | No, en general | No | No: la norma fiscal obliga a facturar, no a hacer albarán | Sí (art. 164.Uno.3.º de la Ley del IVA y Reglamento de facturación) |
| ¿Tiene valor fiscal? | No | No: «sin validez fiscal» (AEAT) | No, pero sirve como prueba | Sí: es el justificante de la operación |
| ¿Lleva IVA? | Se muestra desglosado, pero no genera IVA ni se declara | Puede mostrarlo, pero no sustituye a la factura | Puede reflejar importes; no es el documento del IVA | Sí: base, tipo y cuota por separado |
| ¿Le afecta VeriFactu? | No | No lleva QR (AEAT) | No: el reglamento afecta a las facturas | Sí: QR y registro de facturación |
◆Presupuesto y proforma: antes del trabajo
El presupuesto es una oferta. Cuando el cliente la acepta, hay contrato: el Código Civil dice que el consentimiento se manifiesta «por el concurso de la oferta y de la aceptación sobre la cosa y la causa» (art. 1262). No es un documento fiscal: no genera IVA ni se declara. Con un cliente particular, además, debes informarle del precio total con impuestos antes de que se comprometa (art. 60 de la Ley de Consumidores). Cómo se construye uno bien, con el ejemplo de un baño, está en presupuesto de reforma paso a paso.
Sigue leyendoPresupuesta mientras el cliente te enseña la casa: cómo hacerlo desde el móvil en pocos minutosCómo hacer presupuestos desde el móvil: de la visita al WhatsApp del cliente →La proforma es como una factura de prueba: adelanta al cliente los importes y datos de la factura que vendrá. La AEAT la admite «siempre y cuando se sustituyan finalmente por la factura o factura simplificada oficial», y aclara que ni los borradores de factura ni las proformas llevan el QR tributario. Dicho de otro modo: una proforma no es una factura, y si es lo que le entregas al cliente, no has facturado.
◆Albarán: la prueba de que entregaste
El albarán, o nota de entrega, recoge qué has entregado o hecho, cuándo y para quién: fecha, cliente, materiales, mano de obra, cantidades y la firma del cliente. La norma fiscal te obliga a expedir factura, no albarán (art. 164.Uno.3.º de la Ley del IVA y Reglamento de facturación). Pero te sirve de prueba si el cliente discute. Muchos oficios lo llaman parte de trabajo: qué apuntar en él, con un ejemplo de electricista, lo tienes en cómo hacer un parte de trabajo.
En una reclamación por el proceso monitorio, la ley admite como documentos que acreditan la deuda «facturas, albaranes de entrega, certificaciones» y otros que habitualmente documentan créditos y deudas, aunque los haya creado el acreedor (art. 812 de la Ley de Enjuiciamiento Civil). También admite documentos firmados por el deudor, así que conviene que el cliente firme el albarán. No asegura el cobro, pero refuerza tu posición.
La AEAT aclara que el reglamento de sistemas informáticos de facturación afecta solo a las facturas, no a otros justificantes de entrega o prestación de servicios: el albarán no lleva QR.
◆Factura: el documento que sí te obliga la norma
Los empresarios y profesionales están obligados a expedir factura por las entregas de bienes y prestaciones de servicios que realicen en su actividad (art. 2.1 del Reglamento de facturación). Con un cliente que actúa como empresario o profesional, siempre. Y si tributas en estimación directa en el IRPF (lo habitual), con cualquier cliente, también particulares (art. 26).
Una factura correcta lleva número y serie correlativos, fecha, datos y NIF de los dos, descripción con precio unitario sin IVA, tipo, cuota y la fecha de la operación si es distinta (art. 6). Si emites con un programa, además, QR y registro de facturación (VeriFactu), obligatorios para autónomos a partir del 1 de julio de 2027 según el calendario vigente. El detalle, con ejemplo, está en cómo hacer una factura correcta.
Factura recapitulativa: varios albaranes, una factura
Puedes incluir en una sola factura operaciones de distintas fechas para un mismo destinatario, siempre que sean del mismo mes natural (art. 13). Hay que expedirla como máximo el último día de ese mes; si el cliente es empresario o profesional, antes del día 16 del mes siguiente. Si mezclas operaciones con distinto tipo de IVA, la base de cada tipo va por separado (art. 6.2).
Ejemplo ficticio: a un bar le haces tres trabajos en el mismo mes, con albaranes de 120,00 €, 85,00 € y 210,00 € sin IVA. Una recapitulativa a final de mes: base de 415,00 €, IVA del 21 % de 87,15 € y total de 502,15 €.
¿Y si cobras antes de terminar? El pago anticipado también lleva factura.
◆Ejemplo resuelto: de la oferta a la factura sin reescribir
Ejemplo ficticio: iluminación de un local comercial de 40 m², con IVA del 21 % (un local no es una vivienda; aquí explicamos cuándo va el 10 %). Tres documentos para un mismo trabajo:
| Documento | Fecha | Qué recoge | Base | IVA 21 % | Total |
|---|---|---|---|---|---|
| Presupuesto P-042 | Día 2 | 10 downlights LED, cable y 6 h de mano de obra | 553,00 € | 116,13 € | 669,13 € |
| Albarán | Día 9 | 12 downlights (2 más, a petición del cliente), cable y 7 h | 639,00 € | 134,19 € | 773,19 € |
| Factura F-2026-0057 | Día 10 | Lo mismo que el albarán firmado | 639,00 € | 134,19 € | 773,19 € |
Las cuentas: el presupuesto es 10 × 24,00 € + 85,00 € de cable + 6 h × 38,00 € = 553,00 €; el albarán, 12 × 24,00 € + 85,00 € + 7 h × 38,00 € = 639,00 €.
El presupuesto no se cobra: se cobra lo que hiciste, y eso lo recoge el albarán firmado. La factura sale del albarán con los mismos datos, sin volver a teclear nada. Si retocas cifras a mano en cada paso, tarde o temprano un documento dirá una cosa y otro, otra.
◆Errores frecuentes con estos documentos
- ❌Dar un presupuesto aceptado o un albarán como si fueran la factura: no son el justificante fiscal.
- ❌Emitir una proforma y no sustituirla por la factura definitiva: la AEAT la permite si la sustituyes.
- ❌Teclear otra vez los datos en cada documento: de ahí salen las diferencias entre lo presupuestado, lo entregado y lo facturado.
- ❌Dejar el trabajo sin albarán firmado: no es ilegal, pero si el cliente discute te falta la prueba.
- ❌Retocar una factura ya emitida: se corrige con una factura rectificativa (art. 15 del Reglamento).
- ❌Meter en una recapitulativa operaciones de distintos clientes o de distintos meses.
◆Cómo pasas de uno a otro en WOWI
En WOWI el camino es presupuesto → albarán → factura. El presupuesto no salta directo a factura.
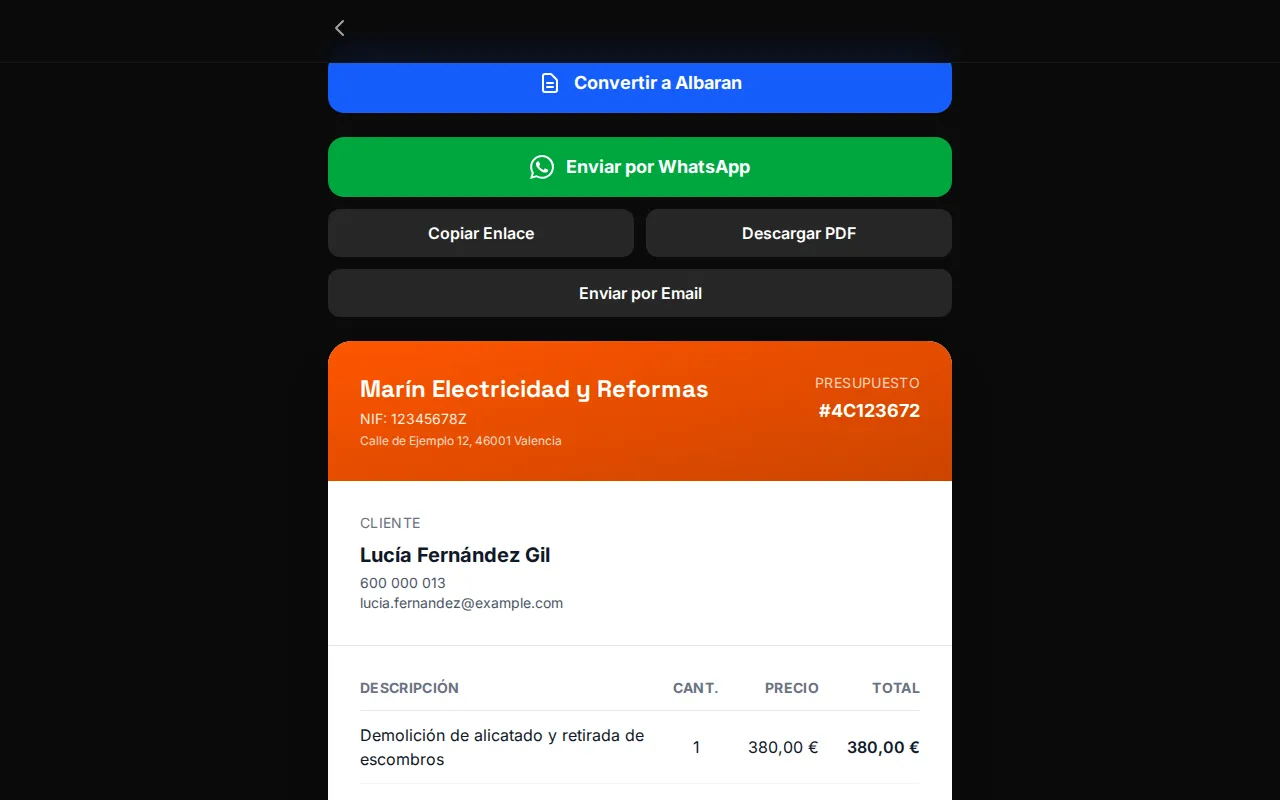
- 1Dictas el presupuesto y lo compartes por WhatsApp, correo, enlace o PDF.
- 2Cuando el cliente acepta, pulsas «Convertir a Albarán».
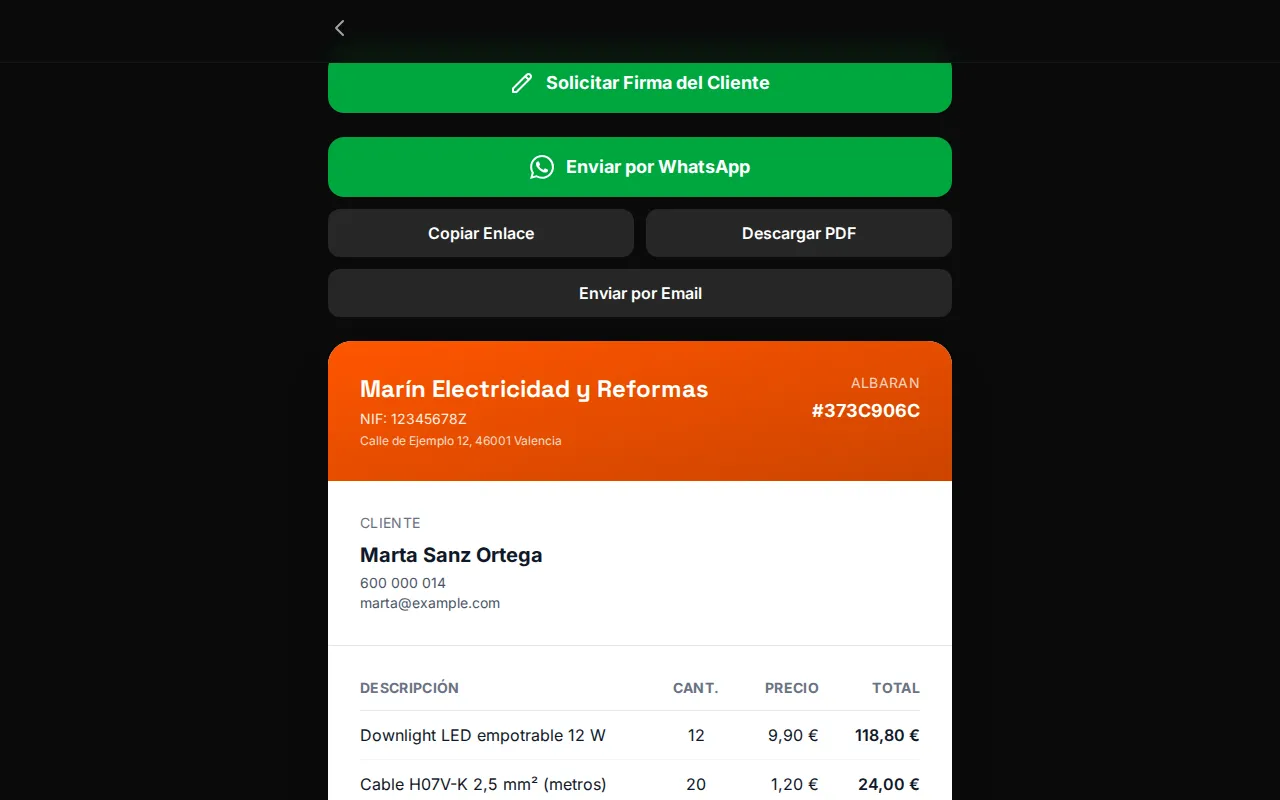
- 3Al terminar, pides al cliente que firme el albarán en pantalla («Solicitar Firma del Cliente»).
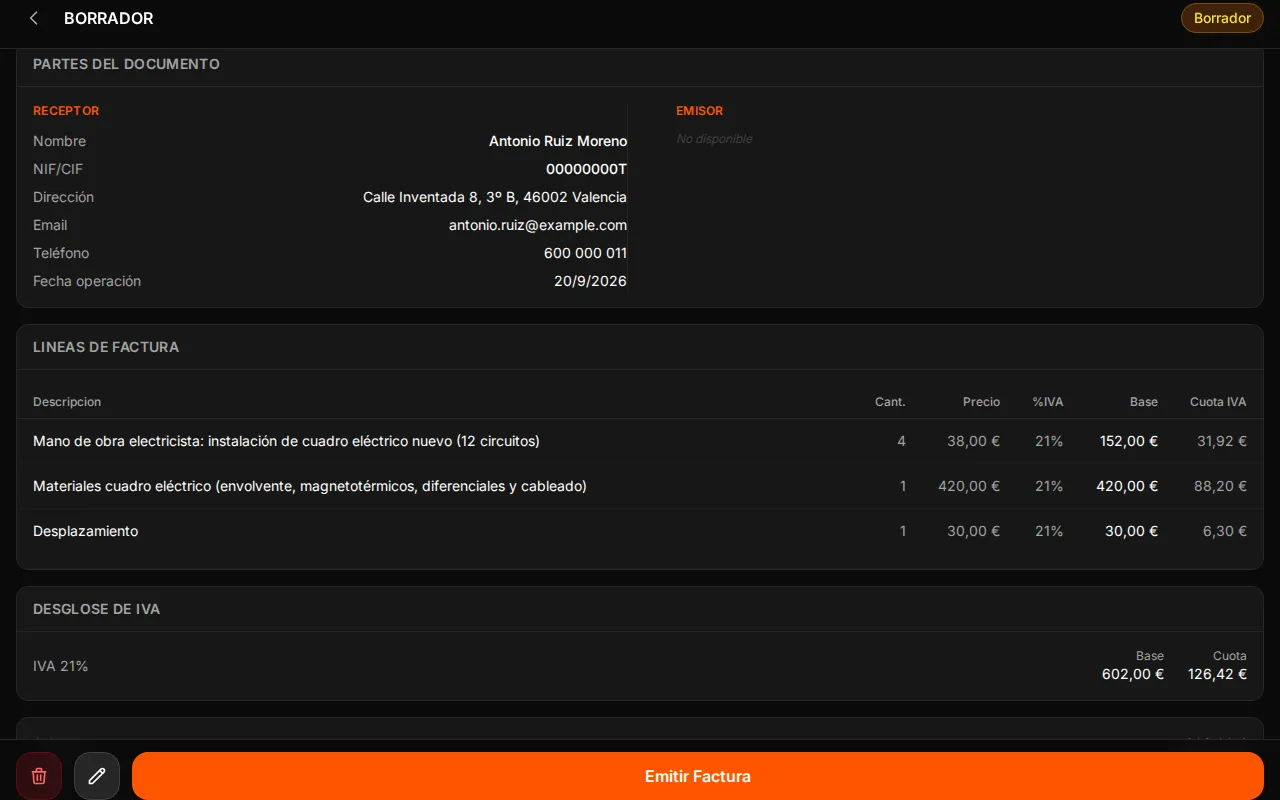
- 4Con el albarán firmado aparece «Convertir a Factura», que crea un borrador con los mismos datos.
- 5Revisas el borrador (NIF, dirección, líneas) y pulsas «Emitir Factura»: se numera y ya no se puede editar.
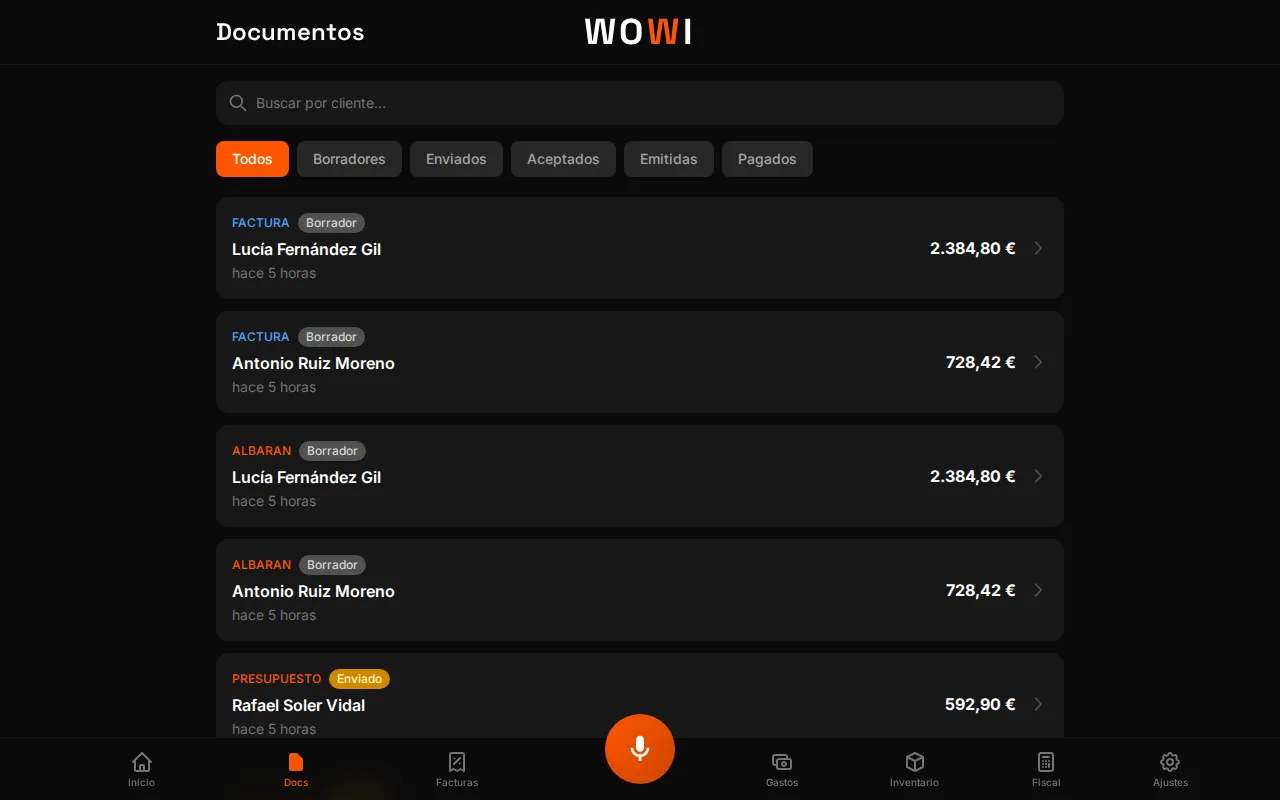
En nuestra cuenta de demostración (datos ficticios) la lista de documentos mezcla presupuestos, albaranes y facturas, con filtros por estado. El baño de Lucía Fernández Gil aparece como albarán y como factura en borrador, los dos por 2.384,80 €: son los mismos datos, sin reescribir.
El albarán tiene su propia pantalla, con el botón para pedir la firma del cliente. Es otro albarán de la cuenta de demostración, no el del ejemplo de arriba.
Sin cobertura puedes abrir WOWI y grabar el dictado; se convierte en documento cuando vuelve la conexión (sin conexión no se crean ni se editan documentos ni facturas). Si quieres presupuestar hablando en vez de tecleando, mira presupuestos por voz con WOWI.
Del presupuesto a la factura sin reescribir
Aviso. Información general con datos a 20/09/2026; no es asesoramiento personalizado. Ante un caso concreto, consúltalo con tu gestor.
Fuentes
- BOE — Real Decreto 1619/2012, Reglamento de facturación (arts. 2, 6, 13, 15 y 26)
- BOE — Ley 37/1992 del IVA (art. 164, obligaciones de los sujetos pasivos)
- AEAT — Preguntas frecuentes VeriFactu: cuestiones generales, conceptos y definiciones (proformas, borradores y QR)
- BOE — Ley de Enjuiciamiento Civil (art. 812, proceso monitorio)
- BOE — Código Civil (art. 1262, consentimiento: oferta y aceptación)
- BOE — Real Decreto-ley 15/2025 (nuevas fechas de VeriFactu)
Este artículo es informativo y no sustituye el asesoramiento fiscal o jurídico de un profesional. La normativa cambia: consulta siempre la fuente oficial (AEAT, BOE) o a tu gestor antes de tomar decisiones.
Conoce PresupuestosPreguntas frecuentes
No. La normativa fiscal te obliga a expedir factura por tus operaciones, no albarán (art. 164.Uno.3.º de la Ley del IVA y Reglamento de facturación). Aun así, un albarán firmado te sirve de prueba de que entregaste el trabajo o el material, y la ley procesal lo admite entre los documentos que acreditan una deuda.
No. La AEAT la describe como una factura «sin validez fiscal» que se permite siempre que se sustituya por la factura oficial y se entregue al cliente. No lleva QR y no es el justificante de la operación: la factura definitiva es la que cuenta.
Fiscalmente, la factura es un documento propio con requisitos (art. 6 del Reglamento de facturación) y el presupuesto es una oferta. En WOWI el camino es presupuesto, albarán y factura: la conversión copia los datos, revisas el borrador y emites. El presupuesto no salta directo a factura.
Es una sola factura con varias operaciones de fechas distintas para el mismo destinatario, siempre dentro de un mismo mes natural (art. 13 del Reglamento de facturación). Se expide como máximo el último día del mes o, si el cliente es empresario o profesional, antes del día 16 del mes siguiente.
Es una prueba útil: en el proceso monitorio la ley admite «facturas, albaranes de entrega, certificaciones» y otros documentos que habitualmente documentan deudas (art. 812 de la Ley de Enjuiciamiento Civil), y también documentos firmados por el deudor. No asegura el cobro: cada caso lo valora el juzgado. Guarda también el presupuesto y los mensajes.
Pasa del presupuesto a la factura sin reescribir
Dicta lo que has hecho y WOWI te lo deja en presupuesto, albarán o factura. Sin plantillas.
- Dictas con la voz, desde el móvil
- Presupuesto, albarán y factura en el mismo sitio
- Gratis para empezar, sin tarjeta
Sin tarjeta de crédito. Sin permanencia.
Sigue leyendo
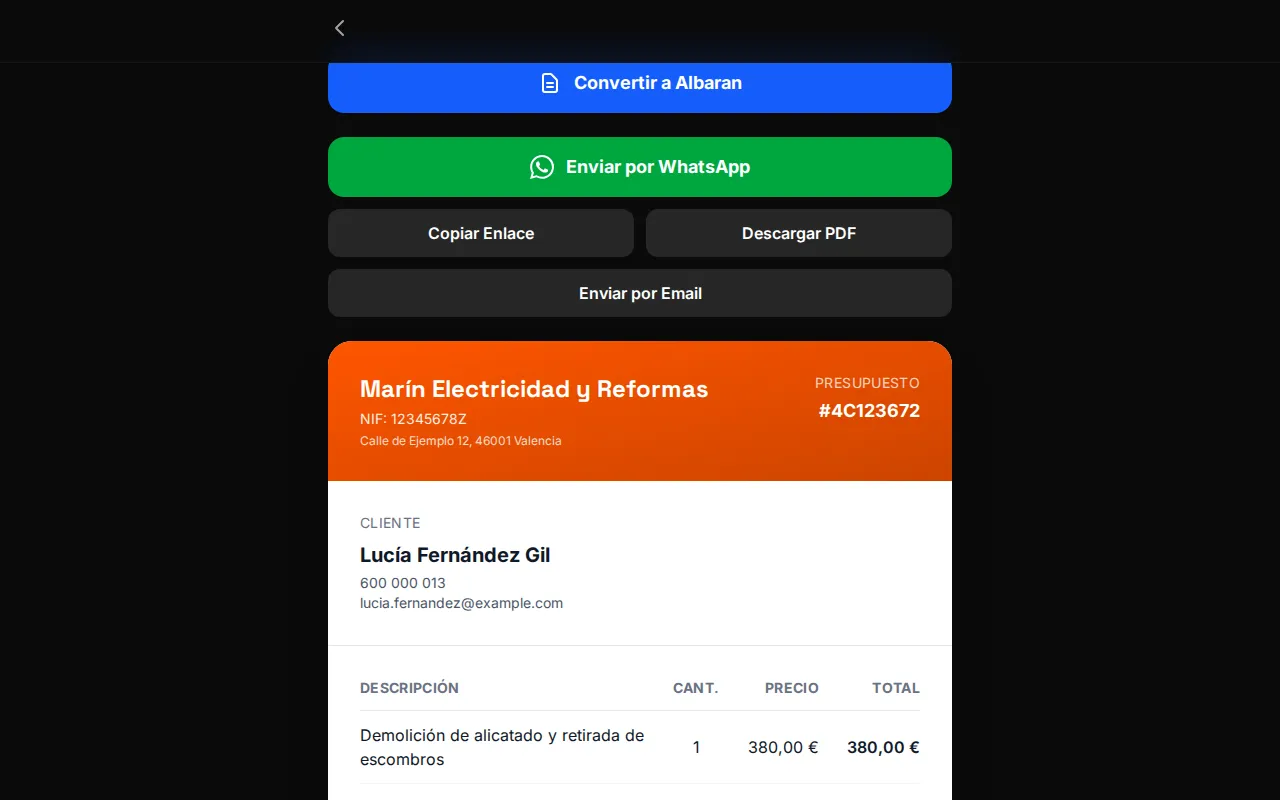
Presupuesto de reforma: cómo hacerlo, con ejemplo de un baño
Un presupuesto de reforma claro te protege de imprevistos y discusiones. Lo montamos partida a partida con un ejemplo ficticio de baño, con IVA, plazos y forma de pago.
Cómo hacer una factura siendo autónomo: guía paso a paso con ejemplo
Datos obligatorios, IVA, cuándo lleva retención de IRPF y cómo numerarla. Todo lo que necesitas para hacer una factura correcta, con un ejemplo resuelto.
Cómo hacer presupuestos desde el móvil: de la visita al WhatsApp del cliente
Presupuestar en la visita, no esa noche en casa: qué dejar preparado, qué dictar, qué revisar y cómo enviarlo por WhatsApp, con un ejemplo resuelto y lo que pasa sin cobertura.