Gastos deducibles de un fontanero autónomo en 2026: almacén, herramientas, furgoneta y comidas
Los gastos de un fontanero autónomo, bloque a bloque: el material del almacén, las herramientas caras, la furgoneta y las comidas de las urgencias, con un ejemplo con números y los límites.
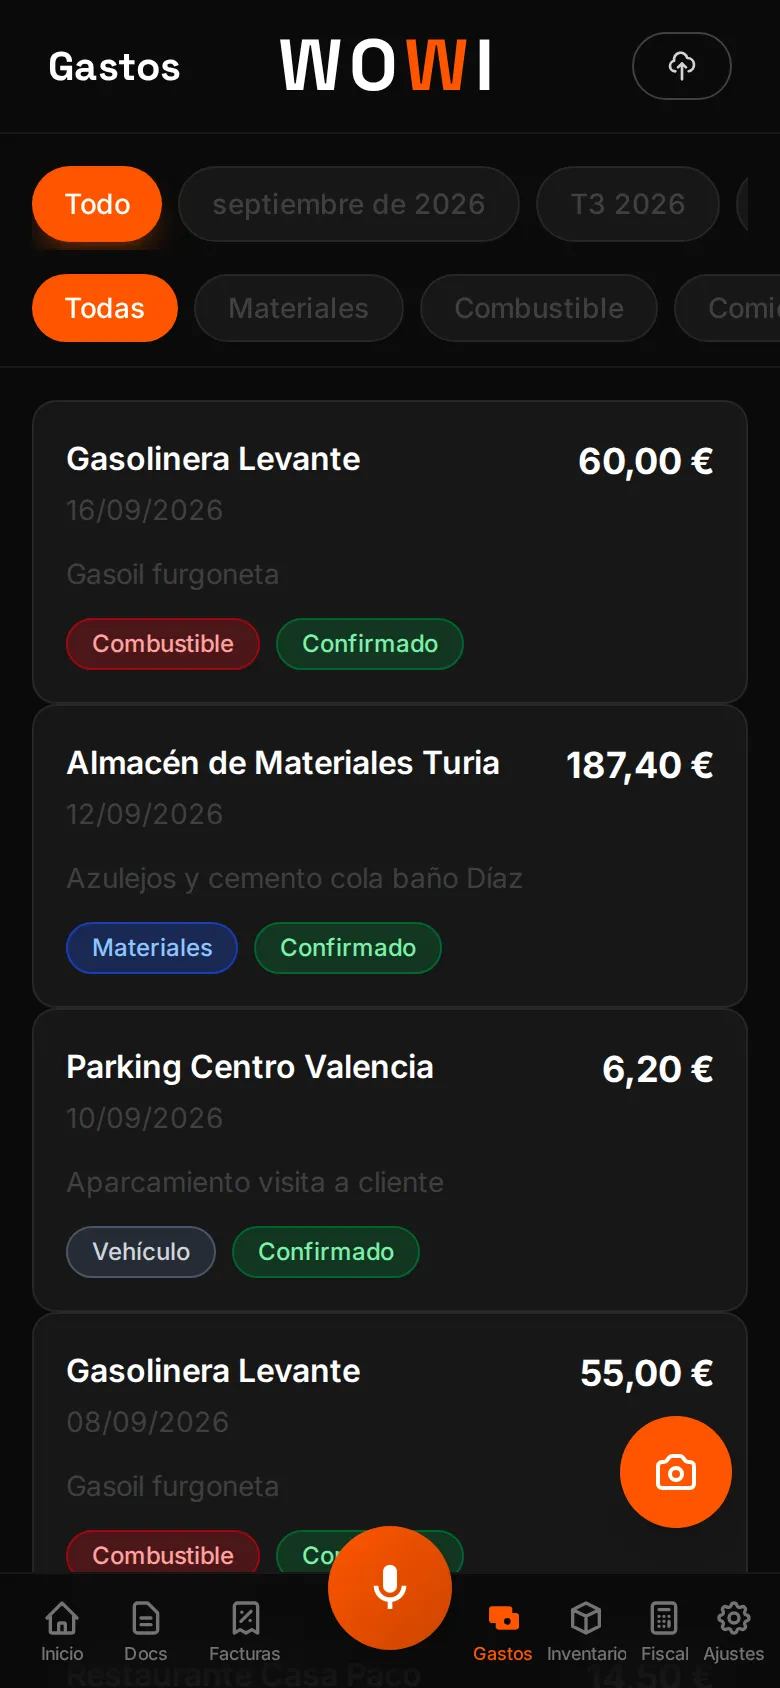
◆Compras en el almacén, repostas y a mediodía comes lo que hay
Un fontanero pasa el día entre el almacén, la furgoneta y la casa del cliente. A las ocho recoges tubería y accesorios, a mediodía una urgencia te pilla a 30 kilómetros, y por la tarde repostas. Al acabar el trimestre tienes una caja con tickets arrugados y la misma pregunta de siempre: ¿qué de todo esto puedo restar y qué me van a discutir?
Esta guía repasa los gastos deducibles de un fontanero autónomo con sus escenarios reales: el material del almacén (el gasto gordo), las herramientas caras, la furgoneta, las comidas de las urgencias y lo que no conviene dar por hecho. Hablamos de estimación directa, que es el régimen habitual en tu oficio, y damos un ejemplo con números de un trimestre.
Aviso. Es información general, no asesoramiento personalizado. Tu caso depende de tu situación y de lo que te diga tu gestor. Los importes del ejemplo son ficticios.
◆Qué tiene que cumplir un gasto, y la diferencia entre IRPF e IVA
La Agencia Tributaria lo resume en tres condiciones: el gasto tiene que estar vinculado a la actividad, registrado en tus libros y justificado con un documento. Para un fontanero se traduce en esto: sirve para tu trabajo, lo anotas en el trimestre al que pertenece y conservas la factura o el ticket.
Pero ojo, porque hay dos cuentas distintas:
- ▸IRPF (modelo 130 por trimestre y la Renta): el gasto reduce tu beneficio. Basta con que esté justificado y vinculado.
- ▸IVA (modelo 303): para restar el IVA que pagaste hace falta factura, no vale un ticket cualquiera. Un ticket es una factura simplificada: para deducir el IVA tiene que llevar tu NIF y dirección y la cuota separada.
En el almacén esto importa mucho. Si compras 300 € de material y te dan un ticket sin tus datos, podrás justificar el gasto, pero puede que pierdas el IVA. Pide siempre factura a tu nombre. Cómo hacerlo con los tickets del día a día lo tienes en cómo guardar tickets sin perder deducciones.
Sigue leyendoTicket o factura: cuándo basta uno y cuándo necesitas el otro para deducir el IVACómo guardar tickets de gastos de autónomo desde el móvil sin perder deducciones →◆El almacén: el gasto que más pesa en un fontanero
El material que compras para una obra es, en fontanería, el gasto más grande del trimestre. Tubería, accesorios, llaves de corte, grifería, termos, sifones, juntas. Casi nunca da problemas si lo has justificado bien:
- ▸Pide factura con tus datos. Los almacenes saben hacerlo; basta con decir tu NIF al pagar.
- ▸Si tienes cuenta de cliente, el almacén te entrega albaranes y te factura todos los del mes de golpe (una factura recapitulativa mensual a un mismo cliente está permitida). Guarda los albaranes y la factura: tienen que cuadrar.
- ▸Una compra, un documento. No mezcles en la misma factura lo de la obra y lo de casa: te la pueden discutir entera.
- ▸El material sobrante es stock, no un gasto «perdido». Si llevas piezas en la furgoneta de una obra a otra, apúntalas: dejan de ser un cajón desastre y te dicen qué te falta antes de salir. Eso lo cubre el control de materiales desde el móvil.
Consejo. Haz la foto del ticket en el mostrador, antes de salir. Es el momento en que más tickets se pierden: en la furgoneta, en el bolsillo del mono.
◆Herramientas: lo barato se deduce ya, lo caro se reparte
Una llave grifa o un cortatubos no son lo mismo que una cámara de inspección de tuberías o una máquina de desatascar profesional. La AEAT los trata distinto:
- ▸Hasta 300 € por unidad, nuevas: existe libertad de amortización. Es decir, puedes deducirlas en el año en que las compras, hasta el límite anual que fija la norma.
- ▸Por encima: se amortizan poco a poco. En la tabla simplificada, «útiles y herramientas» tienen un coeficiente máximo del 30 % anual y un periodo máximo de 8 años.
Ejemplo ficticio: una cámara de inspección que cuesta 1.800 € (sin IVA). Con el 30 % máximo anual, la amortización de ese año sería 540 € (1.800 × 30 %). El resto se reparte en los años siguientes hasta completarla.
El IVA que pagaste al comprarla es otra cuenta: si está afecta a tu actividad, lo restas en el modelo 303 del trimestre con la factura en mano.
Una herramienta que usas también para cosas personales es un problema: lo afecto a la actividad tiene que serlo de forma real. Si la usas a la vez en el trabajo y en casa, consulta con tu gestor antes de deducirla.
◆Furgoneta y combustible: cuánto IVA puedes restar
En IVA, la regla general para turismos y vehículos mixtos es que Hacienda presume que se usan en la actividad el 50 % de las veces, salvo que pruebes un uso mayor. Esa presunción llega también al combustible, a los peajes, al aparcamiento y a las reparaciones. Y llevar tus herramientas y tu material no cuenta como «transporte de mercancías» a efectos del 100 % (así lo ha interpretado la Dirección General de Tributos en consultas sobre fontaneros y electricistas).
En IRPF la regla es distinta y más exigente: para que el vehículo sea un elemento afecto, no debe usarse simultáneamente para necesidades privadas, salvo que ese uso sea accesorio y notoriamente irrelevante. La presunción del 50 % del IVA no se traslada al IRPF.
El detalle completo, con los tipos de vehículo y la prueba de uso, está en el artículo de gastos deducibles de un electricista: la furgoneta funciona igual para los dos oficios. Aquí quédate con lo práctico:
- ▸Apunta el uso profesional (partes, albaranes y visitas con fecha): es tu prueba.
- ▸Guarda facturas del combustible a tu nombre, no solo el ticket.
- ▸Si dudas de cómo está dado de alta el vehículo, mira su categoría en la ficha técnica y consulta a tu gestor: la furgoneta de carga pura no es lo mismo que un mixto.
◆Las comidas de las urgencias: hay límite y hay que pagar con tarjeta
Si una avería te lleva fuera de tu zona y comes algo, la comida del propio autónomo puede ser gasto, pero con condiciones concretas:
- ▸Tiene que ser en un establecimiento de restauración u hostelería.
- ▸Hay que pagar con un medio electrónico (tarjeta, transferencia…). En efectivo, no.
- ▸Tiene un límite diario: 26,67 € si no pernoctas en otro municipio y 53,34 € si pernoctas. Lo que pase del límite no se deduce.
Si un día comes por 14,50 € en un bar camino a una avería y pagas con tarjeta, entra. Si te sientas a una comida de 60 € con un amigo, no. En cuanto al IVA de esas comidas, el tratamiento tiene más matices: pregúntalo a tu gestor.
Otros gastos que suelen preguntarse:
- ▸Suministros de casa: si trabajas desde una parte de tu vivienda, se deduce el 30 % de la proporción de metros cuadrados afectos (si el 10 % de la casa es oficina, se deduce el 3 % de los suministros), salvo que pruebes otro porcentaje.
- ▸Teléfono: la parte proporcional que justifiques como profesional; la AEAT no fija un porcentaje.
- ▸Gastos de difícil justificación: en la estimación directa simplificada, el 5 % del rendimiento neto con un máximo de 2.000 € al año. No lo apuntas tú: se aplica en la declaración.
- ▸Lo que nunca se deduce: multas y sanciones, donativos y gastos ajenos a la actividad.
◆Ejemplo ficticio: un trimestre de gastos de un fontanero
Resumen de tres bloques de gasto de un trimestre (datos inventados para el ejemplo), con el IVA que se podría restar:
| Gasto | Total pagado | IVA incluido | IVA a restar |
|---|---|---|---|
| Material de almacén (facturas a tu nombre) | 2.541,00 € | 441,00 € | 441,00 € |
| Herramientas pequeñas (menos de 300 € cada una) | 217,80 € | 37,80 € | 37,80 € |
| Combustible de la furgoneta (presunción del 50 %) | 363,00 € | 63,00 € | 31,50 € |
| Total | 3.121,80 € | 541,80 € | 510,30 € |
Las comidas de urgencias (con tarjeta y dentro de su límite diario) se apuntan aparte para el IRPF. Y las cifras de IVA son orientativas: dependen de que la factura cumpla los requisitos y de cómo esté afecto el vehículo.
◆Cómo llevarlo en WOWI sin volver a casa
Para registrar un gasto en WOWI haces una foto del ticket: la IA lee el proveedor, la fecha, la base, el IVA y el total, y tú lo revisas antes de guardar. Cada gasto lleva su categoría (materiales, combustible, comidas, herramientas, vehículo, telefonía u otros) y su tipo de IVA (4, 10 o 21 %). Escanear tickets necesita conexión.
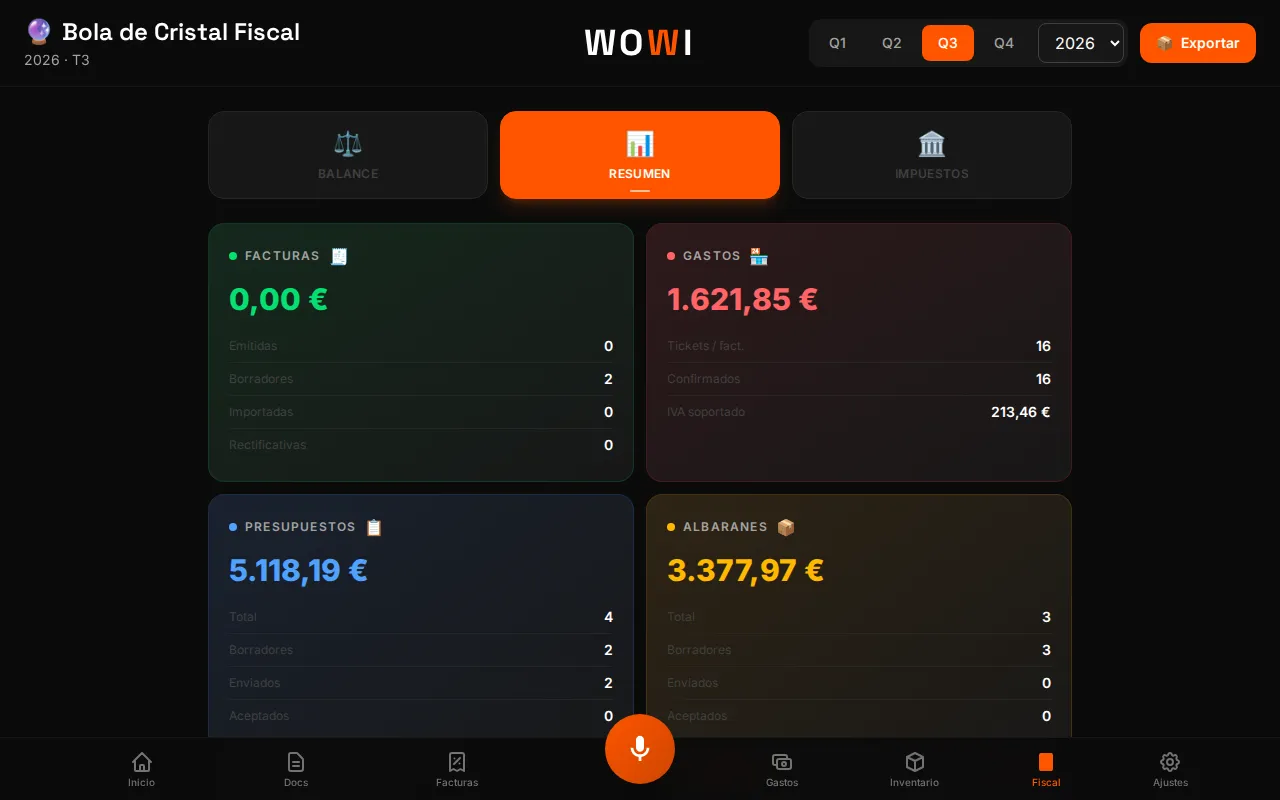
La ficha de cada gasto muestra su resumen fiscal: base imponible, IVA y total.
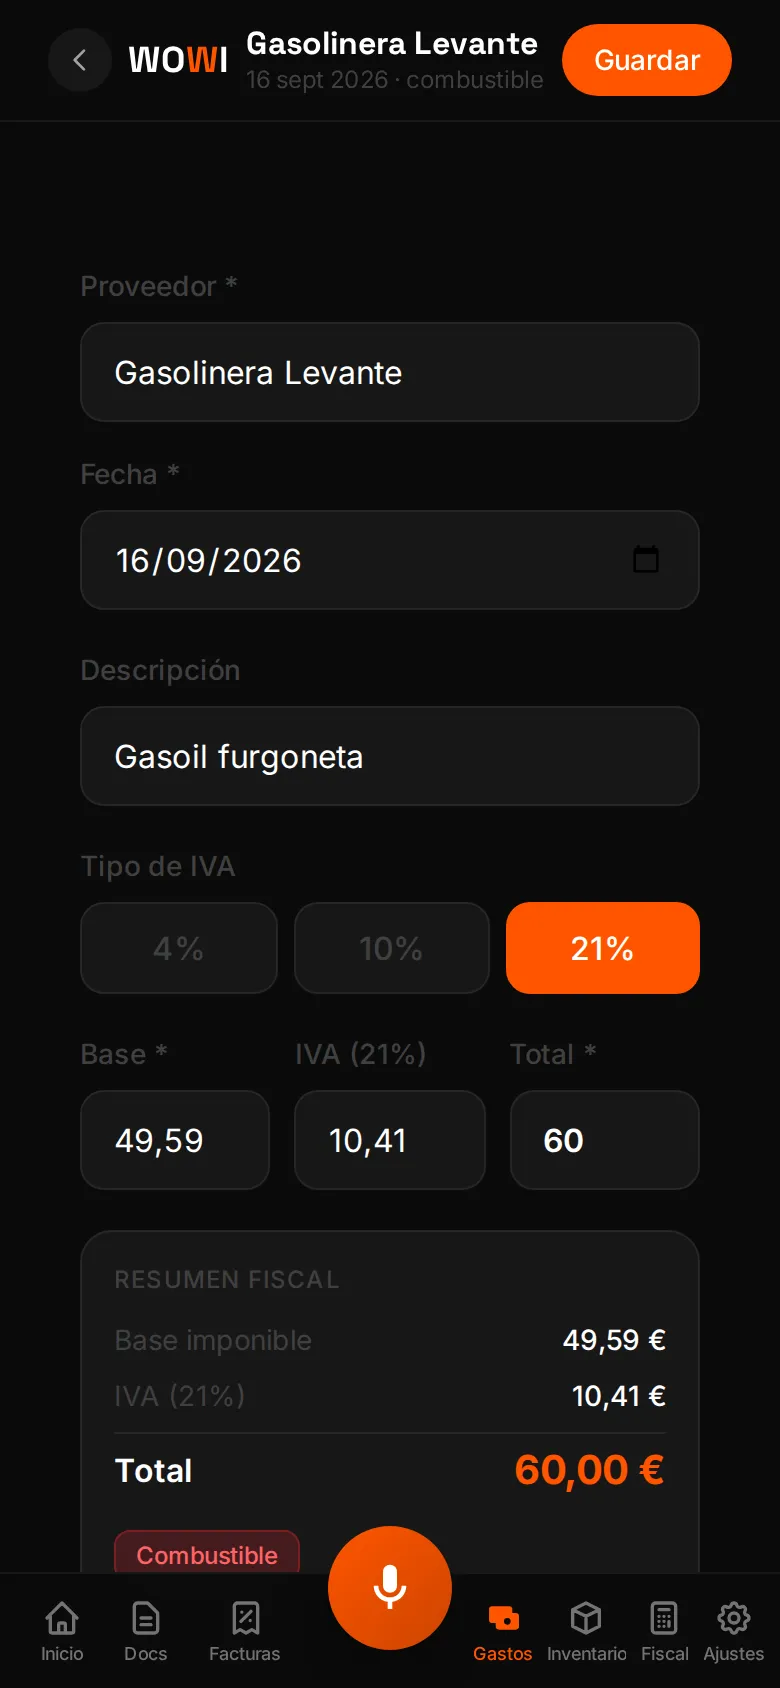
Un matiz honesto: el panel suma el IVA de cada gasto tal como lo registras. No aplica por sí solo la presunción del 50 % de la furgoneta ni el límite de las comidas; esos ajustes los haces tú o tu gestor. Al cerrar el trimestre, el botón Exportar del panel fiscal baja un ZIP con un Excel (facturas emitidas, gastos y resumen) y las fotos de los tickets, listo para pasárselo al gestor. WOWI no se lo envía: lo descargas y se lo pasas tú.
Si te interesa el resto del ciclo, mira WOWI para fontaneros: presupuesto, albarán y factura sin volver a escribir. Y para que los precios que das cubran estos gastos, empieza por cómo hacer un presupuesto de fontanería.
Haz la foto del ticket antes de salir del almacén
Fuentes
- AEAT — Manual IRPF 2025: gastos fiscalmente deducibles (estimación directa)
- AEAT — Gastos de manutención del contribuyente
- AEAT — Amortización en la estimación directa simplificada (tabla)
- AEAT — Manual de Renta: libertad de amortización de elementos nuevos de escaso valor (art. 12.3 LIS, hasta 300 € por unidad)
- BOE — Ley 35/2006 del IRPF (arts. 28, 29 y 30)
- BOE — Reglamento del IRPF, RD 439/2007 (arts. 9 y 22)
- BOE — Ley 37/1992 del IVA (arts. 95 y 97)
- AEAT — Facturación IVA: tipos de factura (factura simplificada)
- DGT — Consulta vinculante V2064-18 (12/07/2018), furgoneta de un instalador (texto reproducido por Iberley)
Este artículo es informativo y no sustituye el asesoramiento fiscal o jurídico de un profesional. La normativa cambia: consulta siempre la fuente oficial (AEAT, BOE) o a tu gestor antes de tomar decisiones.
WOWI para fontanerosPreguntas frecuentes
Sí, si está vinculado a tu actividad, lo registras y lo justificas. Para restar también el IVA necesitas factura a tu nombre, no un ticket sin datos. Si el almacén te factura por albaranes a final de mes, guarda los albaranes y la factura y comprueba que cuadran.
Con un turismo o un vehículo mixto, Hacienda presume que se usa un 50 % en la actividad, y esa proporción llega al combustible, peajes y reparaciones, salvo que pruebes un uso mayor. Llevar herramientas y material no cuenta como transporte de mercancías para el 100 %. En IRPF las reglas son más exigentes.
Las nuevas de hasta 300 € por unidad pueden deducirse en el año por libertad de amortización, con un límite anual. Las más caras se amortizan: en la tabla simplificada, útiles y herramientas tienen un máximo del 30 % anual y 8 años. El IVA se resta con la factura.
La manutención del propio autónomo se deduce si es en restauración u hostelería, se paga con medio electrónico y no supera 26,67 € al día (53,34 € si pernoctas en otro municipio). El exceso no se deduce. En efectivo no vale. El IVA de esas comidas tiene matices: consulta a tu gestor.
Multas y sanciones, donativos, gastos que no tienen que ver con la actividad y lo que no puedas justificar con documento. Tampoco lo que uses a la vez para uso personal, salvo que sea accesorio y notoriamente irrelevante. Ante la duda, consulta a tu gestor antes de deducirlo.
Haz la foto del ticket antes de salir del almacén
Dicta lo que has hecho y WOWI te lo deja en presupuesto, albarán o factura. Sin plantillas.
- Dictas con la voz, desde el móvil
- Presupuesto, albarán y factura en el mismo sitio
- Gratis para empezar, sin tarjeta
Sin tarjeta de crédito. Sin permanencia.
Sigue leyendo
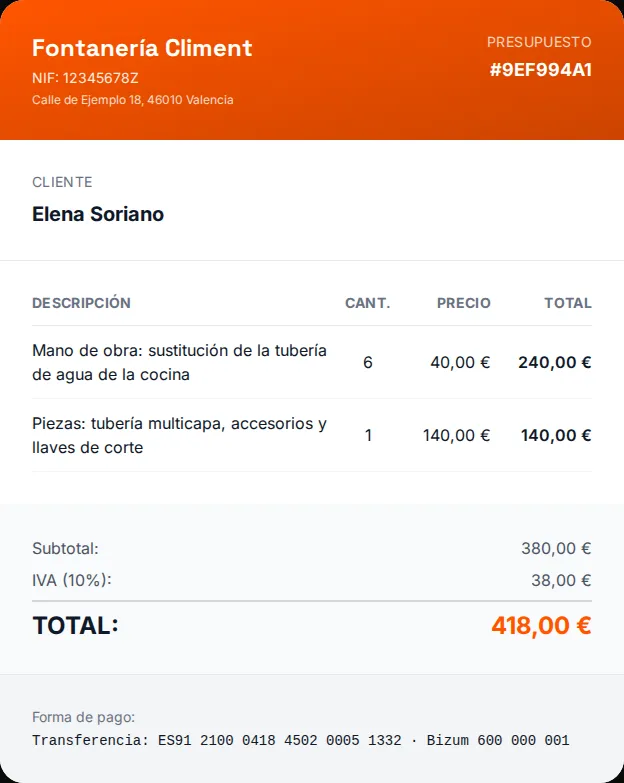
Presupuesto de fontanería: cómo hacerlo, con ejemplo resuelto y el IVA correcto
Qué debe llevar un presupuesto de fontanería, un ejemplo resuelto con números, la regla del 40 % para el IVA y cómo dictarlo en la puerta del cliente en vez de teclearlo por la noche.
Cómo guardar tickets de gastos de autónomo desde el móvil sin perder deducciones
Los tickets se borran y se pierden en la guantera. Método de la foto en el momento, ticket o factura, cuánto conservar y qué preparar al cerrar el trimestre.
VeriFactu para fontaneros: urgencias, comunidades y mantenimientos en 2027
Urgencias que se cobran en el acto, comunidades con administrador, aseguradoras y contratos de mantenimiento: qué cambia con VeriFactu desde julio de 2027 y qué sigue igual.